Skip to content


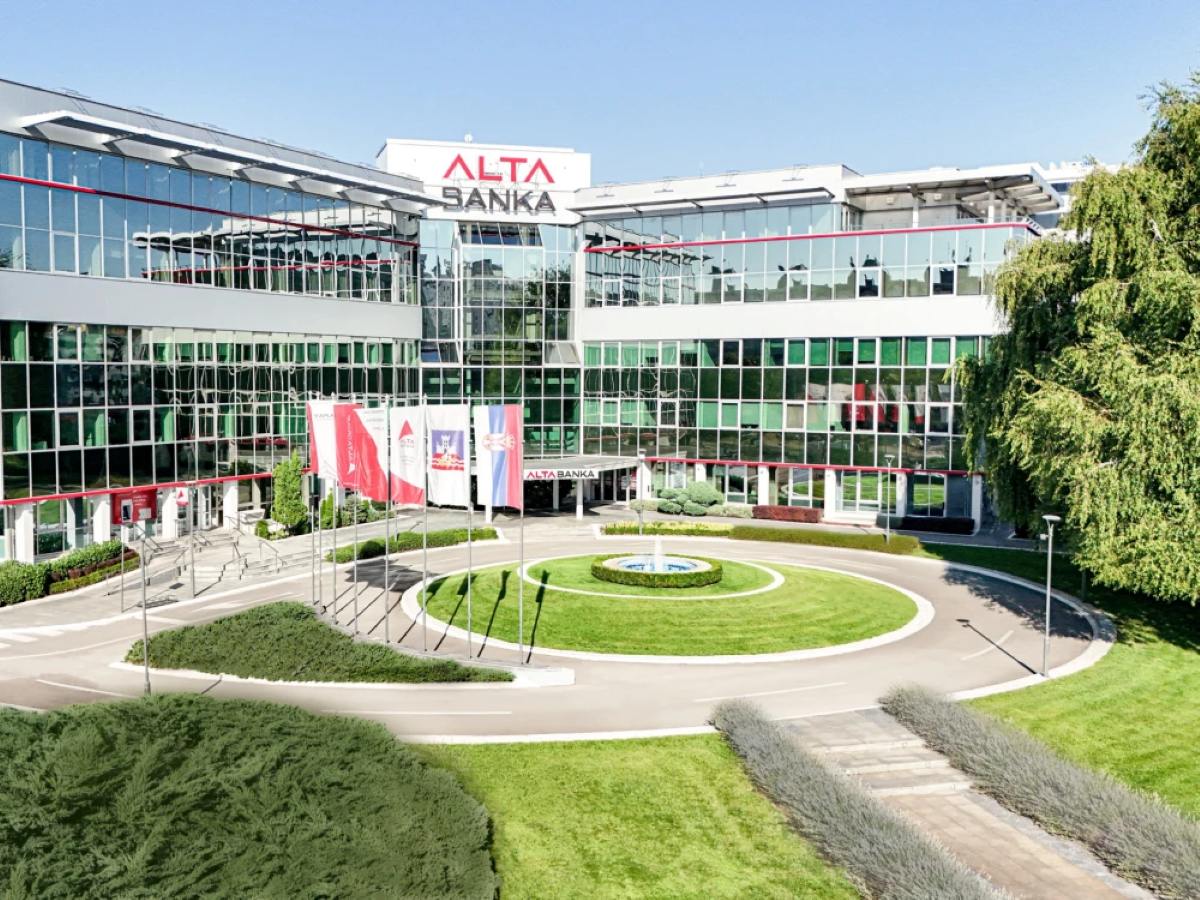
Само пред неколку месеци Алта групацијата беше дел од голем договор што требаше да ѝ отвори пат кон проширување на банкарскиот пазар во Србија, Босна и Херцеговина и Црна Гора. Денес, наместо да преземе четири регионални банки, се соочува со одземена дозвола за работа во Србија, неизвесност околу сопственоста на македонската Алта банка Битола и практично губење на улогата што ја имаше во преземањето на Адико групацијата.
Пресвртот покажува колку брзо финансиските проблеми на една банка можат да ги променат деловните планови и на други банкарски групации, но и да се прелеат врз штедачите, инвеститорите и регионалниот финансиски пазар.
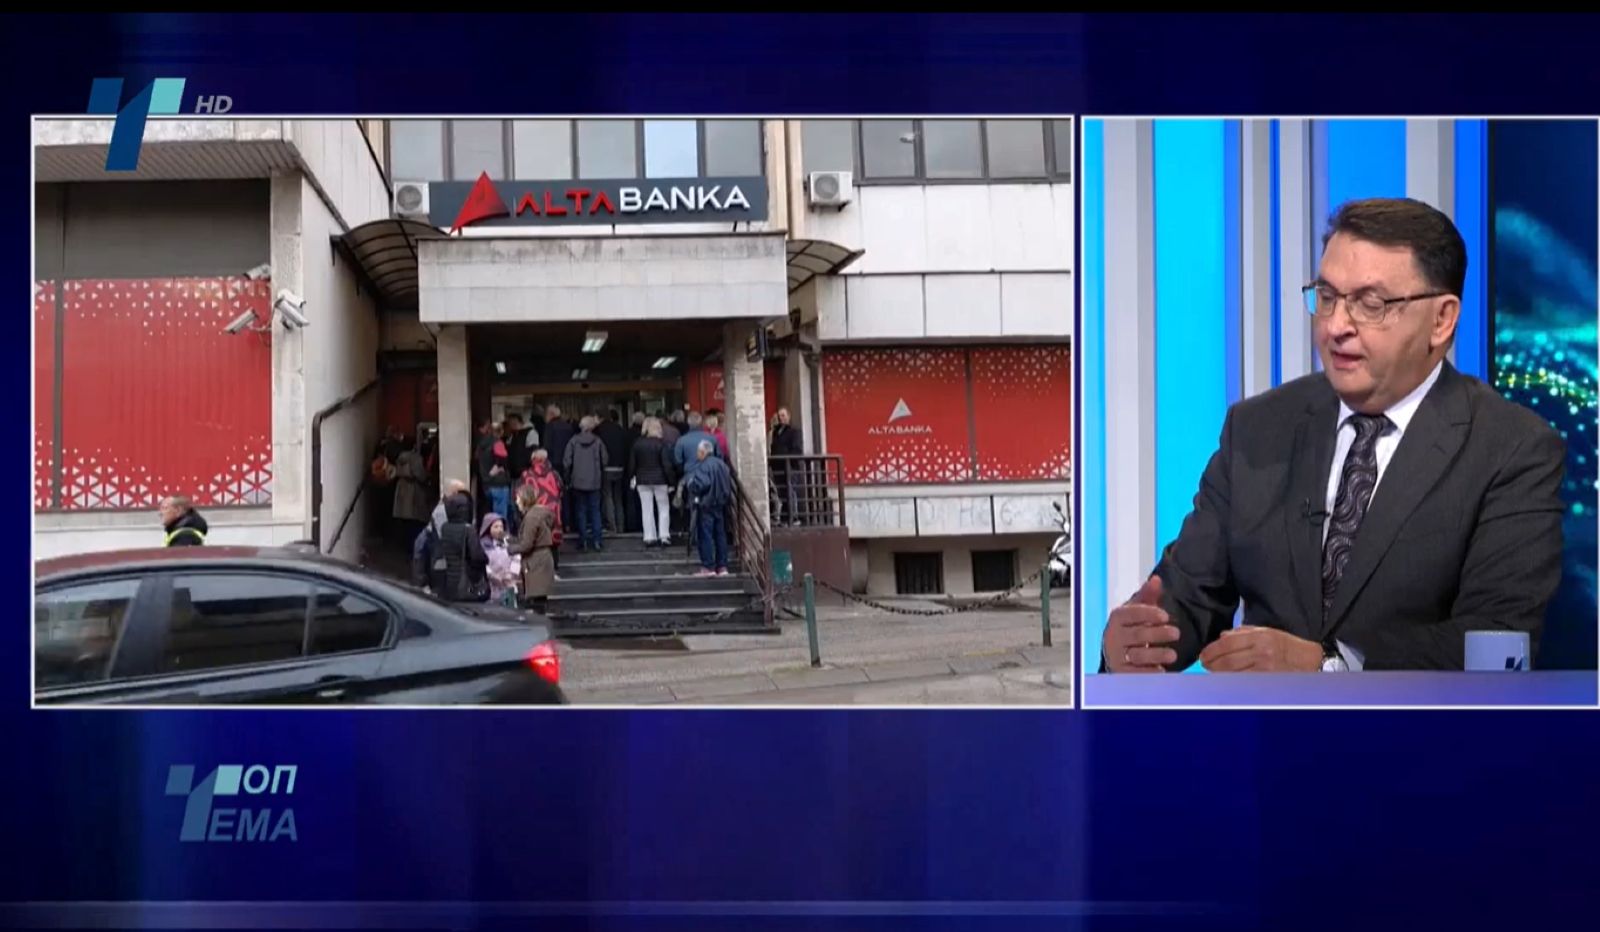
На 30 октомври Народната банка на Србија ѝ ја одзеде дозволата на Алта банка Белград, со образложение дека нејзината финансиска состојба значително се влошила и дека постои ризик од дополнително нарушување на ликвидноста.
Само два дена подоцна, на 1 ноември, Рајфајзен банка интернешнл официјално соопшти дека повеќе не очекува Алта групацијата да ги добие регулаторните одобренија за планираното преземање на четири банки од Адико.
Со тоа Алта не ја загуби само дозволата за банкарско работење во Србија. Сериозно е доведена во прашање и нејзината стратегија за регионална експанзија.
Од план за четири банки до неизвесна иднина
Првичниот договор, најавен во април годинава, предвидуваше Рајфајзен да ја преземе австриската Адико групација, а потоа четири нејзини банки да бидат продадени на Алта групацијата.
Станува збор за Адико банка Белград, Адико банка Сараево, Адико банка Бања Лука и Адико банка Подгорица.
Рајфајзен требаше да ги задржи банките во Хрватска и Словенија, како и австриската матична банка. За Алта, пак, договорот претставуваше можност значително да го прошири присуството во Западен Балкан.
Групацијата не беше само потенцијален купувач. Таа имаше директен удел од 9,63 проценти во Адико и ја поддржа понудата на Рајфајзен.
Но по одземањето на дозволата за работа на српската Алта банка, австриската групација ја промени својата проценка и сега очекува да ги задржи сите подружници на Адико.
Ова сè уште не значи дека првичната трансакција е формално раскината или дека преземањето е завршено. Станува збор за ново очекување на Рајфајзен, засновано врз проценката дека Алта нема да ги обезбеди потребните одобренија.
Сепак, за српската групација исходот е значаен: регионалната мрежа што планираше да ја преземе сега се оддалечува од нејзините деловни планови.
Рајфајзен може да добие четири банки повеќе, но и поголем финансиски товар
Пресвртот има и друга страна. Додека Алта ја губи можноста за проширување, Рајфајзен се соочува со потенцијално поголема банкарска групација од првично планираната.
А тоа не значи само повеќе клиенти, филијали и пазари, туку и повеќе средства, обврски, ризици и капитални барања.
Според финансиските проценки што Рајфајзен ги објави во мај, преземањето на Адико првично се очекуваше да го намали показателот за основен капитал CET1 за околу 46 базични поени.
По планираната продажба на четирите банки на Алта, конечниот ефект требаше да се намали на приближно 11 базични поени.
Разликата од околу 35 базични поени покажува дека продажбата на регионалните банки била важен дел од финансиската конструкција на преземањето.
Без таа продажба, првичната проценка за намаленото капитално оптоварување повеќе не може автоматски да се применува.
Сепак, ова не значи дека Рајфајзен веќе претрпел финансиска загуба. Австриската групација допрва треба да го пресмета ефектот од новото сценарио.
Оттука, прашањето веќе не е само кој ќе ги преземе банките на Адико, туку и колку ќе чини нивното задржување и дали поширокото регионално присуство ќе ја оправда променетата финансиска пресметка.
Нов удар: Проблемите на Алта стигнаа и до инвестициските фондови
Кризата во Србија веќе не е ограничена само на банкарските депоненти.
Комисијата за хартии од вредност на Србија на 2 ноември соопшти дека одредени инвестициски фондови имале орочени депозити во Алта банка.
Поради одземањето на дозволата и неизвесноста околу наплатата, Комисијата наложи тие побарувања во пресметката на вредноста на имотот на фондовите привремено да бидат целосно обезвреднети.
Ова не значи дека сите средства на фондовите се изгубени. Фондовите и понатаму остануваат доверители на Алта банка и ќе можат да ги пријават своите побарувања во стечајната постапка.
Но, додека не се утврди колкав дел од депозитите може да биде наплатен, нивната вредност не може да се прикажува како сигурно расположлив имот.
Ваквата одлука може да се одрази врз пресметаната вредност на инвестициските единици кај фондовите што биле изложени на Алта банка.
Со други зборови, финансиските последици веќе се прошируваат од директните клиенти на банката кон инвеститорите што немале непосреден банкарски однос со неа.
Колкав ќе биде конечниот ефект ќе зависи од големината на депозитите на секој фонд и од тоа колку средства ќе можат да се наплатат.
Од регионална експанзија до 10.000 денари неделно во Македонија
Македонската димензија на кризата е особено чувствителна.
Во декември 2025 година, по преземањето од српската Алта банка, Стопанска банка Битола беше преименувана во Алта банка Битола.
Неполна година подоцна, случувањата со нејзиниот српски акционер доведоа до воведување привремена администрација од страна на Народната банка на Македонија.
Гувернерот Трајко Славески уверува дека македонската банка е ликвидна, високо капитализирана и со солиден квалитет на кредитното портфолио.
Но за клиентите е воведено ограничување од 10.000 денари неделно за користење средства преку платежните картички, додека експозитурите привремено не работат со клиенти.
Народната банка објаснува дека мерките се превентивни и се воведени поради ризиците поврзани со српскиот акционер, а не поради утврдена несолвентност на македонската банка.
Така, групација која до неодамна планираше да го прошири своето регионално банкарско присуство, сега се соочува со ситуација во која и сопственоста на нејзината македонска банка треба да се разреши.
Ова отвора и прашање за банкарскиот надзор: колку навремено регулаторите можат да ги препознаат ризиците кај странските инвеститори, особено кога тие веќе преземаат банки на домашните пазари?
За македонските граѓани тоа прашање не е апстрактно. Последицата е ограничен пристап до сопствените пари, иако домашната банка, според централната банка, ги исполнува супервизорските стандарди.
Четири банки што требаше да ги преземе Алта сега можат да останат кај Рајфајзен
Преземањето на Адико сè уште не е завршено. Рајфајзен понуди 26,50 евра по акција, а дополнителниот рок за прифаќање на понудата истекува на 3 ноември.
Крајниот рок за исполнување на регулаторните и другите услови е 14 мај 2027 година.
Доколку преземањето се реализира со задржување на сите регионални банки, може да се промени распределбата на банкарската моќ во дел од Западен Балкан.
Таквата концентрација отвора прашања за конкуренцијата, идната кредитна политика и позицијата на помалите банки, иако во оваа фаза нема основа да се тврди дека ќе доведе до поскапи кредити или повисоки провизии.
За Алта, пак, последиците се многу понепосредни.
Одземена дозвола во Србија, неизвесна регионална експанзија, стечајни ризици за доверителите и привремена администрација во нејзината македонска банка претставуваат сериозен пресврт во деловната позиција на групацијата.
Од финансиска институција што требаше да презема други банки, Алта стана случај чии последици сега ги решаваат централни банки, регулатори и инвеститори во повеќе држави.
Токму затоа кризата не може да се сведе само на одземањето на една банкарска дозвола.
Таа отвора пошироко прашање за регионалниот банкарски систем: како банката што до вчера беше дел од големи планови за преземање други финансиски институции, за толку кратко време стана извор на ризик што бара интервенција од повеќе регулатори?
А одговорот е важен не само за Алта и Рајфајзен, туку и за граѓаните чии заштеди зависат од стабилноста на банките и од навременоста на банкарскиот надзор.