Skip to content


Европските компании се соочуваат со нов проблем: токму кога им се потребни повеќе пари за да ги покријат зголемените трошоци, банките стануваат повнимателни со кредитирањето. Најновото истражување на Европската централна банка покажува дека пристапот до кредити се влошува, каматните трошоци растат, а компаниите очекуваат ново зголемување на продажните цени. Дали Европа влегува во нов круг во кој скапите кредити ќе го ограничуваат производството, а повисоките трошоци повторно ќе се префрлаат врз потрошувачите?
Проблемот со кој се соочуваат европските компании станува сè посложен. Горивата и другите производствени трошоци ги притискаат нивните финансии, додека дел од банките ги заоструваат условите за одобрување нови кредити.
Според истражувањето на Европската централна банка, објавено на 26 октомври, уделот на фирмите што пријавуваат пречки при добивањето банкарски кредит се зголемил од пет на седум проценти во третиот квартал од 2026 година.
Истовремено, компаниите пријавуваат послаба достапност на кредити, повисоки каматни стапки и зголемени потреби од краткорочно финансирање.
На компаниите им требаат повеќе пари, банките стануваат повнимателни
Најголемиот проблем не е само колку чинат кредитите, туку и колку лесно компаниите можат да дојдат до нив.
Во услови на повисоки трошоци за производство, транспорт и енергија, дел од претпријатијата имаат потреба од дополнителни средства за тековното работење.
Тоа значи дека кредитите не се бараат секогаш за нови фабрики, опрема или проширување на бизнисот. Понекогаш парите се потребни за набавка на суровини, исплата на добавувачи и одржување на ликвидноста.
Но токму во такви услови банките покажуваат зголемена претпазливост.
ЕЦБ предупредува дека намалената достапност на кредитните линии може дополнително да ја ограничи способноста на фирмите да ги исполнуваат краткорочните финансиски обврски.
Ова е особено чувствително за малите и средните претпријатија, кои имаат помалку алтернативни извори на финансирање во споредба со големите компании.
Од пет на седум проценти – што открива истражувањето?
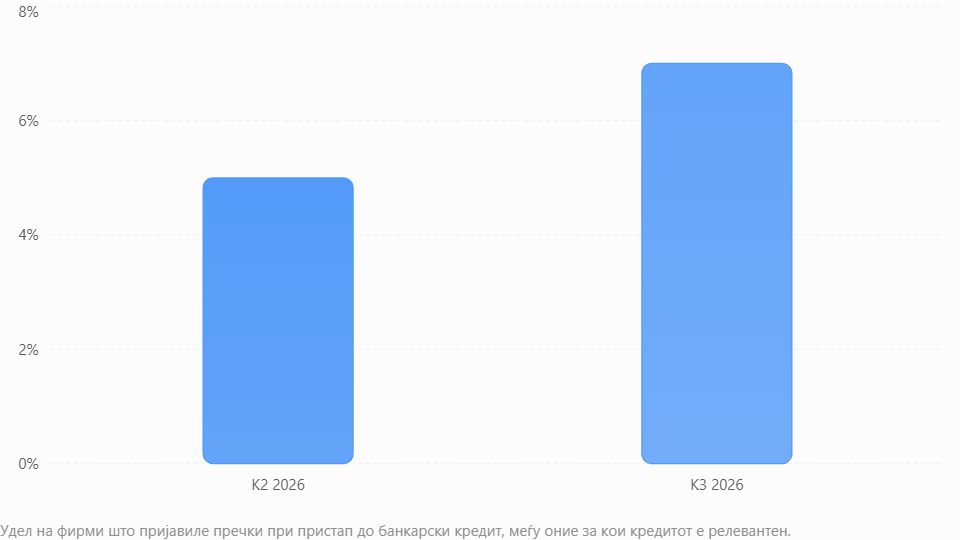
Овие седум проценти не значат дека банките одбиле седум проценти од сите барања. Во показателот се вклучени и фирмите што добиле само дел од побараните средства, оние што се откажале поради високите трошоци, како и компаниите што не аплицирале поради страв од одбивање.
Сепак, трендот покажува дека пристапот до надворешно финансирање станува потежок.
Следниот удар може да биде врз цените
Особено внимание привлекуваат очекувањата на компаниите за идното движење на продажните цени.
Меѓу фирмите што учествувале во двете последни истражувања, очекуваниот просечен раст на продажните цени во наредните 12 месеци се зголемил од 2,5 на 3,6 проценти.
Во целокупниот примерок од 12.822 претпријатија очекуваниот раст е повисок, 7,1 процент, но ЕЦБ предупредува дека оваа бројка е под силно влијание на големиот број нови испитаници и не може директно да се споредува со претходното мерење.
Сепак, податоците сигнализираат дека притисокот врз деловните трошоци сè уште не е завршен.
Опасниот круг: Поскапо производство, поскапи кредити, поскапи производи
Доколку компаниите истовремено плаќаат повеќе за енергија, суровини и кредити, се соочуваат со три можни избори.
Можат да прифатат пониски профитни маржи, да ги намалат трошоците или дел од дополнителниот товар да го пренесат врз потрошувачите преку повисоки цени.
Но секој од овие избори има последици.
Намалувањето на профитот може да ги ограничи инвестициите, кратењето на трошоците може да влијае врз работните места и платите, додека поскапувањата дополнително ја намалуваат куповната моќ.
Токму затоа растот на кредитните трошоци не е проблем само за банкарскиот сектор, туку и за целата економија.
Дополнително, ако зголемените цени повторно ја поттикнат инфлацијата, Европската централна банка ќе има помал простор за олеснување на монетарната политика.
Македонија не е изолирана од европските финансиски проблеми
Иако Македонија не е членка на еврозоната, домашната економија е тесно поврзана со европскиот пазар.
Голем дел од македонските компании работат со европски купувачи, добавувачи и инвеститори, а движењата на европската побарувачка непосредно влијаат врз извозните можности.
Доколку европските компании ги намалат инвестициите или нарачките, последиците можат да се почувствуваат и кај домашните производители.
Особено ранливи се компаниите што се дел од меѓународните производствени синџири, бидејќи нивното работење зависи од деловните одлуки на странските партнери.
Истовремено, повисоките цени на увозните суровини може дополнително да го оптоварат домашното производство.
Тоа не значи дека каматите во Македонија автоматски ќе се движат исто како во еврозоната. Домашните услови за кредитирање зависат и од политиката на Народната банка, ликвидноста на банкарскиот сектор и ризиците на домашниот пазар.
Но надворешните економски притисоци тешко можат целосно да се избегнат.
Дали цената повторно ќе ја платат граѓаните?
Најголемата опасност од комбинацијата на поскапи кредити и повисоки производствени трошоци е можноста за побавен економски раст со истовремено присутни инфлациски притисоци.
Тоа би било неповолно сценарио за домаќинствата, бидејќи поскапувањата ја намалуваат реалната вредност на платите, додека забавувањето на економијата ги ограничува можностите за нивно зголемување.
И за македонските граѓани суштинското прашање е дали приходите ќе растат побрзо од трошоците за живот.
Нова рунда поскапувања, во комбинација со послаба европска економија, би значела дополнителен притисок врз семејните буџети.
Европската централна банка засега не најавува неизбежна нова криза, но нејзините податоци покажуваат дека финансиските услови за компаниите се влошуваат.
Дали тоа ќе прерасне во посериозен економски проблем ќе зависи од движењето на енергенсите, инфлацијата, каматните стапки и способноста на компаниите да го одржат производството и инвестициите.
Она што веќе е видливо е дека европските фирми работат во сè посложена средина, а ризикот дел од товарот повторно да биде пренесен врз потрошувачите останува реален.