Skip to content


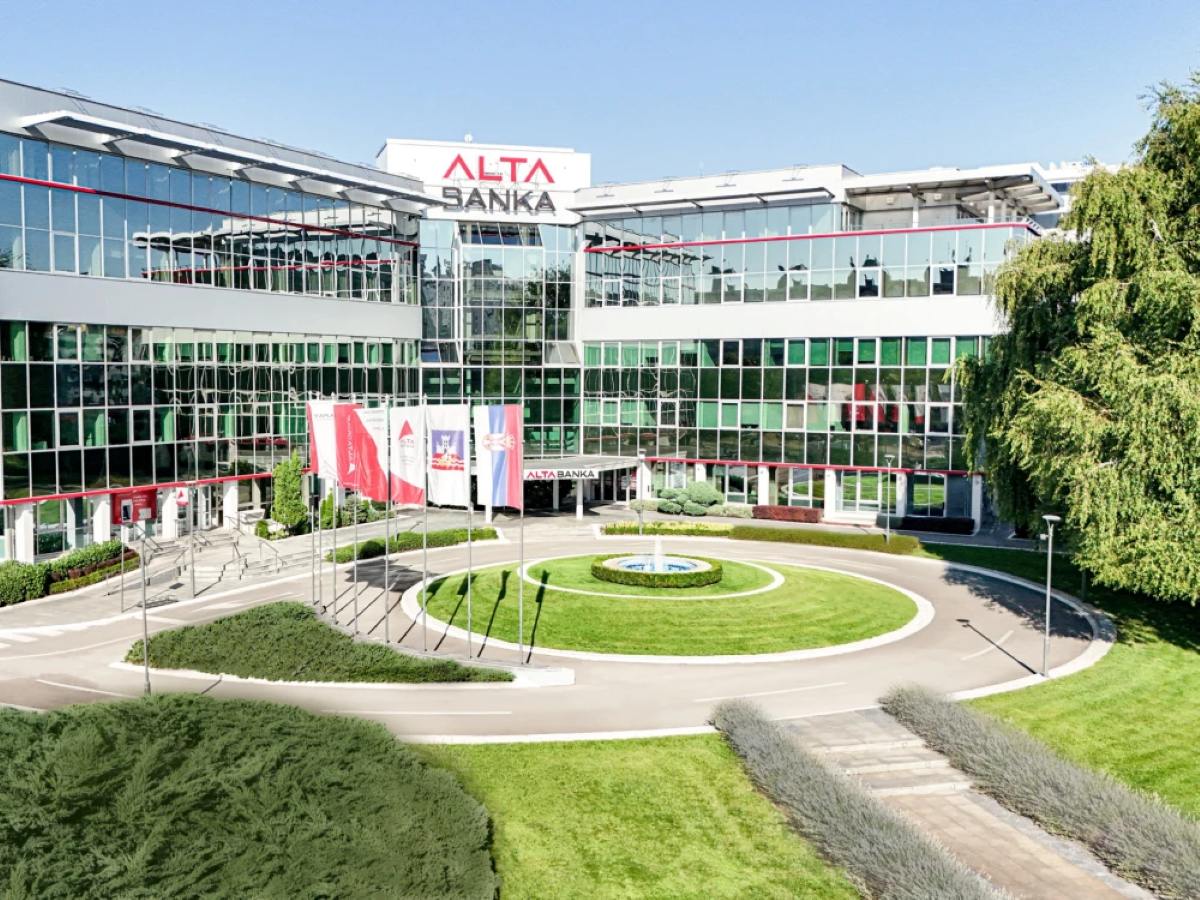
Штедачите на „Алта банка“ во Србија ќе можат да ги добијат своите осигурени депозити преку посебна постапка, откако Народната банка на Србија ѝ ја одзеде дозволата за работа на финансиската институција во сопственост на бизнисменот Давор Мацура. Банката најави дека исплатата ќе започне во понеделник, 2 ноември, но за граѓаните што имаат повеќе од 50.000 евра на сметките започнува многу понеизвесна постапка – наплата на остатокот од парите преку стечај.
Одлуката предизвика загриженост кај клиентите, особено по информациите за редици пред филијалите во Нови Сад. Во меѓувреме, „Алта банка“ потврди дека експозитурите се затворени, а плаќањата со картички, домашниот и девизниот платен промет се прекинати.
Според српската централна банка, одземањето на дозволата следува по супервизорски контроли и претходно изречени мерки за подобрување на ликвидноста. Регулаторот оценил дека финансиската состојба на банката значително се влошила, со што биле загрозени интересите на депонентите.
Кој ќе си ги добие парите?
Српското законодавство гарантира осигурување на депозитите до 50.000 евра по депонент во една банка.
Заштитата се однесува на физички лица, претприемачи, микро, мали и средни претпријатија, според условите утврдени во Законот за осигурување депозити.
Доколку граѓанин има 20.000 евра во банката, неговиот депозит е целосно покриен со осигурувањето.
Но, ако има 80.000 евра, осигурувањето покрива најмногу 50.000 евра, додека преостанатите 30.000 евра стануваат побарување во стечајната постапка.
Тоа не значи дека остатокот автоматски е изгубен, но неговата исплата зависи од расположливиот имот на банката, законскиот редослед на доверителите и успешноста на стечајната постапка.
Важно е и дека лимитот од 50.000 евра се однесува на вкупните осигурени депозити на едно лице во банката, а не на секоја сметка посебно.
Исплатата најавена за понеделник, но каде ќе се подигнуваат парите?
„Алта банка“ во одговор за „Форбс Србија“ најави почеток на исплатата на осигурените депозити од понеделник, 2 ноември.
Сепак, официјалното соопштение на српската Агенција за осигурување депозити предвидува исплатата да биде овозможена најдоцна седум работни дена од судското решение за отворање стечај.
Агенцијата треба во рок од три работни дена од решението на судот да ги извести депонентите за начинот, местото и датумот на исплата.
Парите нема да се подигнуваат преку редовното работење на затворените експозитури на „Алта банка“. Агенцијата ќе определи банка-исплатувач преку која штедачите ќе ги добијат осигурените средства.
Депонентите треба да ги следат официјалните известувања, бидејќи во моментот на објавувањето не е потврдено која банка ќе ја врши исплатата.
Што се случува со денарските и девизните депозити?
Според српските прописи, осигурените депозити во динари се исплаќаат во динари, додека депозитите во евра и други странски валути се исплаќаат во евра.
За депозитите во други валути се врши пресметка според официјалните курсеви што важат на денот на отворањето на стечајната постапка.
Во пресметката влегува и договорената камата натрупана до релевантниот датум.
Доколку клиентот има депозити во повеќе валути, исплатата се пресметува пропорционално на нивната валутна структура, во рамките на осигурениот лимит.
Граѓаните што не се согласуваат со пресметаниот износ можат писмено да побараат преиспитување од Агенцијата за осигурување депозити.
Кој прв ги добива парите од стечајната маса?
Откако ќе започне стечајната постапка, имотот на банката ќе биде под надзор на Агенцијата за осигурување депозити, која треба да биде именувана за стечаен управник.
Нејзината задача е да ја утврди вредноста на имотот, да ги наплати побарувањата на банката и да обезбеди средства за исплата на доверителите.
Законскиот редослед предвидува различни категории побарувања. Осигурените депозити имаат посебна заштита, додека преостанатите побарувања на штедачите се намируваат од стечајната маса, согласно пропишаниот приоритет.
Во постапката се појавуваат и побарувања на државата, Народната банка на Србија и други доверители.
Акционерите се наоѓаат меѓу последните категории што можат да бидат намирени, што значи дека сопствениците имаат значително поголем ризик да ја изгубат својата инвестиција.
Банката пропадна, но кредитите мора да се враќаат
Одземањето на дозволата не значи дека кредитокорисниците се ослободени од долговите.
Народната банка на Србија изречно нагласи дека сите должници мора да продолжат да ги исполнуваат своите договорни обврски.
По отворањето на стечајната постапка, клиентите ќе добијат инструкции за начинот на отплата на кредитите.
Тоа значи дека граѓаните што имаат станбен, потрошувачки или друг кредит во „Алта банка“ не треба да претпостават дека долгот е избришан само затоа што банката престанала да работи.
Што ќе биде со банката во Македонија?
Случајот има значење и за Македонија, бидејќи белградската „Алта банка“ е доминантен акционер во „Алта банка“ АД Битола, поранешна Стопанска банка Битола.
Сепак, двете банки се одделни правни лица и работат под надзор на различни регулатори.
Одземањето на дозволата во Србија не значи автоматско затворање на македонската банка, ниту примена на српската постапка за осигурување депозити врз штедачите во Македонија.
Но, останува отворено прашањето какви последици може да има стечајот на доминантниот акционер врз сопственичката структура и идното финансирање на банката во Битола.
Одговорот ќе зависи од финансиските односи меѓу двете институции, надзорните проценки и понатамошната стечајна постапка во Србија.
За српските штедачи, пак, најважно е осигурените депозити да бидат исплатени во законскиот рок. За оние што имаат повеќе од 50.000 евра, допрва започнува прашањето колкав дел од преостанатите средства ќе успеат да наплатат.