Skip to content


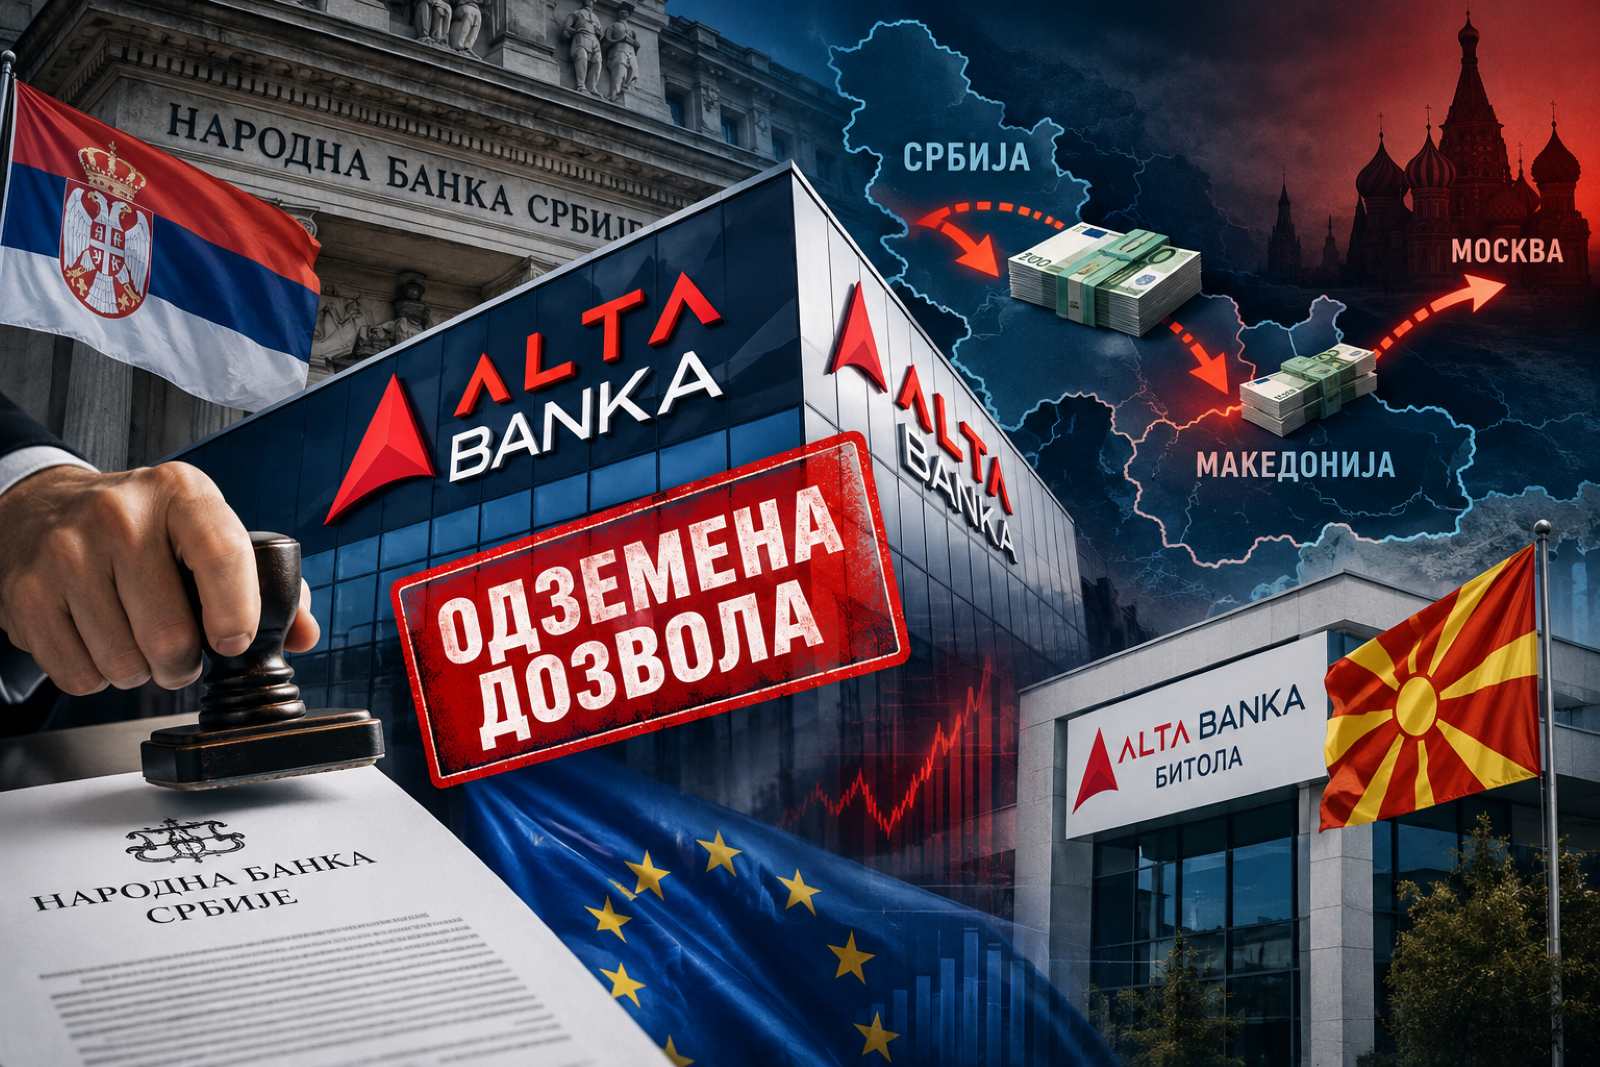
Банка која за само неколку години од релативно мал финансиски играч прерасна во институција што опслужува големи државни компании, купува банки во регионот и шири бизниси во повеќе сектори, преку ноќ остана без дозвола за работа. Народната банка на Србија на 31 октомври ѝ ја одзеде лиценцата на „Алта банка“ од Белград, оценувајќи дека нејзината финансиска состојба значително се влошила и дека е загрозена сигурноста на депозитите.
Истата белградска банка поседува над 95 проценти од акциите во „Алта банка“ АД Битола, поранешната Стопанска банка Битола, што го отвора прашањето какви последици може да има пропаѓањето на матичната банка врз нејзината инвестиција во Македонија.
Зошто српската централна банка ја одзеде дозволата?
Официјалното објаснување на Народната банка на Србија е дека на одземањето на лиценцата му претходеле супервизорски контроли, чија цел била банката да ја подобри својата ликвидност.
Тоа значи дека регулаторот веќе идентификувал проблеми со способноста на банката навремено да ги исполнува финансиските обврски и преземал активности за нивно надминување.
Но, наместо стабилизација, контролите покажале значително влошување на финансиската состојба и ризик од натамошно влошување на ликвидноста.
Разликата е важна. Банка може да поседува значителен имот, кредити и инвестиции, а сепак да нема доволно лесно достапни средства за навремено да ги исплати своите обврски.
Кога таквата состојба ќе стане сериозна, проблемот престанува да биде само деловен и станува прашање на заштита на штедачите и стабилноста на финансискиот систем.
Српскиот регулатор не објави детални податоци за недостигот на ликвидни средства, ниту ги наведе конкретните трансакции или деловни одлуки што довеле до кризата. Затоа, засега не може со сигурност да се утврди која поединечна операција го предизвикала конечниот пад.
Брза експанзија, растечки трошоци и 66 милиони евра нов капитал
Во мај годинава српскиот економски портал „Нова економија“ објави детална анализа на финансиските резултати на „Алта банка“ за периодот од 2023 до 2025 година.
Податоците покажале дека банката брзо ги зголемувала приходите, но истовремено растеле и трошоците, додека профитабилноста се намалувала.
Во 2025 година бројот на вработени пораснал за околу 23 проценти, трошоците за плати за 46 проценти, а профитната маржа се намалила од приближно 29 на 21 процент.
Иако банката остварила добивка од околу 1,37 милијарди српски динари, таа била пониска од добивката од 1,6 милијарди динари во 2024 година.
Уште повпечатлив е податокот дека во 2025 година сопственикот вложил дополнителни 7,8 милијарди динари, односно приближно 66 милиони евра, во капиталот на банката.
Тоа е сума неколкупати поголема од годишната добивка.
Зголемувањето на капиталот само по себе не е показател за финансиски проблем. Тоа може да биде нормален начин за финансирање раст. Но, кога експанзијата истовремено е придружена со опаѓање на оперативните парични текови и растечки трошоци, се отвора прашањето дали деловниот модел може да функционира без постојани нови вложувања.
Државните компании ѝ носеа големи бизниси
Подемот на „Алта банка“ во Србија беше тесно поврзан и со деловната соработка со големи јавни претпријатија.
Меѓу најпознатите клиенти е Електростопанството на Србија, ЕПС, преку чии платежни услуги се наплатуваа сметките за електрична енергија.
Со банката соработуваа и белградскиот „Паркинг сервис“ и Авто-мото сојузот на Србија.
Истражувањата на „Време“ и „Нова економија“ го отворија прашањето како приватната банка за кратко време добила толку значајни државни деловни аранжмани.
Особено внимание привлече фактот дека ЕПС одбил да ја достави документацијата за соработката со „Алта банка“ на барање на „Нова економија“, повикувајќи се на деловна тајна.
Но, големите деловни договори и значителниот промет не се автоматска гаранција за финансиска стабилност.
Банката мора да обезбеди соодветна ликвидност, квалитет на кредитното портфолио и доволно средства за покривање на обврските, независно од обемот на трансакциите што ги обработува.
Токму тука се појавува противречноста во случајот со „Алта банка“: финансиска институција што добивала сè поголеми бизниси и брзо се ширела во регионот на крајот останала без дозвола поради загрозена ликвидност.
Сметката блокирана, плаќањата пренасочени во други банки
Непосредно пред одземањето на дозволата се појавиле и дополнителни знаци на финансиски проблеми.
Српскиот неделник „Време“, повикувајќи се на регистарот на Народната банка на Србија, објави дека сметката на „Алта банка“ била во блокада од 30 октомври.
Истовремено, „Алта пеј“, компанијата од истата групација што обработува платежни трансакции, ги известила деловните партнери да ги пренасочуваат уплатите преку сметки во „Поштанска штедионица“ и „ОТП банка“.
Овој потег го привлече вниманието бидејќи групацијата поседувала сопствена инфраструктура за обработка на плаќања и користела сметки во повеќе банки, вклучително и во „Алта банка“.
Пренасочувањето на плаќањата само по себе не докажува незаконско работење. Но, во комбинација со блокадата и последователното одземање на дозволата, тоа е значајна околност за разбирање на кризата.
Сè уште не е објаснето кога точно започнале проблемите со ликвидноста, колкав бил нивниот обем и дали дел од средствата биле пренасочени заради одржување на редовното работење на другите компании во групацијата.
Македонија доби банка со сопственик што сега остана без лиценца
Случајот добива посебна тежина поради преземањето на Стопанска банка Битола.
Во октомври 2025 година српската „Алта банка“ ја финализираше аквизицијата, а во декември банката официјално го смени името во „Алта банка“ АД Битола.
Според податоците што ги објави македонската банка, белградската „Алта банка“ на 17 јули 2026 година поседувала 95,1754 проценти од обичните акции.
Оттука, одземањето на лиценцата во Србија не е безначајна информација за македонскиот банкарски пазар.
Сепак, важно е да се направи јасна разлика. „Алта банка“ АД Битола е посебно правно лице, кое работи со дозвола и под надзор на Народната банка на Северна Македонија. Одземањето на дозволата на белградската банка не значи автоматско одземање на дозволата или стечај на банката во Битола.
Но, пропаѓањето на доминантниот акционер создава прашања за идната сопственост, капиталната поддршка, евентуалната финансиска изложеност кон матичната банка и независноста на ликвидноста на македонската институција.
Токму затоа од македонската централна банка се очекуваат прецизни информации за проценката на ризиците што произлегуваат од новонастанатата состојба.
Политички обвинувања за сомнителни трансфери, но без јавно потврдени докази
Непосредно пред одземањето на дозволата, функционерот на СДСМ Андреј Жерновски побара одговори од премиерот Христијан Мицкоски и гувернерот Трајко Славески за наводите дека преку банкарската групација се префрлаат средства од Србија во Македонија.
Тој јавно го постави прашањето дали Македонија може да послужи како транзитна точка за средства што потоа би продолжиле кон Москва.
Претседателот на СДСМ, Венко Филипче, исто така во повеќе наврати обвинуваше дека власта овозможила влез на сомнителен капитал преку преземањето на банката во Битола.
Овие обвинувања, меѓутоа, не смеат да се мешаат со официјалната причина за одземањето на лиценцата.
Народната банка на Србија во соопштението не наведува перење пари, трансфери кон Русија или политичко влијание како причина за својата одлука. Таквите сомнежи бараат посебни проверки и докази.
Гувернерот Славески во изјава за српската телевизија Н1 на 30 октомври посочи дека македонскиот банкарски систем е стабилен и отпорен и дека Народната банка постојано ги следи ликвидноста, капиталната позиција и ризиците на банките.
Тој нагласи дека прекуграничните трансфери на пари сами по себе не претставуваат доказ за сомнителни активности.
Сепак, неговата изјава беше дадена пред објавувањето на одлуката за одземање на лиценцата. Новата состојба бара одговори што ќе се однесуваат конкретно на пропаѓањето на белградската банка и неговото можно влијание врз Македонија.
Кој ќе ја плати цената на пропаѓањето?
Српската Агенција за осигурување депозити треба во рок од седум работни дена да овозможи исплата на осигурените депозити, а со судска одлука ќе биде именувана и за стечаен управник.
Но, за македонските граѓани прашањето е поинакво: дали проблемите на акционерот од Србија може да влијаат врз работењето на банката во Битола?
Тоа засега не може да се утврди само врз основа на одлуката од Белград.
Потребни се информации за финансиската поврзаност меѓу двете банки, евентуалните меѓусебни обврски, квалитетот на капиталот и изложеноста на македонската банка кон останатите компании од групацијата.
Дополнително, се отвора и прашањето дали при одобрувањето на преземањето биле соодветно проценети брзината на експанзијата и финансиската одржливост на инвеститорот.
Фактот дека една банка за една година станала доминантен акционер во Македонија, а потоа останала без дозвола во сопствената држава, е доволна причина за засилена регулаторна проверка и транспарентно информирање на јавноста.
Она што се случи во Србија не е доказ дека македонската банка е финансиски нестабилна. Но, е сериозен предупредувачки сигнал дека стабилноста на сопствениците и потеклото на капиталот не се прашања што може да се затворат само со формално завршена аквизиција.