Skip to content


Банкарските кризи често почнуваат многу пред јавноста да дознае дека една банка има проблем. Додека штедачите веруваат дека нивните пари се сигурни, а политичарите и финансиските моќници ја градат својата доверба, слабостите во работењето можат да останат скриени зад ветувања, влијание и недоволно ефикасен надзор. Кога ќе се промени политичкиот контекст, се отвора прашањето што претходно можеби било потиснато: кој ја контролирал банката, кој ги проверувал ризиците и зошто институциите не реагирале навреме?
Случајот со „Алта банка“ повторно ја отвора оваа дилема. Но, за да се разбере пошироката слика, треба да се погледне и кон деведесеттите години, кога „Дафинмент банка“ и „Југоскандик“ ја претворија довербата на граѓаните во финансиска катастрофа, како и кон банката на семејството Кариќ, чиј институционален крај следуваше по падот на режимот на Слободан Милошевиќ.
Овие случаи не докажуваат дека секоја банка блиска до власта пропаѓа кога таа власт ќе падне. Тие, сепак, покажуваат колку е опасно кога финансиската доверба се потпира на политички авторитет наместо на транспарентни биланси, независна контрола и одговорност.
Алта банка: сериозни проблеми, но политичката вина допрва треба да се докаже
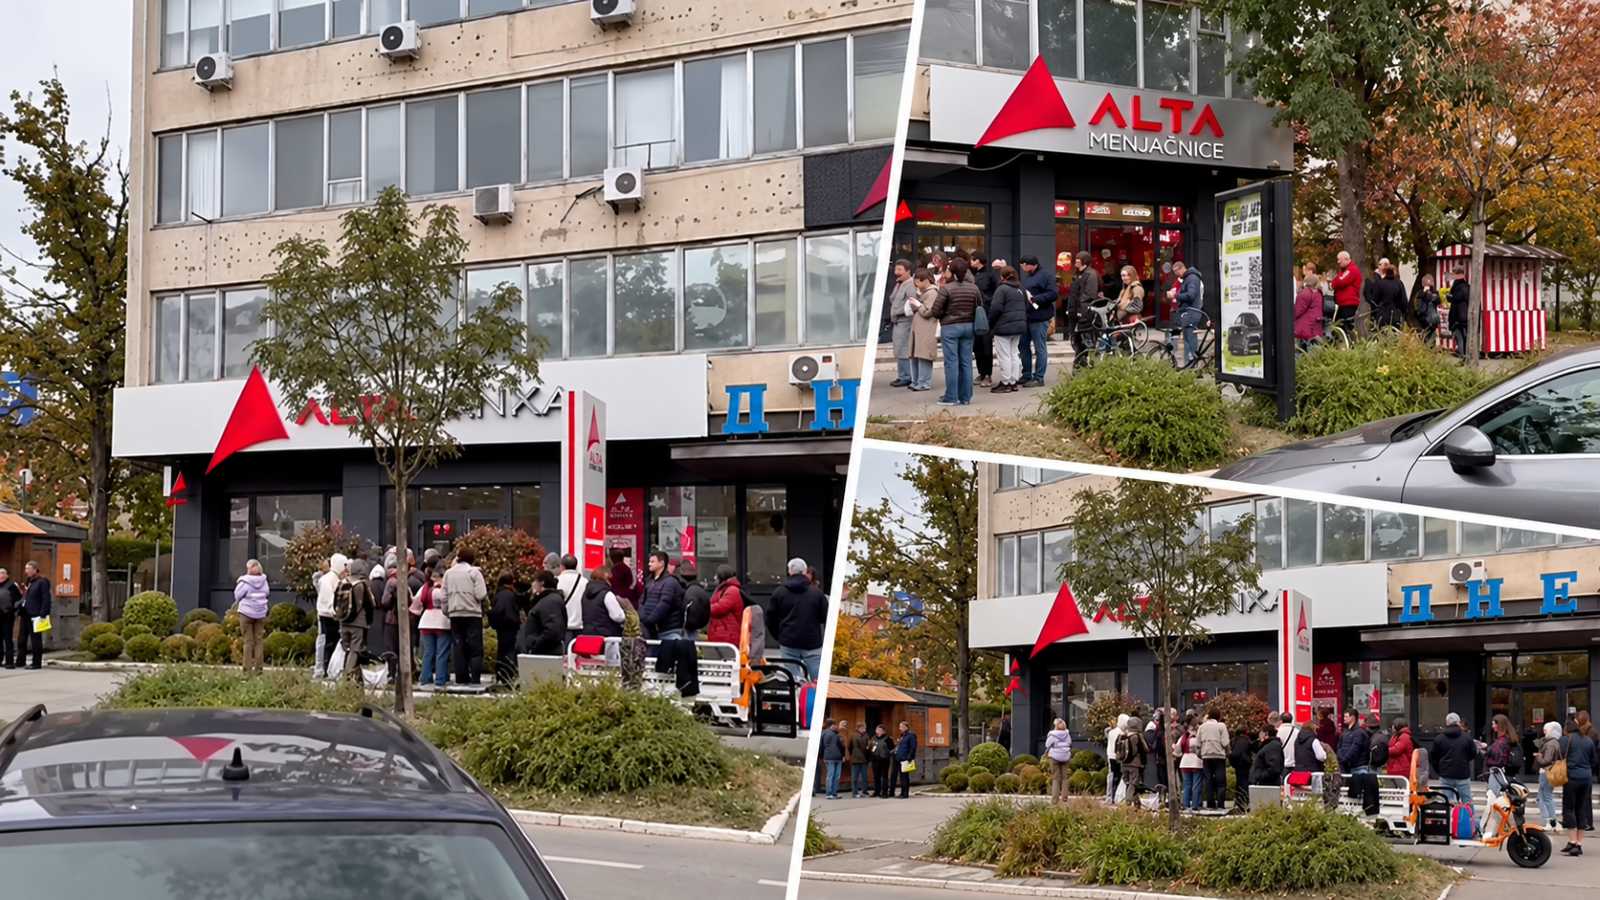
На 30 октомври 2026 година, Народната банка на Србија ѝ ја одзеде дозволата за работа на „Алта банка“ во Белград. Според официјалното соопштение, на одлуката ѝ претходеле контролни активности насочени кон подобрување на ликвидноста. Регулаторот утврдил дека финансиската состојба на банката значително се влошила и дека постои ризик од дополнително влошување на нејзината ликвидност, со што биле загрозени интересите на депонентите. Истовремено биле преземени мерки за поведување стечајна постапка и заштита на доверителите.
На 1 ноември, Народната банка на Македонија воведе привремена администрација во „Алта банка“ АД Битола. Во соопштението објавено преку медиумите, македонскиот регулатор наведе дека одлуката е донесена имајќи ги предвид случувањата со истоимената банка во Белград, со цел да се заштитат билансот на домашната банка и интересите на нејзините доверители.
Ова се официјално соопштени факти. Тие покажуваат дека проблемите во српската банка се сериозни и дека македонскиот регулатор презел мерки за да го ограничи ризикот што може да произлезе од сопственичката поврзаност.
Но, тие сами по себе не докажуваат дека банката пропаднала поради пад на политичка заштита, ниту дека политички фактори предизвикале незаконско работење. За таков заклучок се потребни дополнителни докази за сопственичките и деловните врски, кредитната политика, евентуалните трансакции со поврзани лица и постапувањето на регулаторите.
Токму затоа „Алта банка“ е повод за пошироко истражување, а не доказ што однапред ја потврдува тезата.
Дафинмент и Југоскандик: кога државниот авторитет ја хранеше довербата
Еден од најтешките финансиски скандали во поранешна Југославија се случи во раните деведесетти години. „Дафинмент банка“, предводена од Дафина Милановиќ, и „Југоскандик“, поврзана со Јездимир Васиљевиќ, привлекуваа граѓани со невообичаено високи камати на штедните влогови во германски марки и динари.
Во услови на хиперинфлација, санкции и осиромашување, понудите за брза заработка изгледаа како можност граѓаните да ги спасат своите заштеди. Но, моделот зависеше од приливот на нови штедачи, со чии средства се исплаќале претходните вложувачи — карактеристика на пирамидалните, односно Понциевите шеми.
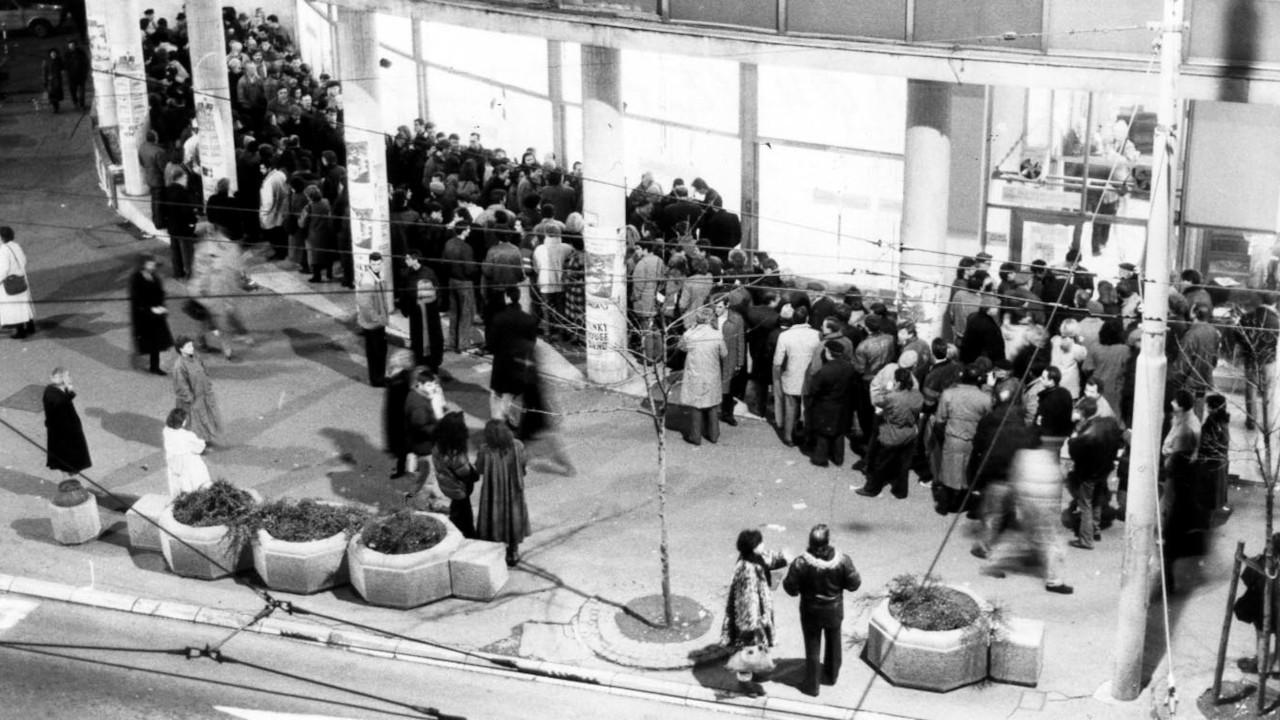
Во април 1993 година, The Washington Post известуваше за редици штедачи пред „Дафинмент банка“, кои се обидувале да ги повлечат парите, откако „Југоскандик“ веќе ги прекинал исплатите, а Васиљевиќ ја напуштил земјата.
Подоцнежното истражување на BBC на српски јазик се повикува на документи за врските на „Дафинмент банка“ со функционери од тогашната Социјалистичка партија на Србија, предводена од Милошевиќ. Според податоците од комисијата на Народната банка на Југославија, банката работела од октомври 1991 до мај 1993 година, имала 163.025 штедачи и им должела околу 450 милиони германски марки. При пописот по нејзиниот крах биле пронајдени само 109.639 германски марки.
Овие бројки ја покажуваат размерноста на финансиската катастрофа. Политичката поврзаност е важна затоа што довербата во банките не се создава само со каматните стапки и рекламите, туку и со впечатокот дека зад нив стојат моќни луѓе и институции.
Сепак, постои важна хронолошка разлика: „Дафинмент банка“ и „Југоскандик“ пропаднаа во 1993 година, додека Милошевиќ сè уште беше на власт. Тие не се пример за банки што пропаднале дури по смената на режимот, туку за финансиски конструкции што се распаднале под истиот политички систем во кој ја стекнале својата доверба.
Падот на режимот во октомври 2000 година, сепак, отвори простор за поинтензивно преиспитување на старите врски и за поширока јавна дебата за одговорноста на политичките и финансиските структури. Штетата за штедачите остана долгорочна, а обврската за исплата на старите девизни заштеди стана тежок товар за државата.
Кариќ банка: кога регулаторот ја открил дупката во капиталот
Попрецизен пример за банка што дошла под удар на регулаторот по падот на Милошевиќ е „Астра банка“, претходно позната како „Кариќ банка“. Банката била поврзувана со семејството Кариќ, чиј бизнис имал блиски врски со поранешниот режим.
На 16 октомври 2001 година, Народната банка на Југославија вовела администрација во „Астра банка“. Во официјалното соопштение од ноември истата година, регулаторот наведува дека контролата покажала оти паричниот дел од акционерскиот капитал бил во негатива од околу 35 милиони американски долари, наместо да го исполнува законскиот минимум од пет милиони долари. На 16 ноември била одземена дозволата за работа и била поведена стечајна постапка.
Во извештај на агенцијата АФП се наведува дека кипарската филијала на банката ја загубила дозволата откако југословенскиот регулатор ја известил за затворањето на операциите во Белград. Во истиот извештај се пренесува оценката на кипарски претставник дека банката била поврзана со режимот на Милошевиќ и дека Богољуб Кариќ ја сменил политичката страна по неговиот пад.
Овој пример е особено важен за анализата: постојат официјални податоци за сериозно негативниот капитал и за мерките на регулаторот, а политичката поврзаност е документирана во тогашните медиумски извештаи. Но, и тука треба да се избегне поедноставениот заклучок дека политичката промена сама по себе ја предизвикала несолвентноста. Она што може да се каже е дека по смената на режимот банката се нашла под регулаторна контрола, а проверката открила состојба што не можела да се усогласи со законските барања.
Случајот покажува и колку е важна доследноста на институциите. Во подоцнежните години, одлуките за одземање на дозволата и ликвидација на „Астра банка“ биле оспорувани и поништувани во судски постапки. Народната банка на Србија во 2005 година соопшти дека повторно ја одзела дозволата — осми пат — додека правниот статус на банката и правата на доверителите биле заглавени во долг институционален спор.
Значи, не е доволно еднаш да се открие проблемот. Потребни се и функционален правосуден систем и процедури што ќе овозможат навремено решавање на стечајот, заштита на доверителите и спречување на дополнително обезвреднување на имотот.
Београдска банка и Балтија: кога доцнењето на надзорот ја продлабочува кризата
По падот на Милошевиќ, српските власти започнаа поширока реконструкција на банкарскиот систем. На 3 јануари 2002 година беа поведени стечајни постапки за четири големи државни банки: „Београдска банка“, „Беобанка“, „Инвестбанка“ и „Југобанка“.
Според извештајот на Меѓународниот монетарен фонд, одлуката следувала по детална процена на нивната состојба кон крајот на 2001 година. Заклучокот бил дека потребните буџетски средства за нивна санација се превисоки, а продолжувањето на рехабилитацијата финансиски неодржливо.
Во случајот со „Београдска банка“, дополнителни историски извори ја опишуваат нејзината поврзаност со финансиските структури на поранешниот режим. Но, нејзиниот стечај треба да се разбере и во поширокиот контекст на системските слабости, натрупаните загуби и потребата за реструктурирање на банкарскиот сектор, а не само како последица на смената на власта.
Поширока поука дава и случајот со летонската „Банка Балтија“, која пропадна во мај 1995 година. Според анализата на ММФ, банката била најголемата комерцијална банка во земјата, со околу 30 проценти од вкупните депозити. Причините за нејзиниот крах вклучувале ризично кредитирање, кредити кон поврзани лица, недоволни внатрешни контроли, прекршување на регулаторните правила и измамнички активности.
ММФ посочува дека проблемите биле познати пред затворањето, но реакцијата на властите била одложувана. Големината и влијанието на банката создале очекување дека државата ќе ја спаси, додека одложувањето на решителните мерки оставило простор за дополнителни ризици и загуби.
„Банка Балтија“ не е пример за банка што пропаднала по смена на власт. Таа е пример за друг, подеднакво важен проблем: кога политичките и економските притисоци го одложуваат регулаторното дејствување, цената на крајот може да ја платат штедачите и целиот финансиски систем.
Лекцијата за Македонија: надзорот мора да биде независен од политиката
За Македонија, овие случаи не се доказ дека „Алта банка“ е дел од ист историски образец. Тие се предупредување дека банкарскиот систем не смее да зависи од политичките врски на сопствениците, ниту од тоа кој моментално ја контролира власта.
Во актуелниот случај, Народната банка на Македонија соопшти дека „Алта банка“ АД Битола е независен правен субјект, основан според домашното законодавство, и дека нејзиното работење се оценува според македонската регулатива. Регулаторот исто така наведе дека ги следи ризиците што произлегуваат од сопственичката поврзаност.
Токму затоа треба да се постават неколку суштински прашања: дали сопственичките и деловните врски се проверуваат доволно темелно, дали кредитирањето кон поврзани лица е под соодветна контрола, дали надзорот реагира навреме и дали јавноста добива доволно информации за мерките што се преземаат — без да се загрозат законските обврски за доверливост.
Независноста на регулаторот не значи дека секој детал од надзорот треба да биде јавен. Таа значи дека одлуките мора да се носат врз основа на финансиската состојба, законските правила и интересите на депонентите, а не врз основа на политичката моќ на сопственикот или неговите контакти.
Исто така, политичката блискост сама по себе не е доказ за финансиски криминал. Но, ако банката има поврзани сопственици, големи изложености кон одредени компании или сомневања за незаконски трансакции, регулаторот мора да има капацитет да ги провери тие ризици и да постапи без одложување.
Историјата на „Дафинмент“, „Југоскандик“, „Астра банка“ и „Банка Балтија“ покажува дека довербата може брзо да се претвори во паника, но последиците од лошото управување траат со години. Политичките покровители може да исчезнат, сопствениците да ја сменат страната, а банките да се најдат во стечај, но загубените заштеди и нарушената доверба остануваат проблем на граѓаните.