Skip to content


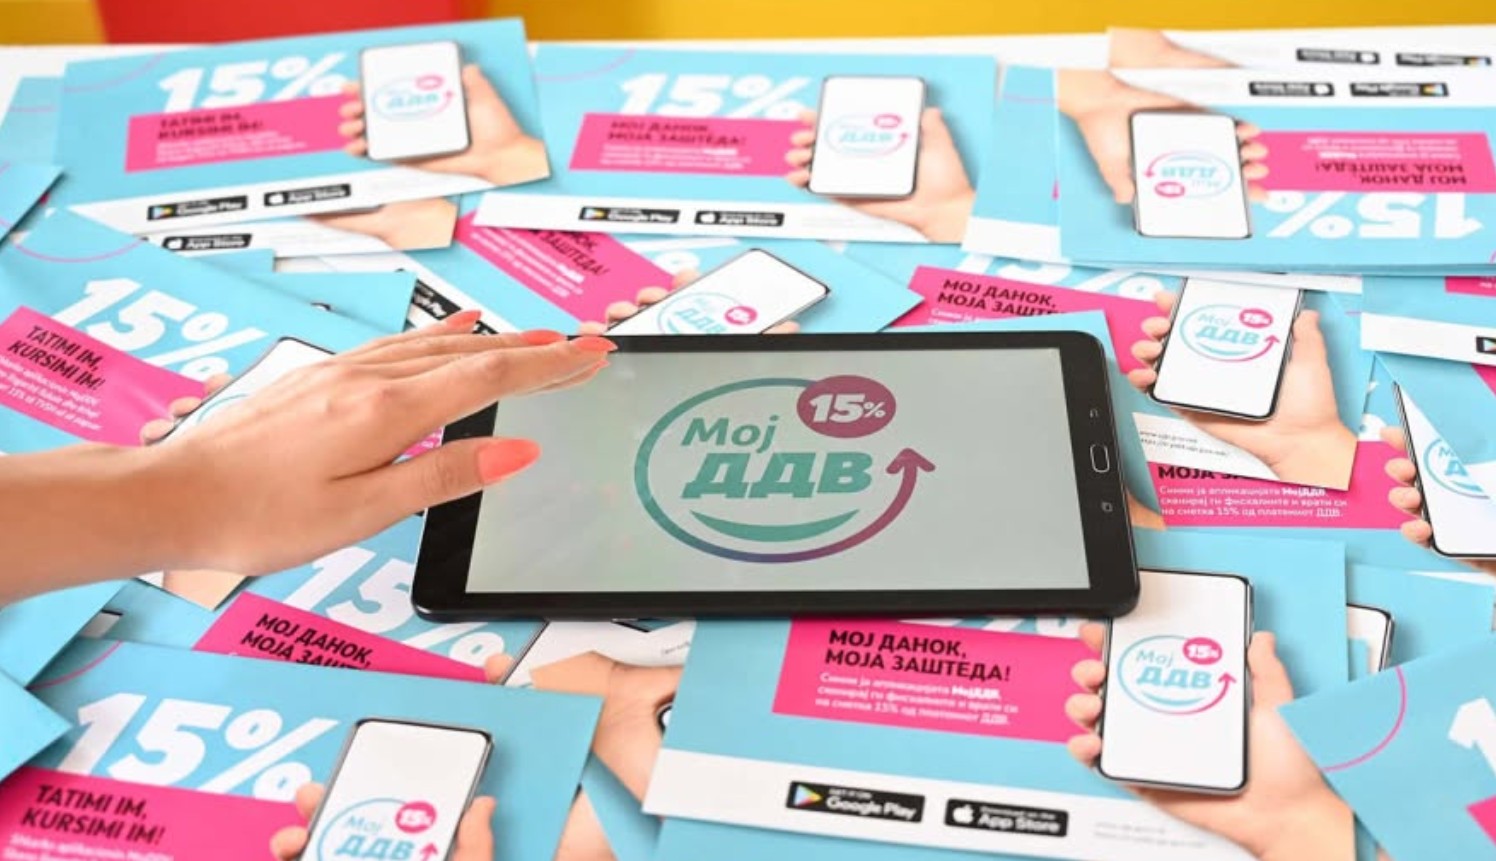
Преку „МојДДВ“ во 2025 година на граѓаните им биле исплатени околу 56,4 милиони евра. Овие пари се директна придобивка за семејните буџети, но значењето на мерката е пошироко: купувачот добива финансиски интерес да побара фискална сметка, а државата дополнителна поддршка во евидентирањето на прометот.
Токму поврзувањето на личната корист со даночната дисциплина е најсилната страна на „МојДДВ“. Мерката има добра основа да продолжи и да се унапредува, со редовни исплати, подостапна апликација и јавно мерење на резултатите.
Што покажуваат исплатените 56,4 милиони евра
Според соопштението на Управата за јавни приходи од 14 јануари 2026 година, во текот на 2025 година преку редовни и дополнителни исплати биле вратени вкупно 3,47 милијарди денари.
Ова е сума исплатена во една календарска година. Таа опфаќа и поврат за сметки од претходни периоди, па не треба да се претставува како поврат исклучиво за купувањата направени во 2025 година.
Податоците покажуваат и колку е широк опфатот. За третото тримесечје од 2025 година биле исплатени приближно 922 милиони денари на 515.182 корисници. Пресметката од овие податоци дава просечен поврат од околу 1.790 денари по корисник за тоа тримесечје.
Тоа е конкретен износ со кој домаќинството располага. Корисникот може да го потроши за секојдневни потреби, да подмири дел од обврските или да го заштеди. Државната поддршка има јасен примател и износ што може да се провери.
До 8.400 денари годишно по корисник
Максималниот поврат изнесува 2.100 денари за едно календарско тримесечје. Корисник што го достигнува лимитот во сите четири тримесечја може да оствари до 8.400 денари годишно. За домаќинство со двајца корисници, секој со исполнети услови и остварен максимален поврат, вкупниот износ би достигнал 16.800 денари.
Овие суми не се автоматски загарантирани. Повратот зависи од прифатените фискални сметки и од пресметаниот данок. Сепак, годишниот максимум покажува дека редовното користење може да донесе забележлива помош, особено во домаќинство што внимателно го планира секој расход.
За граѓанинот е важна и предвидливоста. Кога знае дека повратот ќе пристигне во утврден рок, може да го вклучи во семејната пресметка. Затоа навремената исплата е дел од вредноста на мерката.
Зошто купувачот има интерес да бара фискална сметка
Економската логика на „МојДДВ“ е едноставна. За да добие поврат, купувачот треба да има фискална сметка. Со тоа барањето сметка добива непосредна финансиска причина, покрај општата свест дека прометот треба да биде евидентиран.
Инспекциските служби имаат ограничени ресурси и не можат постојано да присуствуваат на секое продажно место. Кога и купувачот инсистира на сметка, се создава дополнителен притисок продажбата правилно да се регистрира.
Ова има значење и за фирмите што ги исполнуваат обврските. Неевидентираниот промет создава нееднакви услови: трговецот што прикрива продажба избегнува обврски што неговиот конкурент ги плаќа. Поттикот за издавање сметки затоа има и деловна оправданост, преку поддршка на фер конкуренцијата.
Граѓаните, сепак, не ја преземаат работата на инспекторите. „МојДДВ“ треба да ги дополнува контролите, а УЈП да ги користи расположливите податоци за да ги насочува таму каде што има ризик. Самото скенирање сметки не ги открива сите облици на даночно затајување.
Меѓународното искуство ја поддржува оваа логика
Постојат истражувања што покажуваат дека наградувањето на купувачите за евидентирани купувања може да ја подобри даночната наплата.
Економистката Жоана Наритоми ја истражувала програмата „Нота фискал паулиста“ во бразилската сојузна држава Сао Пауло. Во труд објавен во „Американ економик ривју“ во 2019 година, таа утврдува зголемување на пријавената продажба кај фирмите од најмалку 21 отсто во текот на четири години. Даночните приходи, по одбивањето на наградите за потрошувачите, се зголемиле за 9,3 отсто.
Бразилската програма има сопствени правила и опфаќа различни поттикнувања, вклучително и наградни извлекувања. Затоа нејзините резултати не можат да се пренесат како проценти за Македонија. Истражувањето, меѓутоа, дава поткрепа за основниот пристап: личниот интерес на купувачите може да помогне во пријавувањето на продажбата.
За „МојДДВ“ тоа е аргумент да се измери домашниот ефект со слична сериозност.
Поголем поврат за македонски добра и услуги
Правилата предвидуваат враќање 20 отсто од пресметаниот ДДВ за македонски добра и услуги и 10 отсто за останатите. Процентите се однесуваат на данокот содржан во цената.
На пример, производ со крајна цена од 1.180 денари и даночна стапка од 18 отсто содржи 180 денари ДДВ. Ако спаѓа во категоријата македонски добра, повратот би бил 36 денари, а за останатите добра со иста цена и даночна стапка би бил 18 денари, пред достигнувањето на кварталниот лимит.
Разликата е дополнителен поттик за избор на домашната понуда. Цената, квалитетот и достапноста остануваат важни при купувањето, но повисокиот поврат додава уште една причина потрошувачот да избере македонски производ.
За да се утврди колку овој поттик навистина ја менува потрошувачката, потребни се посебни податоци. Законската разлика во повратот покажува намера да се поддржи домашната понуда; не е доволна сама по себе да докаже раст на нејзината продажба.
Помош за домаќинствата, со потреба од подобра достапност
Ист исплатен износ има поголемо релативно значење за семејство со пониски приходи. Затоа повратот на дел од ДДВ има социјална вредност, иако мерката не е замена за насочената помош кон најранливите.
Постојат и разлики во можноста да се користи. Домаќинството што троши помалку може потешко да го достигне максималниот поврат. Корисник што нема соодветен телефон, интернет или доволно дигитални вештини се соочува со дополнителна пречка.
Овие ограничувања се причина мерката да стане подостапна. Практична помош при регистрацијата, едноставни упатства и поддршка за постарите корисници можат да ја приближат до луѓе што имаат право на поврат, но тешко го остваруваат.
При оценувањето на нејзината правичност, важни се податоците за тоа кои групи ја користат, колкав поврат добиваат и кои остануваат надвор од системот.
Редовната исплата и функционалната апликација се неопходни
Законот предвидува исплата во рок од 60 дена по завршувањето на календарското тримесечје. Фискалните сметки треба да се пријават најдоцна десет дена од издавањето.
Поради овие рокови, стабилноста на апликацијата директно влијае врз остварувањето на правото. Техничките пречки треба брзо да се отстрануваат, а корисниците навремено да добиваат јасни информации за проблемите и нивното решавање.
Подеднакво е важно граѓанинот да може лесно да провери колкав поврат остварил, дали сметките се прифатени и дали има неточен податок што ја спречува исплатата. Колку е поедноставна постапката, толку е полесно редовното користење.
Буџетскиот ефект треба да се докаже со податоци
Исплатените 56,4 милиони евра се јавни средства. За целосно оценување на мерката треба да се земат предвид и трошоците за системот, неговото одржување и обработката на исплатите.
Од другата страна е дополнителниот данок што евентуално е наплатен затоа што повеќе продажби биле евидентирани. Токму тој износ треба да се измери. Растот на вкупните приходи од ДДВ сам по себе не покажува колкав е придонесот на „МојДДВ“, бидејќи врз наплатата влијаат и цените, потрошувачката, увозот и даночните промени.
Корисна оценка би ги споредила промените во однесувањето на фирмите и купувачите, бројот на дополнително издадени сметки и наплатениот данок, со јасно објаснета методологија. Така поддршката за мерката би добила уште поцврста основа.
Директната придобивка за граѓаните веќе е видлива во исплатите. Поттикот да се бара фискална сметка е добро поставен, а меѓународното искуство покажува дека ваквиот пристап може да донесе и подобра наплата. Затоа „МојДДВ“ заслужува континуитет, навремена реализација и подобрувања што ќе ја направат подостапна и поефикасна.