Skip to content


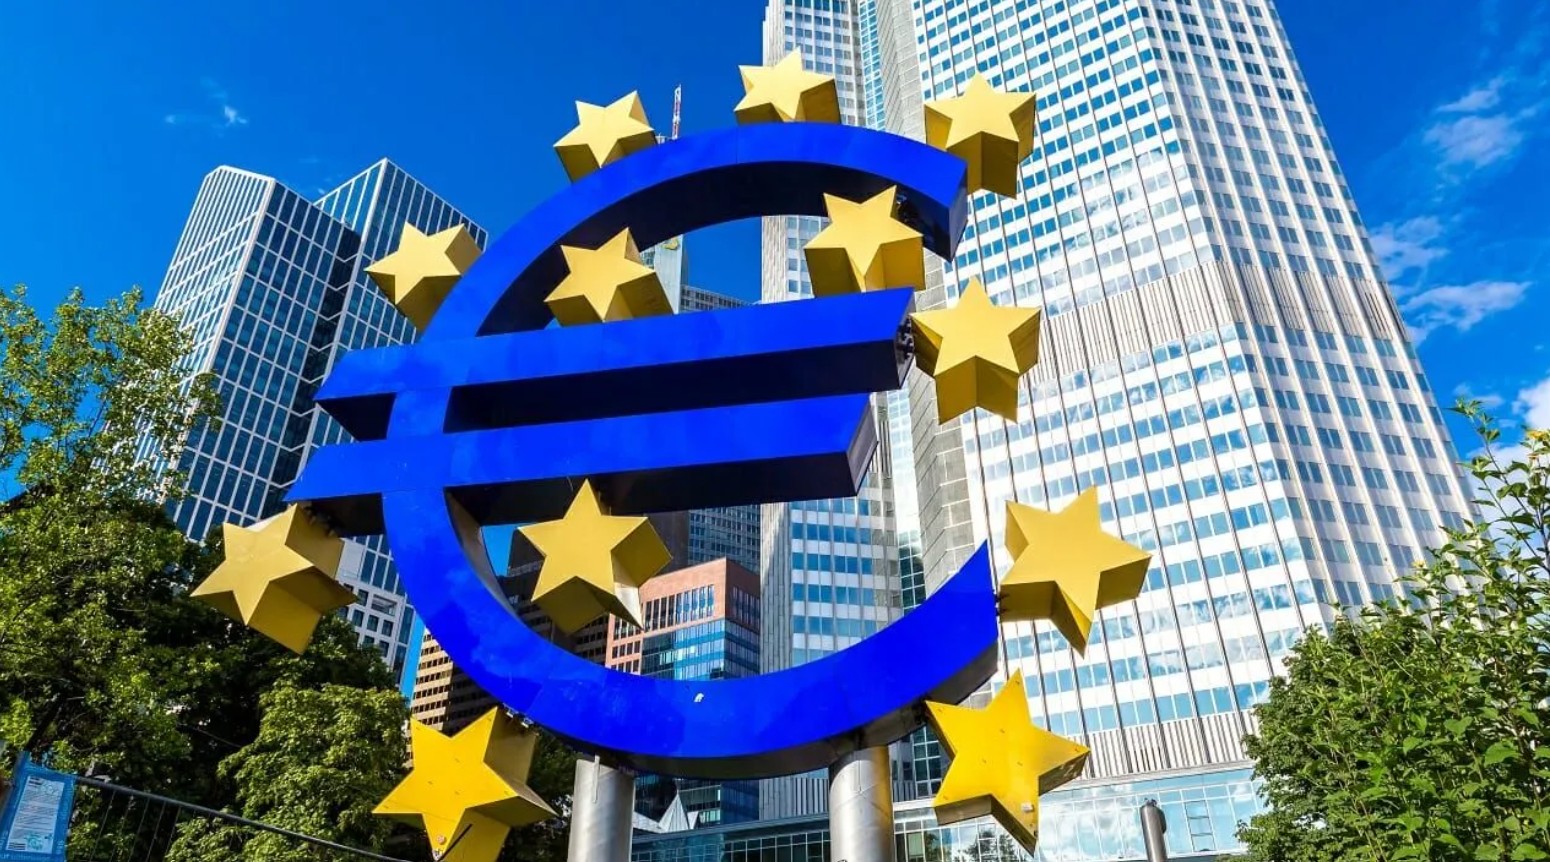
Европската централна банка направи важен чекор кон финансиски систем во кој обврзници и други средства ќе можат да се издаваат и пренесуваат преку блокчејн и слични технологии, без банките за плаќањето да мора да користат биткоин, приватен стејблкоин или друга криптовалута.
Од 21 септември во функција е „Понтес“, новата инфраструктура на Евросистемот преку која трансакциите со токенизирани финансиски средства можат да се порамнуваат со пари на централната банка.
Тоа звучи како дигитално евро, но не е дигиталното евро што ЕЦБ го подготвува за граѓаните.
„Понтес“ е наменет пред сè за банки, инвеститори и финансиски пазари. Неговата задача е да го поврзе светот на токенизираните средства и DLT-технологијата со постојната европска инфраструктура за големи плаќања TARGET.
Практично, банките можат да тргуваат со токенизирана обврзница или друго финансиско средство, а паричниот дел од трансакцијата да биде порамнет во пари на централната банка, наместо преку приватно издаден дигитален токен.
Меѓу првите институции што го завршиле процесот за приклучување се Deutsche Bank, Santander, Société Générale, DZ Bank, Европската инвестициска банка и KfW, додека меѓу вклучените DLT-платформи се Clearstream, Axiology, Cashlink и SWIAT.
Суштината најлесно се објаснува со токенизирана обврзница. Во овој модел хартијата од вредност е претставена како дигитален токен на дистрибуирана книга, но останува прашањето како сигурно да се изврши плаќањето.
„Понтес“ овозможува испораката на средството и плаќањето да бидат синхронизирани. Во финансискиот систем овој принцип се нарекува „delivery versus payment“, хартијата од вредност се пренесува само ако истовремено се изврши и паричната страна на трансакцијата.
Со тоа се намалува ризикот едната страна да го испорача финансиското средство, а другата да не ги испорача парите.
Токму тука е и главната разлика со криптовалутите и стејблкоините.
„Понтес“ не е нова валута. Не е биткоин-конкурент и не е приватен токен врзан за еврото. Тој е инфраструктура преку која постојните пари на централната банка можат да се користат за порамнување трансакции со токенизирани финансиски средства.
Ниту, пак, значи дека граѓаните од 21 септември добиваат дигитални евра во електронски паричник.
Дигиталното евро е посебен проект на ЕЦБ. Според актуелната временска рамка, ако биде усвоена потребната европска регулатива, пилот-фаза се очекува од втората половина на 2027 година, а Евросистемот цели да биде подготвен за можна прва емисија во 2029 година.
И дигиталното евро, доколку биде воведено, нема да биде криптовалута во класична смисла. Тоа би било дигитална форма на централнобанкарски пари, замислена како дополнување на готовината и средство за секојдневни плаќања.
За Македонија, стартот на „Понтес“ отвора прашање дали приклучувањето кон SEPA автоматски носи пристап и до ваквата европска инфраструктура.
Засега – не.
SEPA и „Понтес“ се различни системи. SEPA овозможува стандардизирани плаќања во евра меѓу банки и држави, додека „Понтес“ е наменет за порамнување на големи трансакции со токенизирани финансиски средства и е поврзан со пристапот до инфраструктурата T2 и со специфични услови за финансиските институции.
На објавената листа на првите институции подготвени за користење на системот нема македонска банка, Народната банка или Централниот депозитар за хартии од вредност.
Индиректен пристап во иднина би можел да биде можен преку европски банки, кореспондентски односи или други финансиски партнери, но тоа не е исто што и директно учество во системот.
Принципот „испорака наспроти плаќање“, сепак, не е непознат за македонскиот пазар. Централниот депозитар за хартии од вредност веќе го користи при порамнувањето на берзанските трансакции. Разликата е што „Понтес“ истиот принцип го внесува во новиот свет на токенизирани средства и DLT-инфраструктура.
За обичниот граѓанин начинот на плаќање денес не се менува. Но во позадината на европскиот финансиски систем се случува значајна промена: блокчејн-трансакциите со финансиски средства сега можат да завршат со порамнување во пари на централната банка, без приватна криптовалута како посредник.