Skip to content


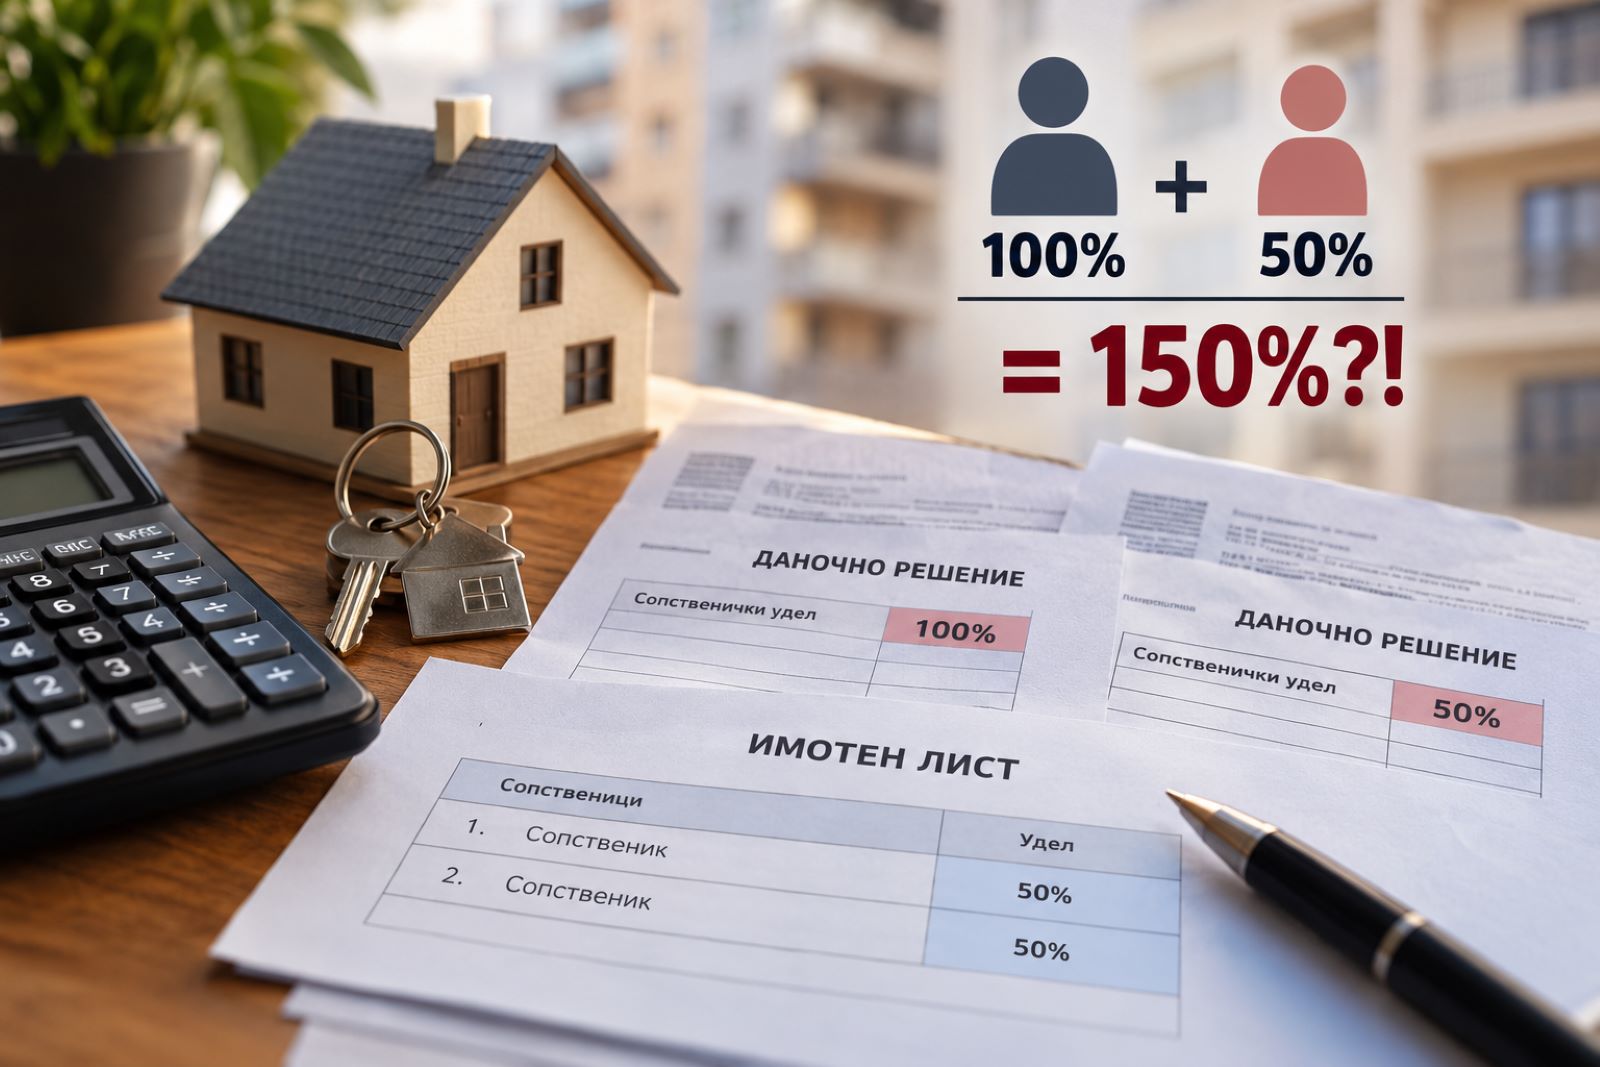
Граѓаните можат да плаќаат повисок данок на имот поради погрешно евидентирани сопственички удели, неточна квадратура или неприменето законско олеснување. Во одредени случаи, за стан што има двајца сопственици со по 50 отсто удел, општинската евиденција може да покажува вкупно 150 отсто сопственост. Тоа значи дека за една недвижност може да се пресметува данок како за еден и пол стан. Затоа, пред плаќањето на годишните решенија, вреди да се проверат неколку клучни податоци.
Двајца сопственици, а данок за еден и пол стан
Една од грешките што може да се појават во општинската даночна евиденција е неправилно ажурирање на сопственичките удели по промена на сопственоста.
На пример, стан првично бил евидентиран на еден сопственик, кој плаќал данок за целиот имот. Подоцна, во имотниот лист се запишани двајца сопружници со по 50 отсто сопственички удел.
Но, ако промената не е правилно внесена во даночната евиденција, првиот сопственик може да продолжи да добива решение за 100 отсто од станот, додека вториот добива решение за дополнителни 50 отсто.
Така, за недвижност што има само 100 отсто сопственост, се создаваат даночни задолжувања врз основа на вкупно 150 отсто сопственички удел.
Проблемот е што секој сопственик може редовно да го плаќа своето решение, без да забележи дека за истиот имот се пресметува повеќе данок отколку што треба.
Според Законот за даноците на имот, кога недвижноста е во сопственост на повеќе лица, секој од нив е даночен обврзник сразмерно на својот сопственички дел.
Затоа, кога станот или куќата имаат повеќе сопственици, важно е да се споредат сите даночни решенија со актуелниот имотен лист. Збирот на сопственичките удели не смее да надминува 100 отсто.
Како се пресметува данокот на имот?
Данокот на имот се пресметува врз основа на проценетата пазарна вредност на недвижноста, а не нужно според цената по која станот бил купен.
Редовната даночна стапка се движи од 0,10 до 0,20 отсто, а конкретната стапка ја утврдува надлежната локална самоуправа.
На пример, ако проценетата вредност на станот изнесува четири милиони денари, а даночната стапка е 0,10 отсто, годишниот данок изнесува 4.000 денари.
Но, тоа не значи дека секој сопственик треба да ја плати целата сума.
Кој има право на 50 отсто помал данок?
Законот предвидува намалување од 50 отсто на пресметаниот данок за станбен објект и двор во кој живее даночниот обврзник.
Тоа значи дека за стан за кој годишниот данок изнесува 4.000 денари, по примената на олеснувањето обврската се намалува на 2.000 денари.
Ова право не важи автоматски за секоја недвижност што ја поседува граѓанинот. За втор стан, викендичка или друг имот во кој сопственикот не живее, даночниот третман може да биде различен.
Затоа е важно во решението да се провери дали законското намалување е правилно применето.
Зошто данокот може да порасне и без промена на стапката?
Даночната обврска може да се зголеми и кога општината не ја менува даночната стапка.
Причината е проценетата пазарна вредност на недвижноста. Ако таа биде утврдена на повисок износ, ќе се зголеми и данокот што треба да се плати.
На пример, за стан со проценета вредност од четири милиони денари, при стапка од 0,10 отсто, данокот изнесува 4.000 денари. Ако проценетата вредност се зголеми на пет милиони денари, данокот ќе изнесува 5.000 денари, иако стапката останала иста.
Затоа, при споредување на решенијата од две последователни години, граѓаните треба да проверат дали е променета проценетата вредност, а не само конечната сума.
Празен стан може да значи трипати повисок данок
Законот предвидува повисоко оданочување за недвижности што не се користат од сопственикот и не се издаваат под закуп подолго од шест месеци во текот на една година.
За таквите недвижности е предвидена трипати повисока даночна стапка во однос на основната.
Дополнително, законските одредби предвидуваат петпати повисока стапка за сопствениците кои нема да пријават дека не го користат недвижниот имот.
Ова значи дека два стана со иста проценета вредност не мора да имаат иста годишна даночна обврска. Начинот на користење на недвижноста може значително да влијае врз пресметката.
Пет работи што треба да ги проверите во даночното решение
Пред да го платат данокот, граѓаните треба да обрнат внимание на неколку податоци:
1. Сопственички удел: Дали процентот во решението одговара на имотниот лист? Ако има повеќе сопственици, проверете ги сите решенија. Можно е еден сопственик да биде задолжен за 100 отсто, а другиот за дополнителни 50 отсто од истиот имот.
2. Површина на недвижноста: Дали квадратурата е правилно евидентирана и дали одговара на податоците во имотниот лист?
3. Проценета пазарна вредност: Дали вредноста на недвижноста е променета во споредба со претходните години?
4. Даночна стапка: Дали е применета стапката што важи за конкретниот имот во надлежната општина?
5. Даночно олеснување: Дали е пресметано намалувањето од 50 отсто ако ги исполнувате законските услови?
Посебно внимание треба да обрнат граѓаните кај кои во меѓувреме имало промена на сопственоста, наследување, подарок или друга промена што влијае врз сопственичките удели.
Што ако општината погрешно го пресметала данокот?
Граѓаните кои ќе забележат несовпаѓање меѓу даночното решение и имотниот лист треба да се обратат до надлежното општинско одделение за администрирање на даноците.
Со актуелен имотен лист можат да побараат проверка и усогласување на сопственичките удели, квадратурата или другите податоци врз основа на кои е направена пресметката.
Ако грешката постоела и во претходните години, важно е да се побара проверка и на постарите решенија, како и информација дали постои законска основа за враќање или пребивање на евентуално преплатениот данок.
Враќањето на средствата не е автоматско. Тоа зависи од конкретната постапка, законските рокови и утврдените околности.
Доколку граѓанинот не се согласува со донесеното даночно решение, има право да го оспори во соодветна постапка. Рокот, надлежниот орган и начинот на оспорување треба да се проверат во правната поука на решението.
Важно е да се знае дека поднесувањето жалба само по себе не значи дека се одложува обврската за плаќање на данокот.
Даночното решение не е само уплатница. Тоа е документ што треба да се спореди со имотниот лист, особено кога недвижноста има повеќе сопственици или кога сопственоста се менувала. Една неажурирана промена може да значи дека граѓаните со години плаќаат повеќе отколку што навистина должат.