Skip to content


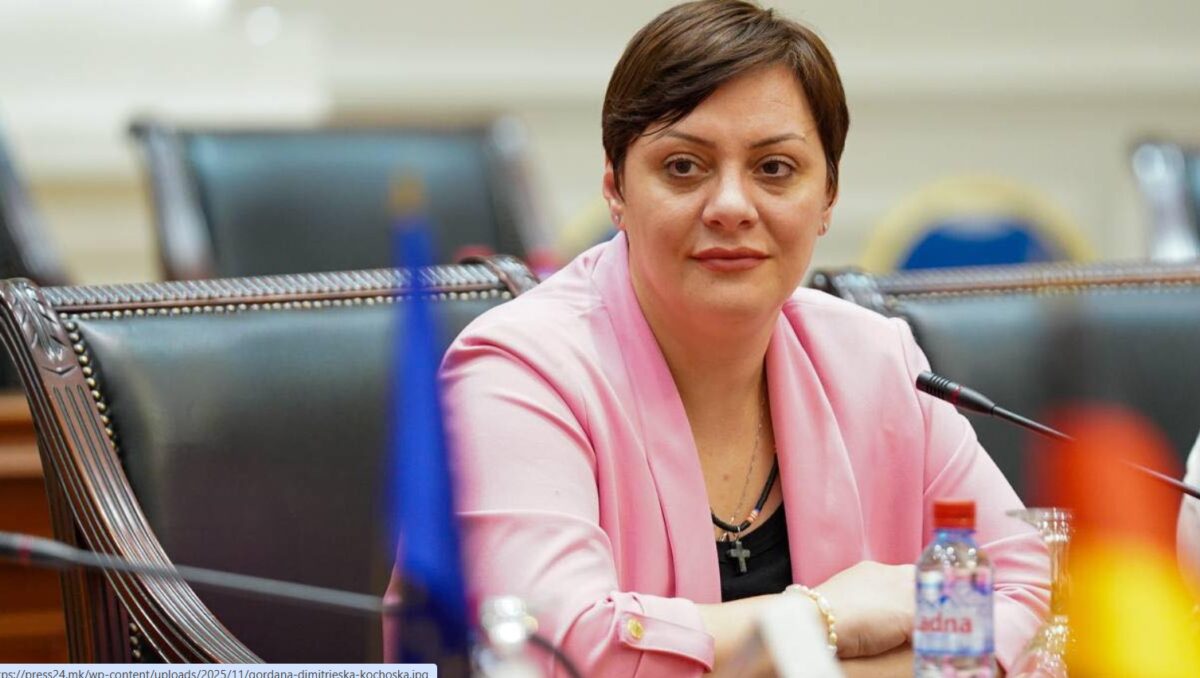
Министерката за финансии Гордана Димитриеска-Кочоска уверува дека јавниот долг е под контрола и дека државата се задолжува исклучиво во рамките на планираното. Но, податоците на Министерството за финансии и Меѓународниот монетарен фонд отвораат поинакво прашање: дали фактот што задолжувањето е однапред планирано значи и дека јавните финансии се долгорочно одржливи?
Македонија влегува во период на високи обврски за отплата на постојните долгови, нови задолжувања и ограничен простор за зголемување на јавните расходи. Иако Министерството за финансии тврди дека јавниот долг се движи според проекциите, меѓународните финансиски институции предупредуваат дека земјата има значителни потреби за финансирање, а ризиците дополнително се зголемуваат поради глобалната неизвесност и притисокот врз буџетот.
Во интервју за ТВ Сител, министерката Димитриеска-Кочоска изјави дека до крајот на 2026 година ќе се реализираат само задолжувањата предвидени со Буџетот и Ребалансот, а нова еврообврзница нема да се издава пред следната година.
Таа посочи дека во 2027 година е можно задолжувањето на меѓународниот пазар да се реализира во два дела, зависно од финансиските услови, со цел да се обезбедат средства за враќање на еврообврзницата издадена во 2023 година.
Но, зад уверувањето дека сè е во рамките на планот стои фактот дека државата и во наредните години ќе мора да позајмува значителни средства за да ги отплаќа претходно преземените обврски.
ММФ предупредува: Јавниот долг останува околу 60 отсто од БДП
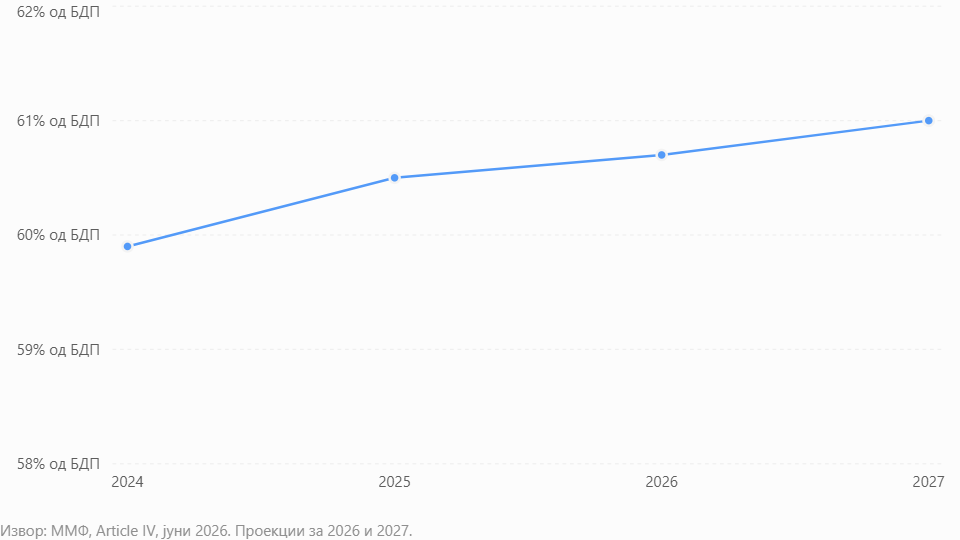
Според јунскиот извештај на Меѓународниот монетарен фонд, јавниот и јавно гарантираниот долг на Македонија се проценува на 60,7 отсто од БДП во 2026 година, со понатамошно зголемување на 61 отсто во 2027 година. Тоа се проекции, а не конечни реализирани податоци.
Овие бројки покажуваат дека задолженоста не се намалува значително и покрај најавите за фискална консолидација. Во основното сценарио на ММФ долгот останува релативно стабилен, но на високо ниво за домашните фискални можности.
Важна е разликата меѓу државниот долг и пошироко дефинираниот јавен и јавно гарантиран долг. Според ММФ, долгот на општата влада во 2026 година се проценува на 53,1 отсто од БДП, додека поширокиот показател, кој ги вклучува и релевантните обврски на јавните претпријатија, достигнува 60,7 отсто.
Оттука, кога се оценува вкупниот ризик за јавните финансии, не е доволно да се гледа само директното задолжување на централната власт.
За пет години треба да се отплатат 8,8 милијарди евра
Еден од најзначајните податоци доаѓа од самото Министерство за финансии.
Во јануари 2026 година, при издавањето еврообврзница од една милијарда евра, Министерството соопшти дека обврските за отплата на домашниот и меѓународниот пазар во периодот од 2026 до 2030 година изнесуваат вкупно 8,804 милијарди евра.
| Година | Планирани отплати |
|---|---|
| 2026 | 1,563 милијарди € |
| 2027 | 1,579 милијарди € |
| 2028 | 1,971 милијарди € |
| 2029 | 1,304 милијарди € |
| 2030 | 1,414 милијарди € |
| Вкупно | 8,831 милијарди € |
Напомена: Поединечните годишни износи објавени од Министерството даваат збир од 8,831 милијарди евра, односно 27 милиони повеќе од наведениот вкупен износ од 8,804 милијарди. Разликата бара појаснување од Министерството.
Овие суми не значат дека јавниот долг ќе се зголеми за 8,8 милијарди евра. Станува збор за бруто-отплати на обврски, од кои дел ќе се финансираат преку ново задолжување. Но токму нивната големина ја покажува зависноста од постојан пристап до финансиските пазари.
Државата мора редовно да обезбедува нови средства за сервисирање на старите долгови, покрај парите што ѝ се потребни за тековниот буџетски дефицит.
Тука се наоѓа и суштинската разлика меѓу изјавата на министерката и економскиот ризик. Задолжувањето може да биде законски предвидено и навремено планирано, но тоа не значи дека е евтино или дека не создава товар за идните буџети.
Во 2027 година доаѓа за наплата еврообврзница од 500 милиони евра
Министерката потврди дека следната година државата ќе мора да обезбеди средства за отплата на еврообврзницата издадена во 2023 година.
Станува збор за задолжување од 500 милиони евра, со купонска каматна стапка од 6,96 отсто и рок на доспевање во март 2027 година.
Според податоците на Државниот завод за ревизија, само каматата за оваа еврообврзница изнесува 34,8 милиони евра годишно, а вкупните каматни плаќања за четиригодишниот период достигнуваат 139,2 милиони евра.
Тоа значи дека за позајмените 500 милиони евра, до конечната отплата државата треба да плати речиси 140 милиони евра дополнително само за камата.
Димитриеска-Кочоска ја посочи високата камата од 2023 година како аргумент дека во тој период условите за задолжување биле неповолни.
Но економското прашање не е само колку чинело старото задолжување, туку по која цена ќе биде заменето со ново.
Доколку во 2027 година државата позајми 500 милиони евра за рефинансирање на истата главнина, износот на долгот по таа основа нема автоматски да се зголеми. Сепак, зависно од новата каматна стапка и рокот на отплата, ќе се промени идниот трошок за негово сервисирање.
При илустративна камата од 5 отсто, годишниот каматен трошок за 500 милиони евра би изнесувал 25 милиони евра. При 7 отсто, би достигнал 35 милиони евра.
Разликата од десет милиони евра годишно покажува колку е важен моментот кога државата излегува на меѓународните финансиски пазари.
Ребалансот и кратењето на капиталните расходи – економскиот проблем што останува
Министерката објасни дека намалувањето на капиталните расходи со Ребалансот е поврзано со таканаречениот КАПЕФ механизам, односно со одложување проекти што не се реализираат според предвидената динамика.
Ова објаснување има основа во буџетското управување. Доколку одреден проект нема реална можност да се спроведе до крајот на годината, задржувањето на средствата само формално во Буџетот не гарантира дека тие ќе бидат искористени.
Меѓутоа, постои и друга страна на проблемот.
Македонија има потреба од инфраструктура, подобри јавни услуги, модернизација на економијата и инвестиции што ќе ја зголемат продуктивноста. Ако буџетскиот дефицит се контролира преку повторено одложување на развојни проекти, а тековните расходи остануваат високи, тоа може да ја ослаби основата за идниот економски раст.
Токму на ова предупредува и ММФ.
Во извештајот од јуни 2026 година се наведува дека во 2025 година фискалните цели биле исполнети и покрај пониските приходи од очекуваните, но делумно благодарение на намалување на капиталните расходи и трошоците за стоки и услуги.
Тоа отвора легитимно прашање: дали буџетската стабилизација произлегува од трајно подобрување на приходите и ефикасноста или од одложување расходи што ќе мора да се реализираат во иднина?
ММФ гледа ризик буџетскиот дефицит да биде поголем од планираниот
Според програмските цели разгледани од ММФ, Македонија планира намалување на буџетскиот дефицит на 3,5 отсто од БДП во 2026 година.
Но, Фондот предупредува дека без конкретни мерки за подобрување на наплатата на приходите и контрола на расходите, дефицитот би можел да достигне 4,2 отсто од БДП. Во основните макроекономски проекции од јунскиот извештај тој изнесува 3,9 отсто
Ако приходите не се реализираат според планот, Владата мора да избере меѓу намалување на расходите, обезбедување дополнителни приходи или поголемо задолжување, во рамките на важечките буџетски овластувања.
Секое од овие решенија има економска цена.
Намалувањето на инвестициите може да го ограничи растот. Зголемувањето на даночните приходи бара внимателно осмислени мерки. Дополнителното задолжување го зголемува финансискиот товар, особено ако се реализира по повисоки камати.
ММФ затоа препорачува поамбициозна фискална консолидација, со постепено намалување на дефицитот на околу 2 отсто од БДП и создавање поголем простор за справување со идни економски потреси.
Колку јавниот долг ги чини граѓаните?
За граѓаните, јавниот долг често изгледа како апстрактна бројка што се изразува во милијарди евра или проценти од БДП.
Но неговата цена станува многу поконкретна преку буџетот.
Каматите се плаќаат од јавните средства. Колку повеќе пари се издвојуваат за сервисирање на долгот, толку поголем е притисокот врз другите расходи, доколку приходите не растат соодветно.
Тоа не значи дека секое задолжување е штетно. Кредит што финансира продуктивна инфраструктура, подобро образование или инвестиција што ја зголемува економската активност може да создаде долгорочни придобивки.
Проблемот настанува кога државата континуирано се задолжува за покривање тековни расходи, без доволно брз раст на приходите и продуктивноста што би го олесниле враќањето на долгот.
Затоа економската оправданост на задолжувањето не се оценува само според тоа дали е вклучено во Буџетот, туку и според неговата намена, трошокот за финансирање и резултатите што ги создава.
Јавниот долг не е непосредна должничка криза, но не е ни прашање без ризик
Меѓународниот монетарен фонд не оценува дека Македонија се наоѓа пред непосредна должничка криза.
Во најновата анализа јавниот долг е оценет како одржлив во основното сценарио, со умерен вкупен ризик, но и со значителни бруто-потреби за финансирање од околу 10 до 14 отсто од БДП годишно во периодот 2026–2031 година.
Ова значи дека државата според сегашните претпоставки има капацитет да ги сервисира обврските, но тој капацитет зависи од економскиот раст, фискалната дисциплина, каматните стапки и пристапот до пазарите.
Долгот станува потешко одржлив ако економијата расте побавно, ако буџетскиот дефицит останува висок или ако задолжувањето поскапи.
Во македонски услови дополнителен предизвик се потребите за финансирање на пензискиот систем, трошоците за јавни плати и големите инфраструктурни проекти.
ММФ предупредува дека без дополнителни мерки, растечките потреби на пензискиот фонд можат да го зголемат јавниот долг за дополнителни 5,3 процентни поени од БДП до 2041 година во однос на основното сценарио.
Токму затоа прашањето за јавниот долг не може да се сведе само на една фискална година или на едно издавање еврообврзница.
Што кажува министерката, а што покажуваат бројките?
Изјавата на министерката Димитриеска-Кочоска дека задолжувањето е во рамките на планираното може да биде точна од аспект на законските и буџетските овластувања.
И податоците на ММФ покажуваат дека јавниот долг во основното сценарио останува релативно стабилен, без нагло зголемување на неговото учество во БДП.
Но, тоа е само еден дел од економската слика.
Другиот дел го покажуваат високите потреби за рефинансирање, обврските за отплата во наредните години, ризиците од поголем буџетски дефицит и ограничениот простор за капитални инвестиции.
Министерството за финансии може да има прецизен план за задолжувањето, но граѓаните имаат право да знаат и колку ќе ги чинат тие планови, под кои услови се позајмуваат парите и какви економски резултати ќе произведат.
Посебно важно е да се објават јасни проекции за каматните расходи, структурата на новиот долг и ефектите од одложените капитални проекти.
Зашто јавниот долг не е под контрола само затоа што е испланиран. Вистинската контрола се гледа во способноста државата да го намалува товарот на долгот, да ги финансира обврските по прифатлива цена и истовремено да создава простор за економски развој.
Македонија засега нема непосредна должничка криза според оценките на ММФ, но продолжува да функционира со значителни потреби за задолжување и рефинансирање.
И додека Владата уверува дека сè е во рамките на проекциите, клучното прашање останува: дали државата позајмува за да создаде нов економски раст или сè повеќе позајмува за да ги исплати обврските од претходните години?
Одговорот на ова прашање ќе биде многу поважен за идниот животен стандард отколку самата констатација дека задолжувањето било предвидено во Буџетот.