Skip to content


Парите на граѓаните повторно стануваат поважна битка за банките. Комерцијална банка од 1 октомври ги зголеми каматните стапки на орочените депозити, при што највисоката фиксна стапка за денарски депозит достигнува 3,60 проценти за орочување на 40 месеци. Кај депозитите во евра, највисоката наведена стапка е 2,30 проценти.
На прв поглед, тоа изгледа како добра вест за штедачите.
Но, повисоката камата отвора и друго прашање: зошто банките сега се подготвени да платат повеќе за парите што граѓаните ги оставаат кај нив?
Одговорот не мора да биде само еден.
Кога банката почнува посилно да се бори за вашите пари
За граѓанинот депозитот е едноставен: ги остава парите во банка, ги орочува и очекува по истекот на рокот да добие повеќе отколку што вложил.
За банката, депозитот е нешто друго – еден од основните извори на средства со кои понатаму го финансира кредитирањето.
Затоа каматата на штедењето е и цена што банката ја плаќа за да ги привлече и задржи депозитите.
Кога таа цена расте, тоа може да значи дека банките сакаат да привлечат повеќе свежи пари од граѓаните, да го задржат постојното штедење или да се натпреваруваат меѓусебно за поголем удел на депозитниот пазар.
Токму затоа една банка што ја зголемува каматата не треба автоматски да се толкува како сигнал дека „нешто не е во ред“.
Но, исто така, не треба ни да се занемари прашањето зошто токму сега депозитите стануваат повредни за банките.
10.000 евра: колку навистина заработува штедачот?
Да ја тргнеме банкарската терминологија и да го ставиме примерот на семејниот буџет.
Ако некој има 10.000 евра и ги орочи по каматна стапка од 2,30 проценти, за една година номиналната камата би била околу 230 евра, пред евентуалниот даночен третман.
По три години, ако претпоставиме дека стапката останува иста и каматата се пресметува со проста сметка, тоа би било околу 690 евра камата.
Но, тука доаѓа најважниот дел.
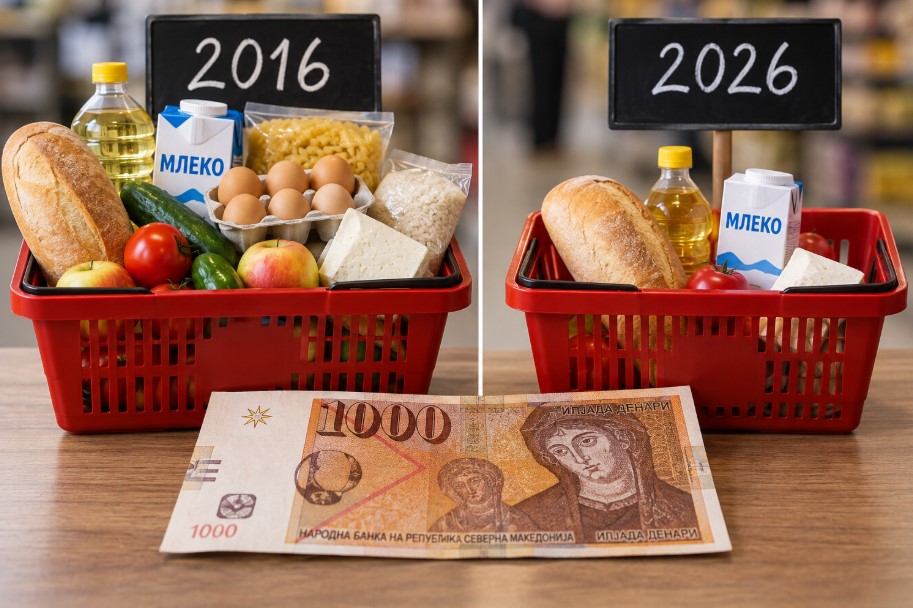
Штедачот не треба да гледа само колку евра ќе добие од банката. Треба да гледа и колку ќе вредат тие пари кога ќе ги подигне.
А тука влегува инфлацијата.
Ако просечната инфлација во периодот е, на пример, 2,5 проценти годишно, номинална камата од 2,30 проценти значи дека реалниот принос може да биде негативен.
Со други зборови, бројката на изводот може да биде поголема, но куповната моќ на парите да не биде поголема.
Затоа вистинското прашање за штедачот не е: „Колку камата ќе добијам?“
Туку: „Колку ќе можам да купам со парите кога ќе ми заврши орочувањето?“
А што ако имам 600.000 денари?
Истата логика важи и за денарското штедење.
Ако 600.000 денари се орочат по каматна стапка од 3,60 проценти, номиналната камата за една година би била околу 21.600 денари, пред евентуалниот даночен третман.
За три години, со иста каматна стапка и без пресметување сложена камата, тоа би било околу 64.800 денари.
На хартија, тоа изгледа солидно.
Но, ако во истиот период цените пораснат доволно брзо, дел од овој принос ќе биде „изеден“ од инфлацијата.
Затоа штедењето не треба да се оценува само според најголемата бројка во рекламата.
Треба да се гледа номиналната камата, рокот, условите за орочување, начинот на исплата на каматата и очекуваната инфлација.
Зошто банките сакаат депозити?
Ова е делот што најмногу го интересира економијата.
Банките заработуваат на разликата меѓу цената по која ги прибираат средствата и цената по која ги пласираат.
Ако депозитите се важен извор на финансирање, банката има интерес да има стабилна и доволно голема депозитна база.
Тоа значи дека повисоките камати можат да бидат дел од поширока борба за штедењето на граѓаните.
Но, само од зголемувањето на каматите на една банка не може да се заклучи дали системот има проблем со ликвидноста, дали банките очекуваат промена на каматната политика или дали станува збор пред сè за конкурентска борба.
За таков заклучок би биле потребни податоци за целиот банкарски сектор и движењето на депозитите и кредитите.
Депозит или кредит?
И тука се појавува една интересна економска слика.
Граѓанинот ја гледа каматата како заработка.
Банката ја гледа како трошок.
А кредитокорисникот ја гледа каматата како цена што ја плаќа.
Затоа движењето на депозитните и кредитните камати треба да се гледа заедно.
Ако банките ги зголемуваат каматите за штедење, но истовремено кредитите остануваат скапи, разликата меѓу она што банката го плаќа за депозитите и она што го наплаќа за кредитите станува едно од клучните прашања за целиот пазар.
За граѓаните, пак, тоа значи едноставна работа: не е доволно да се праша која банка дава најголема камата за штедење. Треба да се праша и колку чини кредитот, колкава е инфлацијата и колку навистина вредат парите на крајот од орочувањето.
Штедењето повторно станува интересно, но математиката е поважна од рекламата
Зголемувањето на депозитните камати е добра можност граѓаните повторно да размислат што прават со парите што ги чуваат дома или на трансакциска сметка.
Но, повисоката камата сама по себе не значи автоматски и подобар принос.
За 10.000 евра, камата од 2,30 проценти значи околу 230 евра номинален принос годишно.
За 600.000 денари, камата од 3,60 проценти значи околу 21.600 денари номинален принос годишно.
Но, вистинската заработка почнува да се гледа дури кога овие бројки ќе се споредат со инфлацијата и со условите под кои парите се орочени.
Затоа, пред да се потпише договор за депозит, најважното прашање на кое морате да имате одговор е: „Колку пари ќе имам на крајот и колку ќе вредат тие пари тогаш?“
Тоа е разликата меѓу добра каматна стапка и добар принос.
Напомена: примерите со 10.000 евра и 600.000 денари се илустративни пресметки врз основа на наведените каматни стапки. Реалниот принос зависи од условите на конкретниот депозит, начинот на пресметка и исплата на каматата, даночниот третман и инфлацијата во периодот.