Skip to content


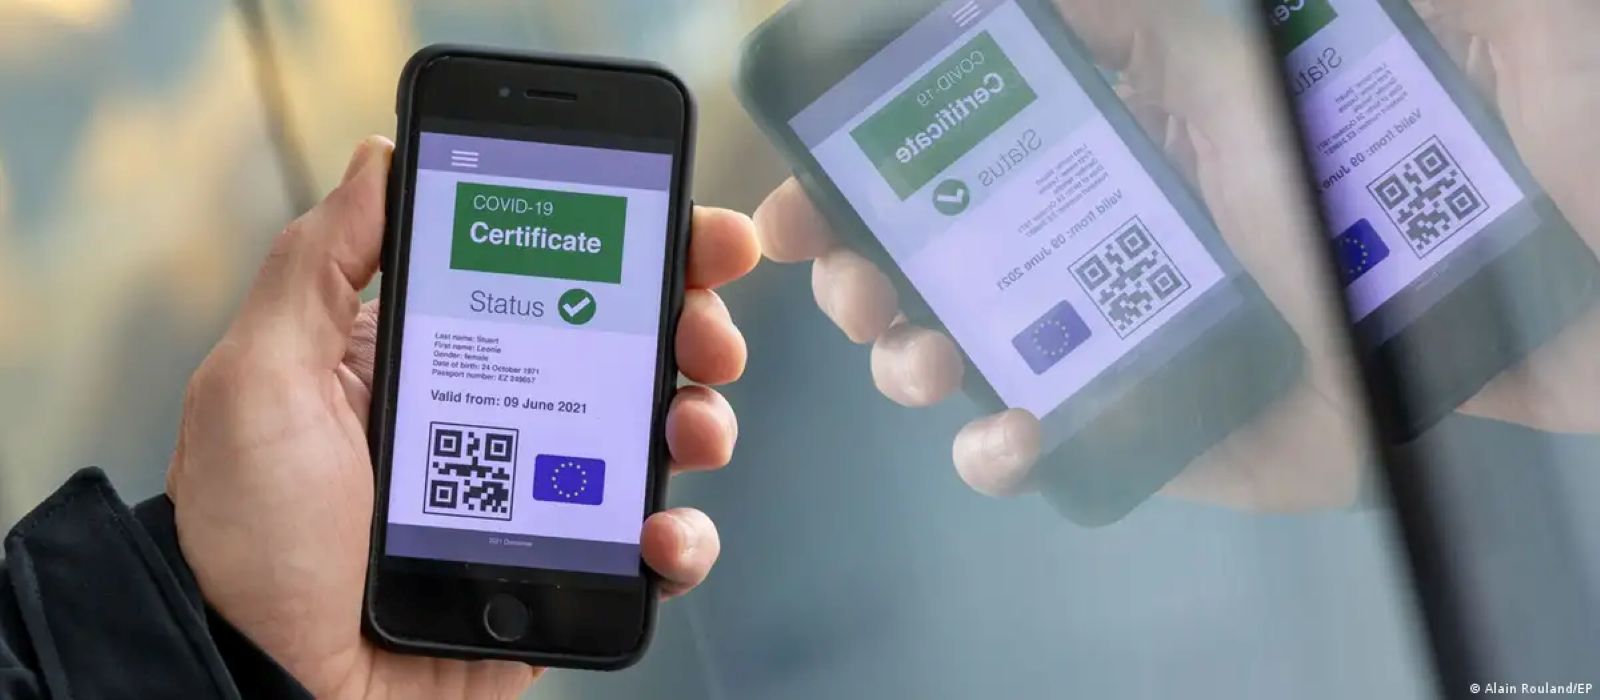
Европската Унија го претставува дигиталниот паричник како доброволна алатка, но новите правила за проверка на клиентите може да ги насочат граѓаните кон негово користење при банкарски услуги. Што навистина се менува и дали тоа ќе важи и за Македонија?
Отворањето банкарска сметка, аплицирањето за кредит или потврдувањето на идентитетот преку интернет би можеле да добијат нова форма во Европската Унија. Наместо скенирање лични документи, видео-повик или проверка преку селфи, сè поголема улога треба да има Европскиот паричник за дигитален идентитет, познат како EUDI Wallet.
Но тука се појавува дилемата: ако паричникот е доброволен за граѓаните, дали во практиката ќе остане така и кога банките ќе почнат да го користат како претпочитан начин за проверка на идентитетот?
Повод за прашањето е новиот нацрт на техничките стандарди за проверка на клиентите, подготвен од Европската управа за борба против перењето пари и финансирањето тероризам (AMLA). Документот предвидува посилно потпирање врз електронската идентификација и проверливите документи, додека некои алтернативни методи за далечинска проверка би се користеле како резервна можност, со обврска финансиските институции да ја оправдаат нивната употреба.
Сепак, важно е да се направи разлика меѓу предлог и важечко право. AMLA го финализираше нацртот на стандардите на 1 октомври 2026 година и го достави до Европската комисија. Тоа не значи дека сите предложени правила веќе се применуваат.
Што е европскиот дигитален паричник?
Европскиот паричник за дигитален идентитет е апликација преку која корисниците ќе можат да го докажуваат својот идентитет и безбедно да чуваат и споделуваат официјални документи во дигитална форма.
Во него би можеле да се чуваат податоци од лични документи, возачка дозвола, дипломи и други потврди. Наместо секојпат одново да се доставуваат документи, корисникот ќе може да ги избере потребните податоци и електронски да ги испрати до институцијата или компанијата што ги бара.
Во случај на банкарски кредит, на пример, клиентот би можел да ги сподели податоците за идентитетот и потврдите за приход што ги бара банката, без да мора да минува низ повеќе одделни постапки за доставување документи.
Европската комисија најавува дека земјите членки треба да им обезбедат ваков паричник на граѓаните, резидентите и компаниите до крајот на 2026 година.
Целта е поедноставна идентификација, помалку административни процедури и поголема заштита од измами. Според европската рамка, корисниците треба да имаат контрола врз податоците што ги споделуваат, наместо секогаш да откриваат повеќе лични информации отколку што е потребно.
Доброволен за граѓаните, претпочитан за банките?
Регулативата на ЕУ за европскиот дигитален идентитет ја поставува доброволната употреба како едно од основните начела. Корисникот не треба да биде ставен во понеповолна положба само затоа што не сака да користи дигитален паричник.
Истовремено, правилата предвидуваат одредени приватни даватели на услуги, меѓу кои и оние од банкарскиот и финансискиот сектор, да мора да го прифаќаат паричникот кога корисникот доброволно ќе побара да го употреби за идентификација.
Тоа е суштинската разлика: обврската се однесува на прифаќањето на паричникот од страна на опфатените даватели на услуги, а не на задолжителното поседување или користење од страна на секој граѓанин.
Но нацрт-стандардите на AMLA отвораат дополнително прашање за практиката. Банките имаат законска обврска да го утврдат идентитетот на клиентите и да ги проверуваат ризиците од перење пари и финансирање тероризам. Ако електронската идентификација се постави како претпочитан начин, другите методи може да бараат дополнително образложение и документација.
Во такви услови, можно е банките да ги насочуваат клиентите кон дигиталниот паричник, дури и ако формално остане доброволен. Тоа не е исто што и законска забрана за алтернативни методи, но може да влијае врз практичниот избор на корисниците.
Конечниот ефект ќе зависи од тоа како ќе бидат усвоени стандардите и како надзорните органи ќе ја толкуваат примената на алтернативните методи.
Кој ги штити личните податоци?
Дигиталниот идентитет може да ја поедностави проверката на документи, но отвора и прашања за приватноста, безбедноста и контролата врз личните податоци.
Европската комисија наведува дека корисникот треба да може да споделува само неопходни податоци и да има увид во тоа што го споделил и со кого. Тоа е важно, на пример, кога за одредена услуга е потребна потврда на конкретен личен податок, а не целосен идентитетски профил.
Но заштитата не зависи само од техничките можности на апликацијата. Важни се и правилата за пристап до податоците, постапките за нивно чување, надзорот врз институциите и можноста граѓаните да се пожалат ако сметаат дека нивните права се повредени.
Затоа прашањето не е само дали дигиталниот паричник е безбеден, туку и дали корисникот ќе има реален избор и јасни гаранции дека одбивањето да го користи нема да му го отежни пристапот до основните услуги.
Што значи ова за Македонија?
Македонија не е членка на Европската Унија, па европската регулатива за дигиталниот идентитет и предложените стандарди за финансиските институции не стануваат автоматски домашна законска обврска.
Непосредното влијание ќе зависи од тоа дали граѓаните или компаниите користат услуги во рамките на европскиот систем, како и од конкретните договорни и законски обврски на финансиските институции со кои соработуваат. За банките што работат на пазарот на ЕУ, европските правила може да бидат важни преку нивните операции, филијали или други регулирани активности.
За домашниот финансиски сектор, ова е сигнал дека европските стандарди за дигитална идентификација и проверка на клиентите се развиваат и дека прашањето за нивното усогласување може да стане сè поважно. Но за да се утврди што конкретно ќе се промени во Македонија, потребни се информации од Народната банка и од надлежните институции за дигиталната идентификација и заштитата на личните податоци.
Засега, не може да се заклучи дека граѓаните во Македонија наскоро ќе мора да имаат европски дигитален паричник за да користат банкарски услуги.
Европскиот проект носи можност за побрзи услуги, помалку документи и полесно прекугранично работење. Истовремено, дебатата околу нацрт-стандардите покажува дека разликата меѓу формално доброволна технологија и технологија што во практиката станува речиси неопходна може да биде значајна.
Токму затоа, клучното прашање не е само колку брзо ќе се дигитализира идентификацијата, туку и дали граѓаните ќе ја задржат можноста да избираат како ќе го докажуваат својот идентитет.
Извори: Европска комисија; Регулатива на ЕУ 2024/1183; Европска управа за борба против перењето пари и финансирањето тероризам (AMLA); Off.net.mk.