Skip to content


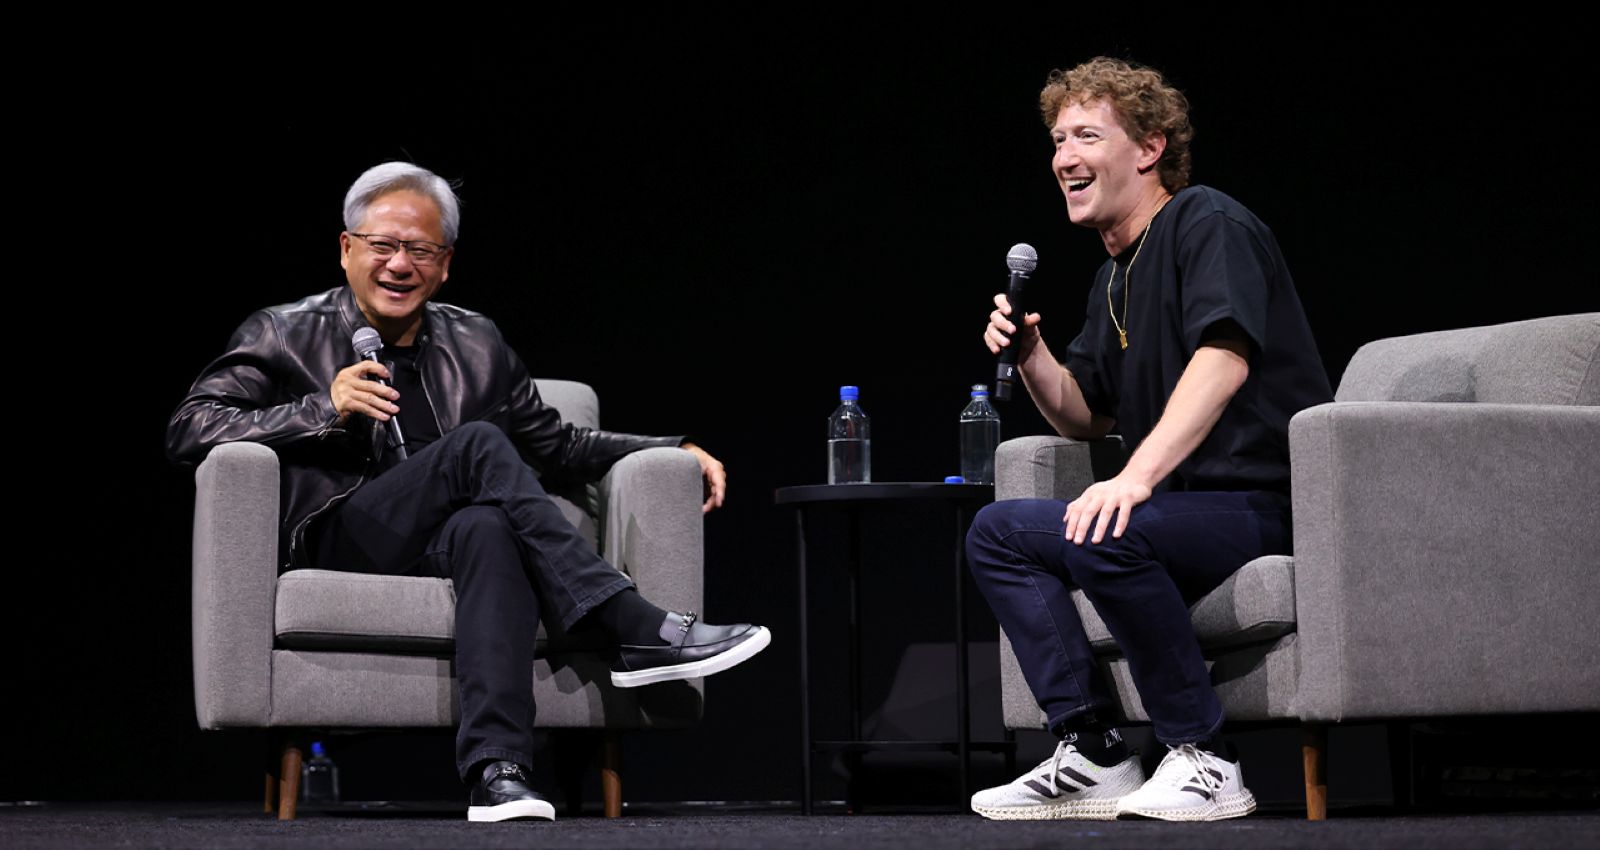
Основачите на технолошките гиганти не се еднакви пред сопствените акционери. Додека некои контролираат мнозинство од гласовите и можат да влијаат врз изборот на управниот одбор, Џенсен Хуанг имаше голем удел во „Нвидија“, но не и посебна заштита од корпоративните одлуки.
Успехот на една технолошка компанија не значи дека нејзиниот основач има неограничена моќ. Тоа го покажува примерот на Џенсен Хуанг, долгогодишниот директор и коосновач на „Нвидија“, кој, според анализите на „Форбс“ и „Форчун“, немал доволно гласачка контрола врз компанијата за самостојно да ја заштити својата позиција.
Разликата во однос на Марк Цукерберг од „Мета“, Еван Шпигел од „Снеп“ и други технолошки основачи е во начинот на кој се распределени акциите и правата на глас. Во некои компании, основачите имаат акции со повеќекратно право на глас, што им овозможува да ја задржат контролата и кога поседуваат помал дел од вкупниот капитал.
Кај „Нвидија“, пак, важи принципот „една акција – еден глас“. Така, уделот на Хуанг од околу 3,6 проценти му даваше значајна финансиска позиција, но не и контрола врз одлуките на акционерите и управниот одбор.
Една акција не значи секогаш еден глас
Вообичаениот модел на корпоративно управување предвидува дека акционерите гласаат во зависност од бројот на акциите што ги поседуваат. Но, дел од големите технолошки компании воведоа систем со повеќе класи акции, при што одредени акции носат повеќекратно право на глас.
Тоа им овозможува на основачите да задржат контрола врз компанијата и откако ќе привлечат големи инвестиции и ќе излезат на берза. Моделот е особено распространет меѓу технолошките фирми, каде што основачите често сакаат да ја задржат долгорочната стратегија без да зависат од променливите очекувања на инвеститорите.
Според анализата на „Форбс“, кога „Гугл“ излезе на берза во 2004 година, коосновачите Лери Пејџ и Сергеј Брин обезбедија структура во која нивните акции носеа десет гласа за секоја акција од обичната класа. И денес, иако повеќе не ги водат секојдневните операции на компанијата, двајцата задржуваат мнозинска гласачка контрола во матичната компанија „Алфабет“.
Сличен модел има и „Мета“. Според податоците наведени од „Форчун“, Цукерберг поседува околу 13,4 проценти од капиталот, но контролира приближно 60 проценти од гласачката моќ. Тоа му овозможува да има решавачко влијание врз изборот на членовите на управниот одбор и врз клучните одлуки што ги одобруваат акционерите.
Кај „Снеп“, компанијата зад социјалната мрежа „Снепчет“, коосновачот и директор Еван Шпигел, според истата анализа, контролира околу 53 проценти од гласовите, иако поседува помал од десет проценти од акциите.
Хуанг имаше милијарди, но не и мнозинство гласови
Хуанг ја изгради „Нвидија“ од производител на графички процесори за компјутерски игри во една од најважните компании во глобалната трка за вештачка интелигенција. Но, неговата позиција не беше заснована врз посебни гласачки права.
Според „Форбс“, тој поседувал околу 3,6 проценти од акциите и располагал со ист процент од гласачката моќ. Институционалните инвеститори „БлекРок“ и „Вангард“ поединечно контролирале приближно двојно повеќе гласови од него.
Тоа значи дека, иако Хуанг беше најголемиот индивидуален акционер во компанијата, неговиот глас не беше пресуден сам по себе. Управниот одбор можеше да одлучува за раководната позиција без тој да има механизам со кој би го блокирал таквиот исход.
„Форбс“ проценува дека доколку „Нвидија“ имаше систем во кој одредена класа акции носи десет гласа, гласачката моќ на Хуанг би изнесувала околу 26 проценти. Тоа би му дало значително поголемо влијание, но сепак не и апсолутна контрола.
Разликата станува особено важна во момент кога компанијата се соочува со сериозна криза. Во такви околности, влијанието на основачот не зависи само од неговиот углед, деловните резултати или богатството, туку и од формалните права што ги има во корпоративната структура.
Контролата носи моќ, но и прашање на одговорност
Моделот со повеќекратни гласачки права има свои поддржувачи и критичари. Неговата предност е што им овозможува на основачите да носат долгорочни одлуки без да бидат принудени да ја менуваат стратегијата поради краткорочните притисоци од пазарот. Тоа може да биде важно во технолошки сектори каде што развојот на производите бара големи инвестиции и години работа.
Но, истиот модел може да ја намали можноста на другите акционери да влијаат врз управувањето, дури и кога тие вложиле значителен капитал. Основачот може да остане на чело на компанијата и покрај незадоволството на дел од инвеститорите, бидејќи контролира доволно гласови за да го одреди составот на управниот одбор.
Примерот на Хуанг покажува и дека посебните гласачки права не се единствениот фактор што ја одредува судбината на еден директор. „Форбс“ потсетува на случаи како оној на коосновачот на „Виворк“, Адам Нојман, кој беше отстранет и покрај силните гласачки права, додека Стив Џобс, Сем Алтман и Џек Дорси во различни периоди беа отстранети од раководни позиции, а подоцна се вратија.
Затоа, корпоративната моќ не се сведува само на тоа кој ја основал компанијата или кој поседува најмногу акции. Важни се и правилата утврдени при излегувањето на берза, односите меѓу акционерите, независноста на управниот одбор и способноста на компанијата да го одвои личниот авторитет на основачот од институционалното управување.
Случајот со „Нвидија“ ја прави таа разлика видлива: основачот може да биде лицето што ја обликувало компанијата и ја предводело нејзината експанзија, но без мнозинска гласачка моќ не може самостојно да ја гарантира сопствената позиција.
Извори: „Форбс“, „Форчун“.