Skip to content


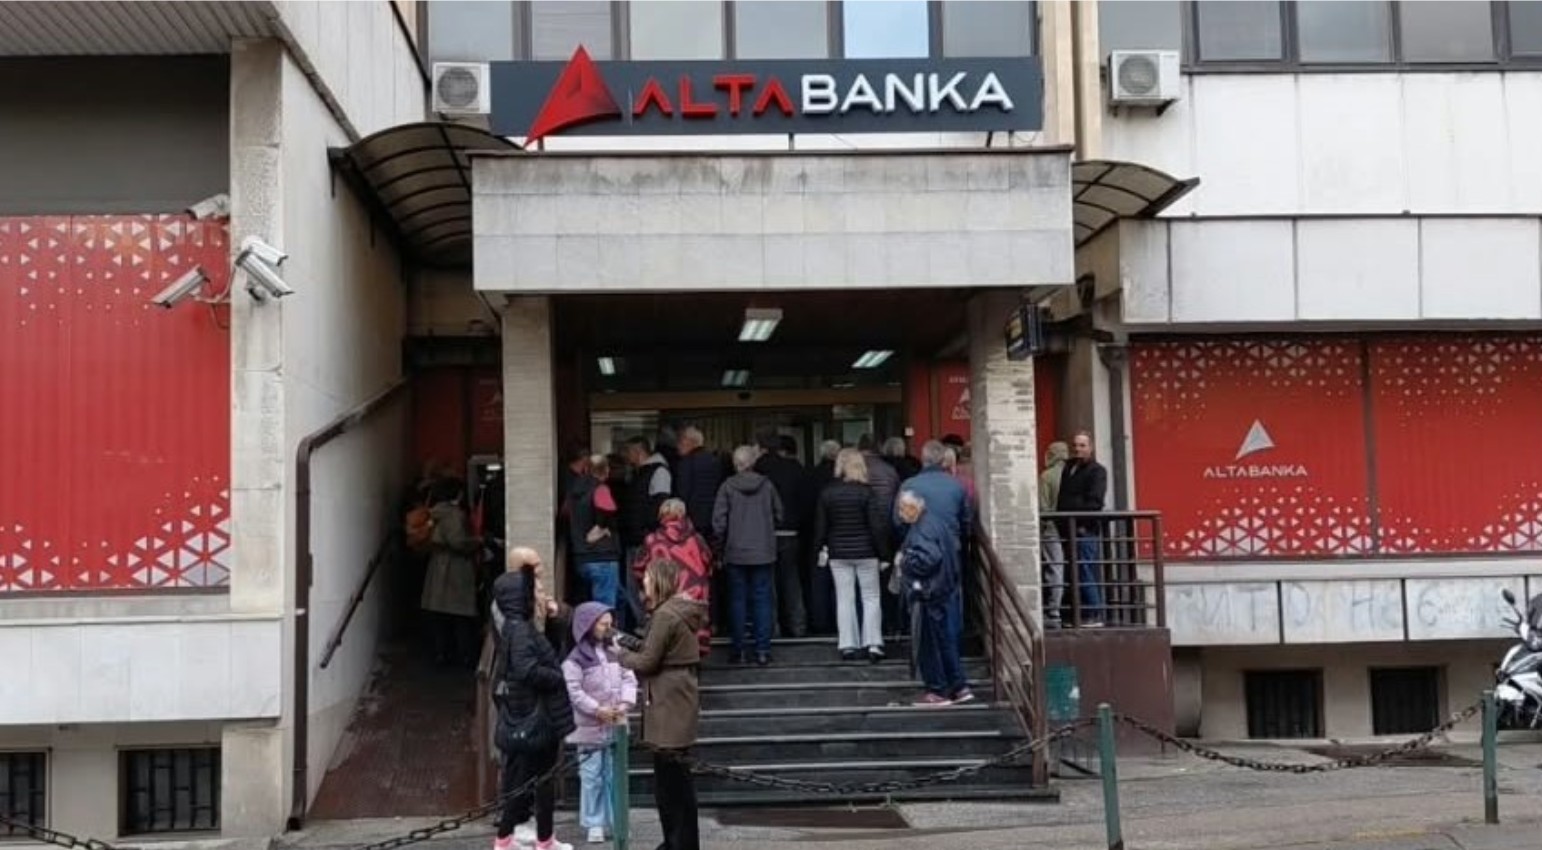
Одземањето на дозволата на српската Алта банка отвори прашања за иднината на Алта банка АД Битола и за сигурноста на парите на нејзините клиенти. Домашната банка има сопствена дозвола, капитал и обврски кон штедачите, па одлуката од Белград автоматски не ја затвора. Сепак, сопственичката поврзаност бара проверка на финансиските односи меѓу двете банки и на условите под кои српската банка може да остане доминантен акционер.
Според берзанското известување од 22 октомври, Алта банка АД Белград поседува 95,336 отсто од обичните акции на битолската банка, поранешна Стопанска банка Битола. Станува збор за речиси целосна сопственичка контрола, што на случувањата во Србија им дава непосредно значење и за Македонија.
Народната банка на Србија соопшти дека дозволата е одземена по значително влошување на финансиската состојба и ризик за ликвидноста. Српската Агенција за осигурување депозити ги објави правилата за обесштетување што следуваат по судското отворање стечај. Одземањето на дозволата и отворањето на стечајната постапка се одделни правни чекори.
Македонската Народна банка на 31 октомври соопшти дека Алта банка Битола е самостојно правно лице и дека ги следи ризиците што произлегуваат од сопственичката поврзаност. Од самата банка уверуваат дека се ликвидни, работат редовно и дека клиентите имаат пристап до средствата.
Од овие соопштенија не произлегува дека на домашната банка ѝ е одземена дозволата или дека е отворен стечај. За процена на ризикот, меѓутоа, потребни се и бројките.
Во финансиското образложение објавено на Берзата на 30 октомври, Алта банка Битола прикажува нето-загуба од 48,64 милиони денари за првите девет месеци годинава, наспроти добивката од 49,15 милиони денари во истиот период лани. Истовремено, банката наведува актива од 11,27 милијарди денари, капитал и резерви од 1,98 милијарди и депозити на клиенти од 8,91 милијарди денари. Уделот на ликвидната во вкупната актива, според извештајот, изнесува 43,91 отсто.
Загубата сама по себе не значи дека банката не може да ги исплаќа штедачите. Ликвидноста покажува способност за навремено плаќање, додека капиталот служи за покривање загуби. Објавените показатели се состојба на 30 септември, пред одземањето на дозволата на сопственикот. Денешната оценка зависи и од движењата што следувале потоа.
Српската банка поседува акции во македонската банка. Нејзините доверители со тоа не стануваат директни доверители на секоја сметка во Битола. Во стечајна постапка предмет на располагање може да биде акционерското учество, со почитување на македонските правила за стекнување контрола врз банка.
Финансискиот ризик би се пренел ако битолската банка има побарувања од српската банка што тешко ќе ги наплати, ако зависи од нејзино финансирање или ако има гаранции и други договорни обврски кон групацијата. Поголемо повлекување депозити, исто така, може да создаде притисок врз ликвидноста.
Ревидираниот извештај за 2025 година во табелата за поврзани страни не прикажува салда во колоната за матичното друштво. Тоа е податок за состојбата на крајот на минатата година, кој не ја заменува проверката на изложеноста во моментот на српската интервенција. Токму свежата состојба на овие односи е една од клучните информации што треба да ги утврди супервизијата.
Едно можно сценарио е банката да продолжи да работи, а акциите на српскиот сопственик да бидат продадени на нов инвеститор. Ако домашната банка ги исполнува капиталните и ликвидносните барања, промената на сопственикот може да се спроведе без затворање на сметките. Стекнувањето доминантен удел подлежи на согласност од Народната банка и на проверка на купувачот.
Друга можност е да се утврди потреба од дополнителен капитал или од промена на начинот на управување. Тогаш решението може да вклучува нов инвеститор, докапитализација и ограничување ризични активности. Исходот ќе зависи од големината на евентуалните загуби и од можноста да се обезбеди одржливо финансирање.
Народната банка има законски инструменти да интервенира пред проблемите да стигнат до затворање. Членот 133 од Законот за банките предвидува дополнителни мерки, меѓу кои непосредно следење на работењето, дополнителна ревизија, повисоки капитални барања и ограничување трансакции со членки на групацијата и поврзани лица. Може да се ограничи и исплатата на дивиденда и да се наложат промени во управувањето. Ова се расположливи овластувања; нивното постоење не значи дека сите веќе се применети во Алта банка Битола.
Посебно прашање е статусот на акционерот. Законот не дозволува лице против кое е поведена стечајна постапка да биде акционер со квалификувано учество. Членовите 13, 153 и 137 ја уредуваат основата за повлекување на акционерската согласност, ограничување на гласачките права и отуѓување на акциите. За конкретниот случај се потребни документирани факти и соодветни решенија на надлежниот орган. Проблемот со сопственикот, според тоа, може да се решава преку сопственоста, додека домашната банка продолжува да работи.
Ако состојбата на самата банка сериозно се влоши, можни се и подлабоки интервенции. Законот за решавање банки, кој се применува од 30 јуни 2026 година, предвидува продажба на дејноста, преодна институција, издвојување актива и внатрешна распределба на загубите.
За примена на оваа постапка мора да се исполнат законските услови, вклучително и постоење јавен интерес. Таа не следува автоматски поради стечај на сопственикот. Покриените депозити се исклучени од инструментот за внатрешна распределба на загубите, а загубите прво ги сносат акционерите, според законскиот редослед.
Крајното сценарио е домашната банка да не може да продолжи со работа и да се отвори постапка за нејзино затворање и стечај. Во таков случај станува пресудна заштитата преку македонскиот Фонд за осигурување на депозити.
За граѓаните со сметки во Алта банка АД Битола важи македонското осигурување до денарска противвредност од 30.000 евра по лице во една банка. Српскиот лимит од 50.000 евра не се пренесува врз клиентите на македонското правно лице.
Се собираат денарските и девизните депозити, трансакциските сметки и другите опфатени влогови на истото лице во банката. Повеќе сметки не го зголемуваат лимитот. Во пресметката влегуваат каматата, обврските на депонентот кон банката и законските исклучоци.
На пример, лице со 10.000 евра на една и 25.000 евра на друга сметка во истата банка има вкупен влог од 35.000 евра. Ако нема обврски кон банката и не се применува законски исклучок, покриени се најмногу 30.000 евра. Преостанатото побарување не исчезнува, но неговата наплата во стечај зависи од расположливиот имот и од законскиот редослед. Депозитите на фирмите, како правни лица, не се опфатени со сегашното осигурување на депозитите на физичките лица.
Фондот треба да започне со обесштетување во рок од 20 дена од конечноста на решението за укинување на дозволата на домашната банка. Во исклучителни околности законот дозволува продолжување за најмногу десет дена. Исплатата се врши во денари. Овој механизам не се активира само поради случувањата во Србија.
Штедачите, според досега објавените соопштенија, имаат пристап до средствата, а за нив постои законска заштита во утврдениот опфат. За целосна оценка на ризикот остануваат важни свежата ликвидност, побарувањата и обврските кон групацијата и идниот статус на доминантниот акционер. Народната банка може да ја зајакне довербата со јасни информации за овие прашања, во границите на супервизорската доверливост.