Skip to content


Одговорот на гувернерот Трајко Славески за сопственоста на „Алта банка“ Белград отвора прашања за тоа како Народната банка ги проверува инвеститорите што стекнуваат контрола врз домашни банки. Законот предвидува критериуми за квалификуваните акционери, вклучително и нивната репутација. Клучно е што било проверено пред одобрувањето и врз кои информации била донесена одлуката.
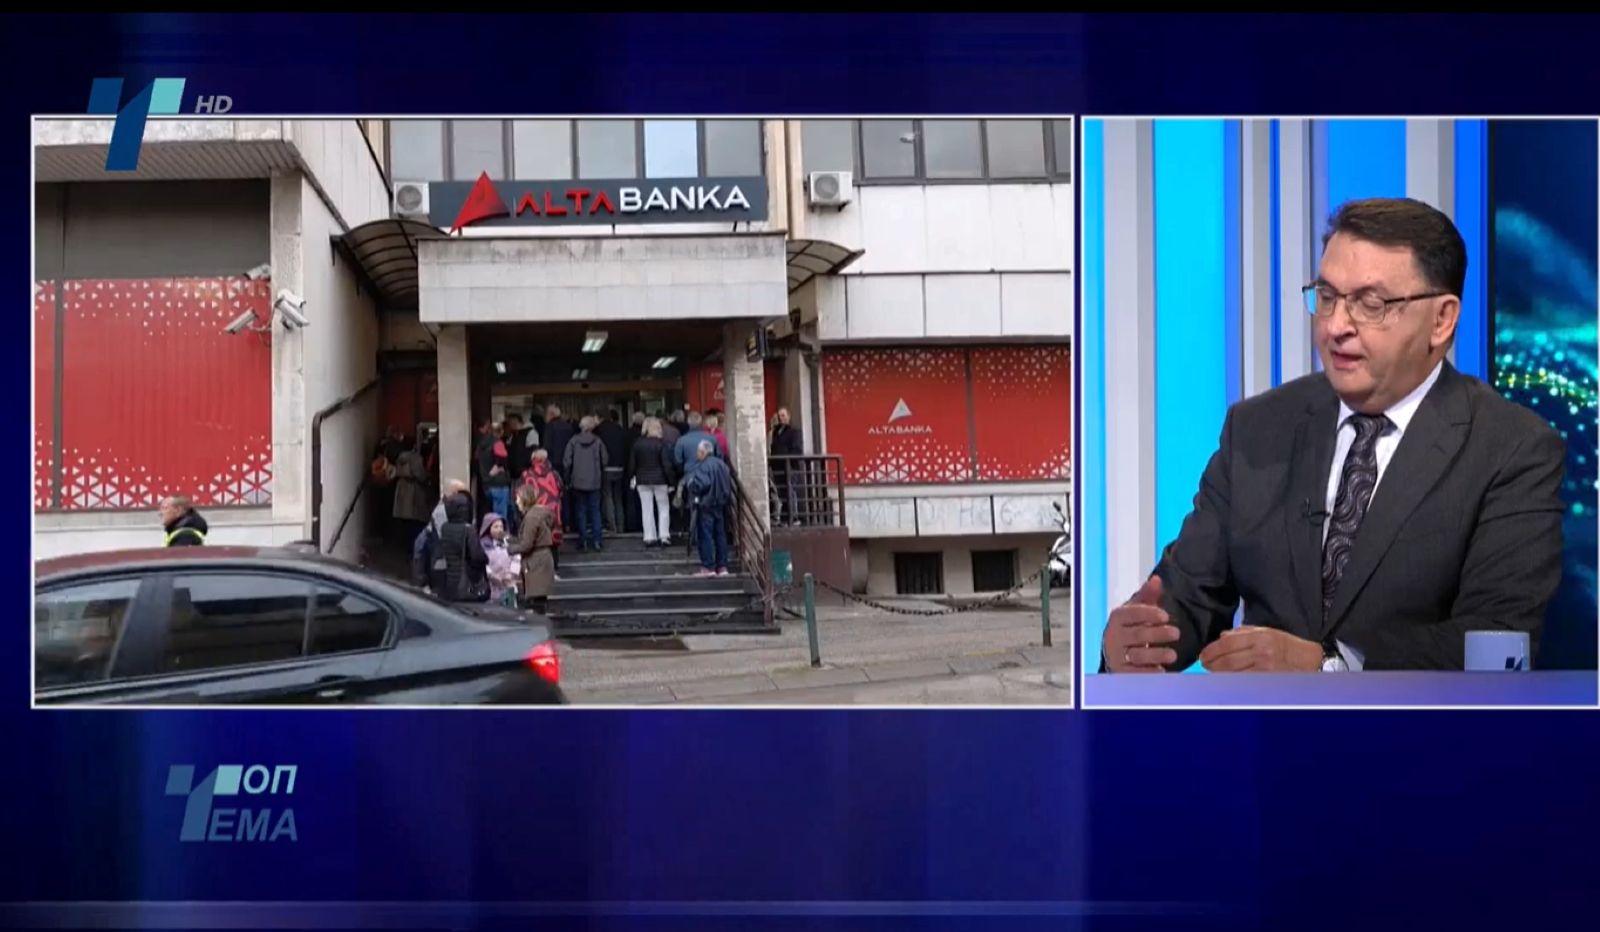
Една реченица од телевизиско интервју може да отвори многу поголемо прашање од самиот настап на функционерот. Во случајот со гувернерот на Народната банка, Трајко Славески, тоа е одговорот „Тоа не нè интересира“, даден во разговор за сопственоста на „Алта банка“ од Белград, институцијата на која ѝ било одобрено да ја преземе Стопанска банка Битола.
Во момент кога сопственичката банка во Србија се соочува со сериозни проблеми, а во Македонија е воведена привремена администрација во „Алта банка“ АД Битола, прашањето за проверките што му претходеле на одобрувањето станува прашање од јавен интерес.
Не станува збор само за тоа дали гувернерот во телевизиско интервју може да го наведе името на акционерот. Суштината е дали регулаторот имал целосна и проверена слика за сопственичката структура, лицата што ја контролираат банката и нивната соодветност за управување со финансиска институција.
Дијалогот што го отвори прашањето
Во интервјуто на ТВ Телма, новинарката, главната уредничка Наташа Стојановска, го прашува Славески за кого точно станува збор.
Трајко Славески: „Може да се договориме кој е акционер? Да се договориме за кого зборуваме?“
Новинар: „Кој е?“
Трајко Славески: „Алта Банка – Белград.“
Новинар: „А во чија сопственост е?“
Трајко Славески: „Не знам. Тоа не нè интересира. Алта Банка Белград беше институцијата на која што ние дадовме дозвола за влез.“
Новинарот потоа го поставува прашањето за обврската на Народната банка да ги проверува акционерите на институцијата што ја презема домашната банка, вклучително и нивната репутација.
Новинар: „Гувернере, како може да не ве интересира кои се акционерите во банката која што ја купува Стопанска банка Битола? Во најмала рака и во Законот за банки акционерот треба да биде проверен, особено неговата репутација.“
На тоа Славески одговара:
Трајко Славески: „Тоа лице имало репутација, пред органите на Австрија.“
Новинар: „Кое лице?“
Трајко Славески: „Тоа што го споменувате.“
Новинар: „Па кое лице?“
Трајко Славески: „Е тоа, ако инсистирате да го изговорам, Мацура, имал репутација австриските регулатори да му дозволат да купи акции во австриска банка и да ги имаме до пред месец дена кога ги имаме предадено на Рајфајзен.“
Овој дијалог не е доволен сам по себе за да се заклучи дека Народната банка не ја исполнила законската обврска или дека одобрението било незаконско. Но отвора конкретни прашања што регулаторот треба да ги разјасни: кој бил предмет на проверката, кои лица биле опфатени и дали оцената се однесувала само на правното лице „Алта банка“ Белград или и на лицата што ја контролираат.
Што предвидува Законот за банките?
Законот за банките не ја сведува проверката на инвеститорите на формално утврдување која компанија ги купува акциите. Во членот 13 се предвидени услови за стекнување квалификувано учество во банка, вклучително и критериуми поврзани со репутацијата на лицето и ризикот за сигурното и стабилното работење на банката. Законот ја дефинира репутацијата преку чесноста, компетентноста и особините што даваат сигурност дека лицето нема да ја загрози стабилноста, сигурноста или угледот на банката.
Квалификувано учество, според законската дефиниција, е директно или индиректно поседување најмалку пет проценти од акциите или правата на глас, или учество што овозможува значително влијание врз управувањето. Оттука, сопственоста и контролата не се споредни информации во процената на банкарскиот инвеститор.
Но, за правилно да се оцени конкретниот случај, мора да се утврди кои одредби важеле за одобрувањето на преземањето, кои лица биле опфатени со постапката и каква документација била разгледана. Не е исто дали регулаторот не ја знае сопственоста, дали ја знае но не ја смета за релевантна за конкретното прашање, или дали во интервјуто непрецизно се изразил.
Токму затоа е важно Народната банка да објасни што значи „тоа не нè интересира“ во контекст на постапката за одобрување.
Дали дозволата во Австрија е доволна гаранција?
Во интервјуто Славески се повикува на тоа дека Мацура имал репутација австриските регулатори да му дозволат да купи акции во австриска банка. Тоа е аргумент што бара дополнително објаснување.
Одобрување од странски регулатор може да биде релевантна информација при процената на инвеститор. Но, само по себе, тоа не одговара на сите прашања за постапката во Македонија. Треба да се знае кои лица и какво учество биле предмет на австриската процена, кога била направена, какви информации биле достапни тогаш и дали околностите се промениле.
Исто така, фактот дека некое лице претходно било прифатено од регулатор во друга држава не значи автоматски дека сите услови за стекнување учество во македонска банка се исполнети без посебна постапка. Од друга страна, не може да се заклучи дека лицето не ги исполнувало условите само затоа што подоцна настанале проблеми во банка со која е поврзано.
Тука е потребно институционално објаснување, а не претпоставка.
Прашањата што Народната банка треба да ги одговори
Случајот отвора најмалку четири конкретни прашања.
Прво, кои физички и правни лица биле идентификувани како директни и индиректни сопственици и контролори на „Алта банка“ Белград во постапката за преземање на Стопанска банка Битола?
Второ, кои проверки биле направени за нивната репутација, финансиска состојба и соодветност, согласно со законските критериуми?
Трето, на кои информации и на кои претходни регулаторни процени се повикува гувернерот кога вели дека Мацура имал репутација да стекнува акции во австриска банка?
И четврто, дали Народната банка во моментот на одобрувањето располагала со сите информации потребни за да ги оцени ризиците што произлегуваат од сопственичката структура на инвеститорот?
Одговорите не мора да значат дека сите документи од надзорната постапка ќе бидат објавени. Доверливоста на одредени супервизорски информации може да биде законски заштитена. Но таа не ја исклучува обврската институцијата да ја објасни законската рамка, природата на извршените проверки и основата на својата одлука во обем што е дозволен.
Од телевизискиот одговор до институционалната одговорност
Во банкарството довербата не се гради само со уверувања дека една институција е стабилна. Таа зависи и од тоа дали јавноста има причина да верува дека регулаторот ги проверува сопствениците, ги проценува ризиците и реагира врз основа на информации.
Изјавата на Славески отвора сомнеж што не треба да се претвори во однапред донесена пресуда. Но не треба ниту да се отфрли како обична вербална непрецизност, особено во контекст на случувањата со „Алта банка“ во Србија и привремената администрација во банката во Битола.
Најважно е да се утврди што навистина било проверено пред одобрувањето. Ако Народната банка ги проверила сопственичката структура и релевантните лица во согласност со законот, треба јасно да го објасни тоа. Ако имало ограничувања во информациите или промени во околностите по одобрувањето, и тоа треба да биде разјаснето.
„Тоа не нè интересира“ е реченица што бара институционален одговор. Не затоа што сама по себе докажува пропуст, туку затоа што во банкарскиот надзор прашањето кој ја контролира банката е тесно поврзано со процената на ризикот и довербата на јавноста.
Кога станува збор за институции што управуваат со депозитите и средствата на граѓаните, јавноста има право да знае дали надзорот бил темелен, дали одлуките биле засновани на проверени информации и дали законските критериуми биле применети доследно.
Одговорноста на гувернерот не е само да издава дозволи и да објавува одлуки. Таа подразбира и да објасни како се донесени тие одлуки, особено кога настаните отвораат сериозни прашања за сопственоста и ризиците во банкарскиот систем.