Skip to content


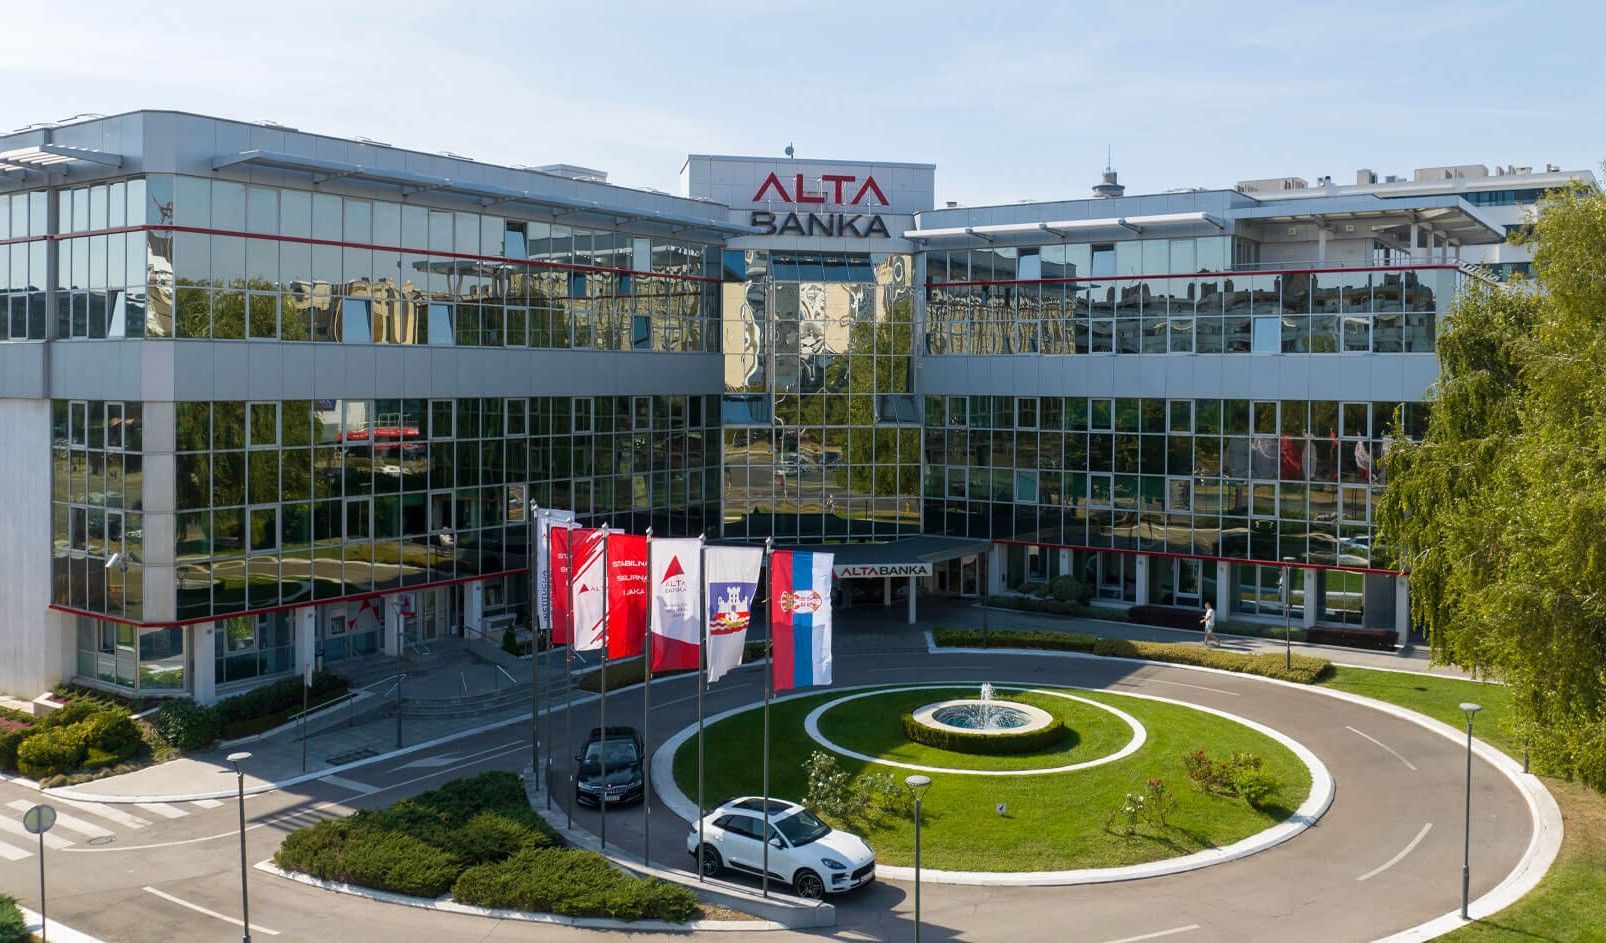
Професорот на Економскиот факултет во Белград, Ѓорѓе Ѓукиќ, смета дека трагата на парите поврзани со случајот „Алта банка“ може да се следи преку меѓународна соработка, централните банки и институциите за спречување перење пари. Неговата главна резерва е можноста средствата да биле префрлени преку криптовалути и повеќе посреднички канали. Тој истовремено прашува кој одобрил изнесување толкава готовина од Србија и зошто Народната банка не реагирала превентивно на сигналите за невообичаено големото количество готовина во банката.
Случајот со „Алта банка“ во Србија отвора прашања што одат подалеку од пропаста на една финансиска институција: каде завршиле парите, кој имал пристап до нив, кој ги одобрил трансакциите и дали регулаторот можел порано да ги препознае ризиците.
Професорот Ѓорѓе Ѓукиќ од Економскиот факултет во Белград, во разговор за емисијата „Дан уживо“ на телевизијата N1, оценува дека е можно да се влезе во трага на парите, но предупредува дека истрагата може да се соочи со сериозни пречки ако во меѓувреме биле користени криптовалути за брзо префрлање на средствата.
Во интервјуто се отвора и прашањето за наводното изнесување околу 380 милиони евра од трезорот на банката. Ѓукиќ бара да се утврди кој дал налог, кои лица имале пристап до трезорот и дали постои одобрение или согласност од централната банка за изнесување толкава количина готовина од земјата.
„Овие пари, ако веќе не се дисперзирани од сметката на кореспондентната банка, се споменуваат во Стопанска банка во Битол, која практично ја купил, пред тоа во Скопјe. Значи, можно е преку меѓудржавна соработка, соработка на централните банки и соработка на комисиите за спречување на перење пари и практично службите што се занимаваат со нив целосно да се проследат“, вели Ѓукиќ за телевизијата N1.
Трагата на парите може да се следи, но клучно е каде се префрлени
Ѓукиќ смета дека постојат институционални механизми за следење на средствата, доколку тие не се префрлени низ толку многу посреднички канали што истрагата би станала значително потешка.
„Можно е преку меѓудржавна соработка, соработка на централните банки и соработка на комисиите за спречување перење пари, односно на службите што се занимаваат со тоа, целосно да се влезе во трага на парите“, вели Ѓукиќ, како што го пренесува N1.
Но тој ја издвојува можноста средствата во меѓувреме да биле конвертирани или префрлени преку криптовалути.
„Единствено за што сум скептичен, врз основа на она што го познавам, е како да се влезе во трага ако во меѓувреме била користена криптовалута, со која парите можат молскавично да се префрлат и многу брзо да поминат низ којзнае колку канали“, вели професорот.
Ѓукиќ притоа признава дека нема експертиза за тој конкретен технички аспект. Неговата изјава не значи дека криптовалутите автоматски ја прават трагата на парите невидлива. Можноста за следење зависи од начинот на трансферот, податоците што ги имаат надлежните институции и соработката со посредниците и странските органи.
Клучното прашање е дали парите сè уште можат да се идентификуваат на сметките на посредничките банки или веќе биле префрлени понатаму.
Кој дал налог за изнесување 380 милиони евра?
Едно од најсериозните прашања во интервјуто е како од трезорот на една банка можела да биде изнесена толкава количина готовина и кој имал овластување да го направи тоа.
Ѓукиќ смета дека истрагата треба да започне од внатрешните процедури на банката.
„Мора да се влезе во внатрешната процедура – кој дал налог да се изнесат парите и кој воопшто можел да влезе во трезорот“, објаснува тој.
Според професорот, пристапот до трезорот не е достапен за секого, туку е ограничен на овластени лица. Затоа, истрагата треба да утврди кој го одобрил движењето на парите, кој го спровел и кои документи го поткрепуваат тоа.
Ѓукиќ отвора и дополнително прашање: дали постои лице од Народната банка на Србија што потпишало одобрение или согласност за изнесување толкава количина готовина од земјата.
„Прописите се многу строги и овозможуваат целосно да се провери потеклото на парите и начинот на кој тие ја преминуваат границата“, вели тој.
Според неговото толкување, потребно е да се утврди и врз која основа парите биле депонирани во кореспондентската банка, односно во институцијата преку која се одвивале трансакциите.
Овие прашања бараат одговор од надлежните институции. Од интервјуто, сепак, не може да се утврди дали постоело такво одобрение, кој би го потпишал или дали сите релевантни процедури биле почитувани.
Готовината сочинувала 38,8 проценти од активата
Ѓукиќ смета дека Народната банка на Србија имала причина да реагира уште пред случајот да ескалира. Како еден од сигналите што, според него, требало да предизвикаат превентивна контрола, тој го наведува високиот удел на готовината во активата на „Алта банка“.
„Првиот индикатор беше огромното количество готовина што, според она што сега е објавено, на крајот од вториот квартал изнесувало 38,8 проценти од активата“, вели Ѓукиќ.
Тој го споредува овој удел со податоците за петте најголеми банки во Србија, кај кои, според неговите наводи, готовината учествувала со 16,4 до најмногу 21,6 проценти од активата.
За професорот, ваквата разлика била сигнал дека регулаторот требало да направи дополнителни проверки, без нужно веднаш да ја алармира јавноста.
„Она што за мене беше индикативно и што Народната банка требаше да го направи е превентивна контрола, без никакво јавно соопштување“, посочува тој.
Високиот удел на готовината сам по себе не докажува незаконско работење. За да се утврди дали претставувал предупредувачки сигнал во конкретниот случај, потребни се целосните финансиски извештаи, структурата на активата, деловниот модел на банката и податоците со кои располагал регулаторот во тој период.
Но прашањето што го поставува Ѓукиќ е важно за надзорната функција: дали невообичаените финансиски показатели биле забележани и дали предизвикале соодветна реакција?
Мала банка, а голема експанзија
Како втор индикатор што, според него, требало да предизвика поголемо внимание, Ѓукиќ ја наведува експанзијата на групацијата „Алта“.
Тој посочува дека банката имала помалку од три проценти учество во српскиот банкарски сектор, а истовремено групацијата се ширела преку купување банки и осигурителни компании во странство, како и преку планови за изградба на големи објекти и купување земјиште.
„Банката е мала. Нејзиното учество во банкарската индустрија на Србија е под три проценти. А толкава експанзија, купување банки во странство, купување осигурителни компании во странство…“, вели Ѓукиќ.
Тој смета дека таквиот развој требало да биде повод за дополнителна процена на финансиските извори, ризиците и можностите на групацијата.
Сепак, експанзијата на една финансиска групација не е сама по себе доказ за неправилности. За да се оцени дали постоеле ризици, треба да се знае како биле финансирани преземањата, каква била ликвидноста на институциите и дали биле исполнети регулаторните услови.
Суштината на забелешката на Ѓукиќ е дека регулаторот не треба да ги набљудува само формалните показатели за капиталот и ликвидноста, туку и пошироката слика за активностите на групацијата.
Кој требало да знае дека парите се одлеваат?
Ѓукиќ укажува дека законите за Народната банка на Србија и за банкарското работење ги уредуваат одговорностите во рамките на банката. Тој ги посочува членовите на извршниот и управниот одбор, а во овој случај го споменува и Давор Мацура, за кого N1 наведува дека бил уапсен.
Професорот посочува дека во управните одбори на банките има и независни членови, кои не треба да имаат сопственички удели и чија улога е да придонесат за надзор над законитоста и правилноста на работењето.
Според него, истрагата треба да утврди кој бил одговорен за одлуките, кој имал информации за движењето на средствата и дали внатрешните контролни механизми функционирале.
Ѓукиќ воедно критикува што јавноста, според него, сè уште нема информација кој дал налог и кој потпишал согласност за изнесување на парите надвор од Србија.
„Одговорните во централната банка едноставно ја префрлаат одговорноста едни на други“, оценува тој.
Неговата критика се проширува и врз институционалниот систем во Србија. Тој смета дека концентрацијата на овластувањата кај гувернерот на Народната банка и начинот на избор на неговите заменици ја отвораат дилемата за независноста на надзорот.
Ѓукиќ повикува на законски измени со кои, според него, би се промениле механизмите за одлучување и би се намалил ризикот една политичка структура да има прекумерна контрола врз централната банка.
Тоа е негов предлог за институционална реформа, а не утврден заклучок дека конкретните одлуки во случајот „Алта банка“ биле донесени по политички налог.
Што ќе се случи со големите штедачи и јавните претпријатија?
Прашањето за трагата на парите е поврзано и со тоа колкав дел од средствата ќе може да се поврати и како ќе бидат обесштетени доверителите.
Ѓукиќ смета дека стечајниот управник треба брзо да ја заврши постапката, да ги утврди побарувањата и да ги искористи расположливите средства за намирување на доверителите. Како можен извор на средства тој ги наведува приливите од кредитите што ги должат клиентите и продажбата на компании поврзани со банката, доколку за тоа постојат законски услови.
„Оние што ѝ должат на банката мора да ги враќаат кредитите“, вели тој.
Според неговата процена, од расположливите средства би можел да се врати барем дел од вложувањата на големите депоненти, чии депозити надминуваат 50.000 евра. Колку навистина ќе биде повратено, сепак, зависи од состојбата на стечајната маса, вредноста на имотот, наплатливоста на кредитите и редоследот утврден со закон.
Ѓукиќ зборува и за депозитот што го имала српската електропривреда во „Алта банка“. Тој смета дека тоа не треба да предизвика страв дека ќе биде загрозено целокупното работење на големото јавно претпријатие. Но предупредува дека јавните и приватните компании што имале средства во банката може да претрпат загуби ако во стечајната маса нема доволно средства за целосно намирување на побарувањата.
Тоа ја покажува пошироката последица од случајот: проблемите во една банка не се ограничуваат само на нејзините акционери и раководители, туку можат да ги погодат и штедачите, компаниите и јавните институции што ѝ довериле средства.
Повисоката камата не е гаранција за сигурност
Во разговорот за N1, Ѓукиќ ги критикува и граѓаните што штеделе во „Алта банка“ поради повисоките каматни стапки што ги нудела.
Тој ги нарекува таквите одлуки „неверојатна кратковидост“ и потсетува дека и во минатото пропаѓале банки што привлекувале штедачи со особено примамливи камати.
„Не може високиот принос или камата да оди без ризик“, вели професорот.
Неговата порака е дека штедачите треба да ги проценуваат не само понудените приноси, туку и ризиците поврзани со финансиската институција. Но одговорноста на граѓаните не ја заменува одговорноста на регулаторот да ги надгледува банките, ниту обврската на институциите да реагираат на утврдени неправилности.
Потребна е и важна разлика меѓу ризикот од повисока камата и причините за пропаѓањето на конкретна банка. Повисоката камата може да биде еден од елементите што штедачот треба да ги разгледа, но сама по себе не докажува дека банката е небезбедна или дека нејзиното работење е незаконско.
Ѓукиќ оценува дека случајот „Алта банка“ не значи дека целиот банкарски систем на Србија е загрозен, но го користи како предупредување за потребата од посилен надзор, појасни одговорности и поголема институционална независност.
Главното прашање останува без јавен одговор
Интервјуто на Ѓукиќ отвора низа прашања за движењето на средствата, внатрешните контроли на банката и работата на регулаторот. Но неговите изјави се експертска процена и критика, а не замена за резултатите од истрагата.
За да се утврди што навистина се случило, потребно е надлежните органи да ги разјаснат налогот и правната основа за движењето на парите, улогата на одговорните лица, евентуалните прекугранични трансфери и постапувањето на Народната банка на Србија.
Одговорот дали средствата можат да се пронајдат ќе зависи од документите, банкарските записи, меѓународната соработка и евентуалните трансакции преку посредници или криптовалути.
Во меѓувреме, најважното прашање не е само каде завршиле парите, туку и дали можело порано да се препознаат ризиците што довеле до кризата.