Skip to content


Растечки јавни долгови, сè поскапо задолжување и граѓани кои бараат повисоки плати, подобри јавни услуги и заштита од инфлацијата. Три големи западни економии се соочуваат со сличен предизвик: како да ги стабилизираат државните финансии без да предизвикаат дополнително социјално незадоволство. Економистите предупредуваат на опасност од должничка спирала, во која политичката нестабилност и недовербата на инвеститорите меѓусебно се поттикнуваат.
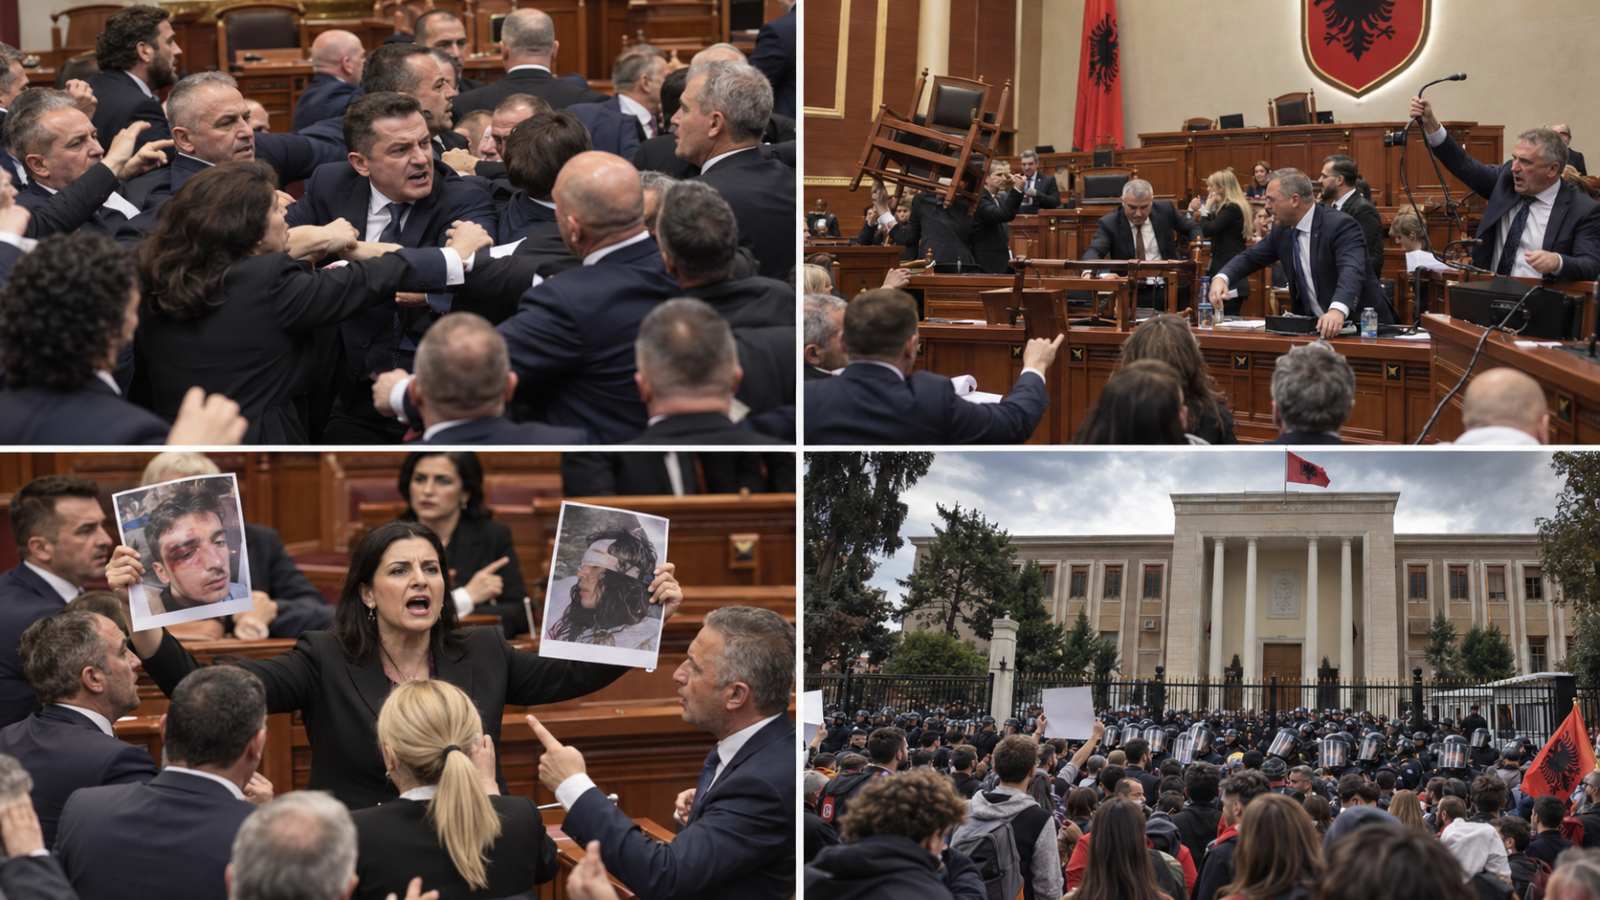
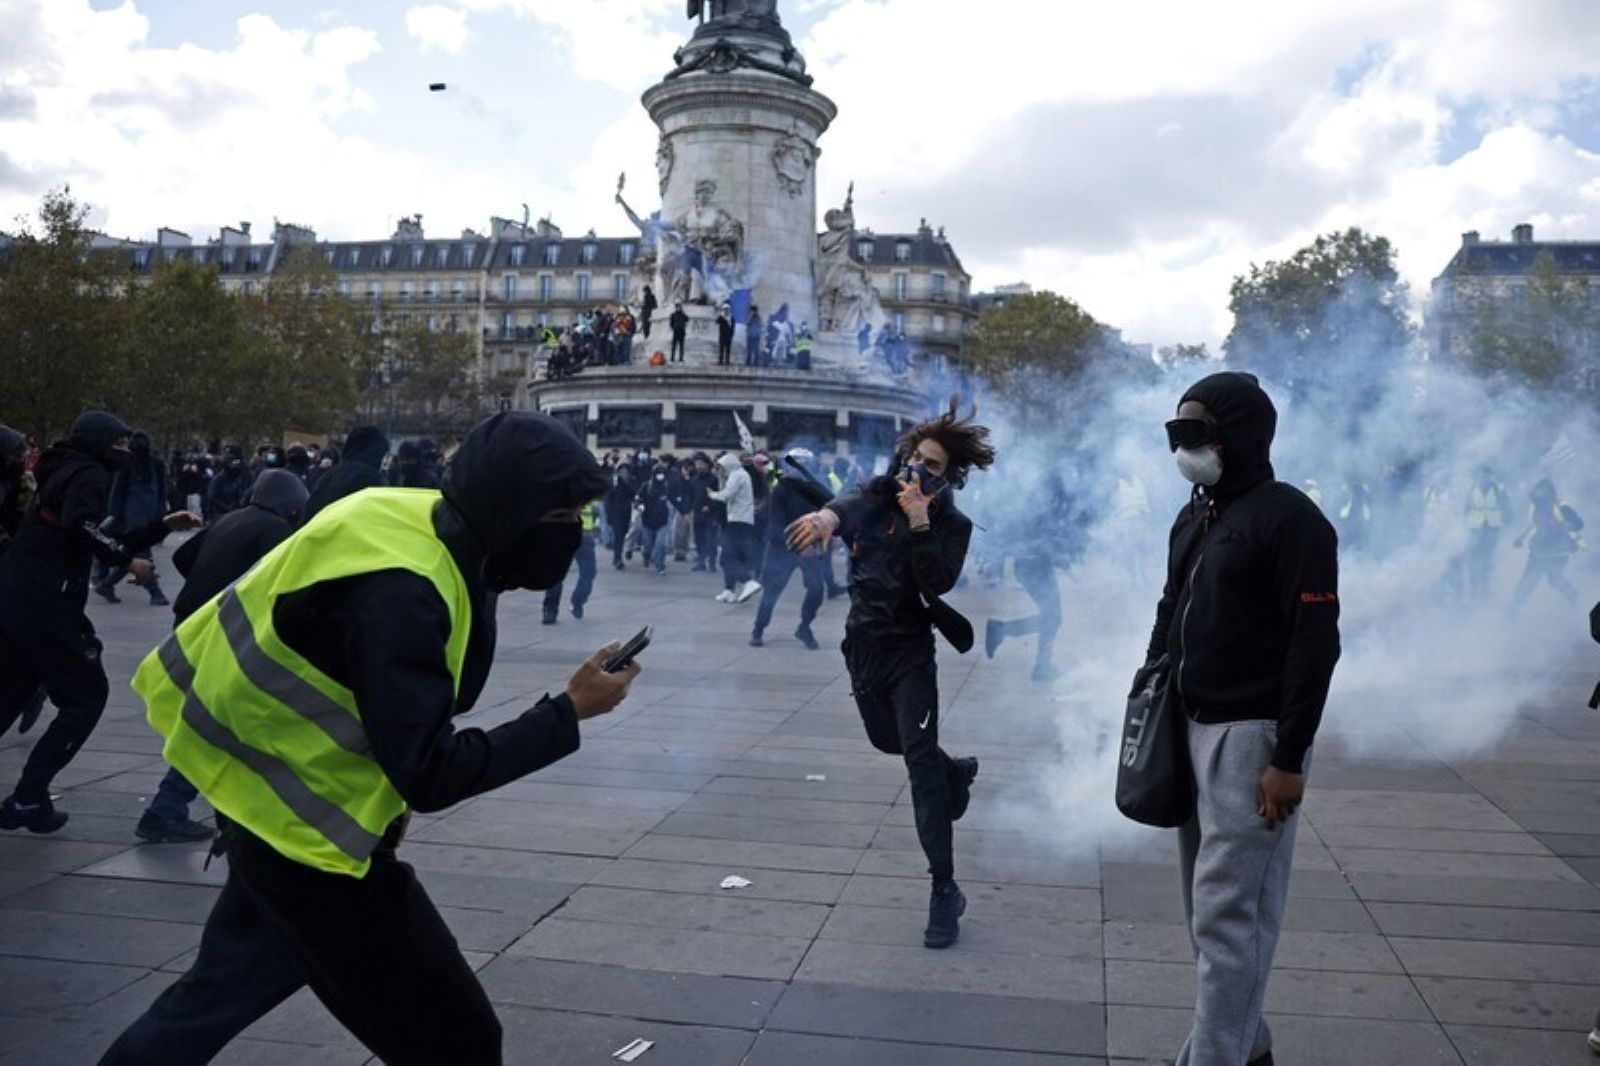
Додека улиците на Франција се исполнети со демонстранти, на финансиските пазари се одвива друга, помалку видлива криза. Инвеститорите бараат сè повисоки камати за да ѝ позајмат пари на француската држава, а владата има сè помал простор да ги исполни економските барања на граѓаните.
Проблемот, меѓутоа, не завршува на француските граници. Со високи долгови се соочуваат и Соединетите Американски Држави и Велика Британија, што отвора прашања за одржливоста на јавните финансии во развиените економии.
Анализа на „Њујорк тајмс“, , го разгледува таканаречениот „маѓепсан круг на пропаста“ — ситуација во која државите се обидуваат да одговорат на социјалното незадоволство со дополнителна потрошувачка, додека финансиските пазари бараат намалување на дефицитите.
Франција: Државата плаќа сè поскапо за сопствениот долг
Франција моментално е еден од најизразените примери за судирот меѓу политичките и финансиските притисоци.
На 22 октомври приносот на десетгодишните француски државни обврзници достигна 5,14 проценти, највисоко ниво од јули 2002 година.
Разликата меѓу приносите на француските и германските обврзници се искачи на околу 1,74 процентни поени, достигнувајќи нивоа што не се забележани од европската должничка криза во 2011 година.
Тоа значи дека инвеститорите бараат значително повисока компензација за ризикот кога ѝ позајмуваат пари на Франција, во споредба со Германија.
Францускиот јавен долг достигнува приближно 3,6 билиони евра, додека буџетскиот дефицит останува значително над европската граница од три проценти од БДП.
Владата настојува да ги намали расходите, но истовремено се соочува со протести поради недоволни средства за образованието, високите животни трошоци и незадоволството од јавните услуги.
Токму тука започнува должничката замка: колку повеќе пари издвојува државата за камати, толку помалку фискален простор ѝ останува за потребите на граѓаните.
САД: Најголемата економија во светот со сè поголем должнички товар
Соединетите Американски Држави се соочуваат со поинаков, но подеднакво сериозен фискален предизвик.
Според проценките на Меѓународниот монетарен фонд од април 2026 година, вкупниот јавен долг на американската држава би можел да достигне 125,8 проценти од БДП годинава, а до 2031 година да надмине 140 проценти.
Истовремено, буџетскиот дефицит се очекува да остане висок, околу 7,5 проценти од БДП во 2026 година.
Проблемот не е само колку должат САД, туку и колку ќе плаќаат за сервисирање на тој долг.
ММФ предупредува дека трошоците за камати би можеле да достигнат 5,3 проценти од БДП до 2031 година. Тоа значи дека сè поголем дел од државните приходи ќе се насочува кон кредиторите наместо кон јавните потреби.
САД имаат важна предност во однос на повеќето држави: доларот е главна светска резервна валута, а американските државни обврзници имаат огромен меѓународен пазар.
Но, таа предност не значи дека американскиот долг може неограничено да расте без последици.
Велика Британија: Милијарди за камати, сè помал простор за јавни услуги
Велика Британија е третиот голем пример за економија во која високото задолжување ги ограничува можностите на владата.
Според британската Канцеларија за буџетска одговорност (OBR), трошоците за камати на јавниот долг се проценети на околу 110 милијарди фунти во фискалната 2025–2026 година.
До 2030–2031 година тие би можеле да достигнат 137 милијарди фунти, што е речиси двојно поголемо оптоварување во однос на просекот пред пандемијата, мерено како удел во БДП.
Дополнително, најновите податоци на британската статистика покажуваат дека државното задолжување во септември 2026 година изнесувало 24,5 милијарди фунти, или 1,9 милијарди повеќе од претходните официјални проекции.
За граѓаните, оваа состојба создава реална дилема: како државата да го намалува долгот, а истовремено да обезбеди средства за здравството, образованието, домувањето и социјалната заштита?
Два сценарија, и двете со сериозни ризици
Економистите предупредуваат дека високо задолжените влади се соочуваат со две тешки политички и економски опции.
Првата е да ја ограничат јавната потрошувачка, да ги намалуваат дефицитите и да ги убедат инвеститорите дека долгот е под контрола. Таквиот пристап може да ја подобри финансиската стабилност, но доколку мерките се нагли или лошо насочени, можат да предизвикаат дополнително социјално незадоволство.
Втората е да продолжат со поголеми јавни расходи за да ги заштитат животниот стандард и јавните услуги. Тоа може да го ублажи незадоволството на краток рок, но доколку новите расходи се финансираат со дополнително задолжување, расте опасноста од повисоки камати и идни буџетски проблеми.
Сепак, ова не се единствените можни исходи. Повисок економски раст, поефикасна наплата на даноци, подобро насочени расходи и постепена фискална консолидација можат да го намалат притисокот.
Клучното прашање е дали владите ќе успеат да најдат политички прифатлив и економски одржлив баланс.
ММФ предупредува: Светскиот долг се приближува до 100 проценти од БДП
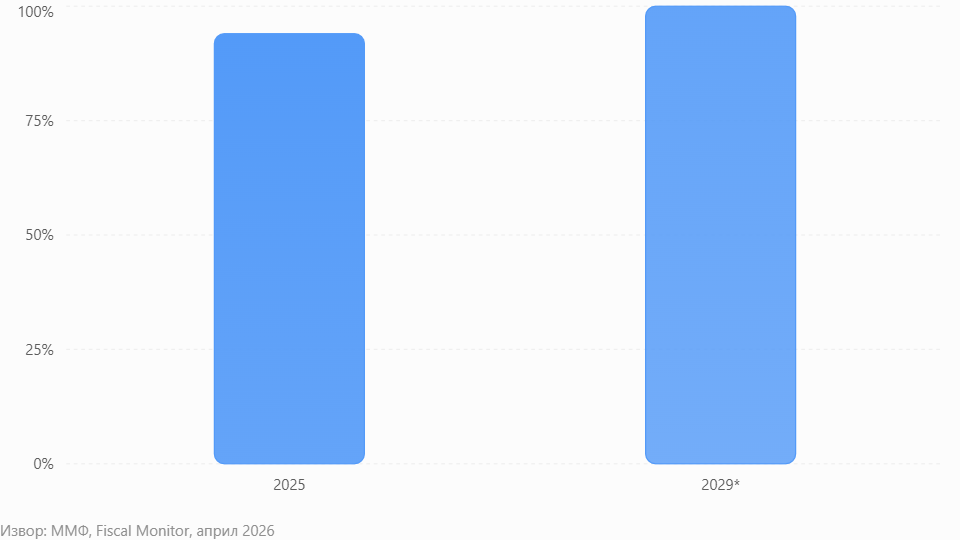
Меѓународниот монетарен фонд во својот априлски извештај предупреди дека глобалниот јавен долг, кој во 2025 година изнесувал речиси 94 проценти од светскиот БДП, би можел да достигне 100 проценти до 2029 година.
Главни двигатели на растот се токму големите светски економии, кои истовремено се соочуваат со повисоки трошоци за одбрана, енергетска нестабилност, стареење на населението и зголемени социјални потреби.
Може ли европската должничка криза да ја погоди и Македонија?
Иако Македонија има значително помала економија, проблемите на големите европски држави не се далечна тема.
Финансиските потреси во еврозоната можат да влијаат врз цената на задолжувањето, инвестициите, извозот и економскиот раст во земјите од Западен Балкан.
Ако инвеститорите бараат повисоки приноси на европските државни обврзници, можно е поскапување на задолжувањето и за помалите економии. Тоа особено би било важно за државите што треба да рефинансираат постојни долгови или да обезбедуваат нови средства за буџетските потреби.
Дополнително, евентуалното забавување на француската, германската и пошироката европска економија би можело да ја намали побарувачката за производи од македонските компании.
Затоа, должничките проблеми на западните сили не се само прашање на финансиските пазари. Тие можат да имаат последици и врз работните места, извозот, платите и јавните финансии во Македонија.
Кој ќе ја плати цената на натрупаните долгови?
Во основата на проблемот е сè потешката задача на владите да ги усогласат барањата на граѓаните со очекувањата на финансиските пазари.
Граѓаните бараат поголема економска сигурност, а инвеститорите бараат сигурност дека државите ќе можат да ги отплаќаат долговите. Кога економскиот раст е слаб, исполнувањето на двете цели станува значително потешко.