Skip to content


Алта банка АД Битола пријавила загуба уште за првите три месеци од годинава. Неревидираниот извештај бил објавен на Македонската берза на 30 април, шест месеци пред Народната банка да воведе привремена администрација. Затоа, по вчерашните уверувања на гувернерот Трајко Славески дека банката е ликвидна, високо капитализирана и со солидно кредитно портфолио, останува прашањето што покажувал надзорот во меѓувреме и какви мерки биле преземени.
Финансиските извештаи покажуваат дека негативниот резултат не се појавил непосредно пред случувањата во Србија. За периодот од јануари до март, банката пријавила загуба од 28,03 милиони денари. На крајот од првото полугодие, кумулативната загуба била намалена на 20,42 милиони денари, но до крајот на септември повторно пораснала, достигнувајќи 48,64 милиони денари, односно околу 791 илјада евра.
Станува збор за резултати за преклопени периоди, кои не се собираат. Нивното движење покажува подобрување во вториот квартал, а потоа ново влошување во третиот. Во истиот деветмесечен период лани, банката имала добивка од 49,15 милиони денари. Разликата меѓу двата резултата е речиси 98 милиони денари.
Банката го објаснува негативниот резултат со развојни активности, вложувања во вработени и инфраструктура, како и со повнимателно управување со кредитниот ризик. Тоа е објаснување што заслужува проверка преку остварените резултати: дали вложувањата ја подобрувале способноста на банката да заработува и дали планираното закрепнување се одвивало според очекувањата.
Тука е и суштинската разлика што мора да се направи во оценувањето на изјавата на Славески. Загубата сама по себе не значи дека една банка е неликвидна или дека не може да ги исполнува обврските. Банка може да работи со негативен резултат и истовремено да располага со доволно капитал и ликвидни средства.
Во полугодишното образложение, Алта банка навела капитална адекватност од 27,55 проценти и учество на ликвидната актива во вкупната актива од 43,75 проценти. Оттука, загубата не е доволна за да се прогласат уверувањата за ликвидноста за неточни. Но е доволна причина гувернерот да даде поцелосно објаснување за финансиските слабости што биле познати со месеци.
Дополнителни прашања отвора и кредитното портфолио. „Независен“ наведува стапка на нефункционални кредити од 5,41 отсто, според извештајот на банката со состојба на 31 декември 2025 година. Во текстот таа се споредува со секторски просек од 1,97 отсто на крајот на јуни 2026 година.
Овие податоци се од различни датуми и не овозможуваат прецизна споредба на тогашната состојба. Токму затоа е потребен актуелен одговор: колкаво било учеството на нефункционалните кредити во Алта на крајот на јуни и септември, колку биле покриени со исправки на вредноста и како се движела нивната наплата.
Народната банка ја образложи привремената администрација со случувањата кај доминантниот акционер во Белград. Тоа го објаснува непосредниот повод за интервенцијата. Прашањето за претходните шест месеци, сепак, останува отворено.
Кога регулаторот го оценил влошувањето на профитабилноста? Дали побарал корективен план и дали го следел неговото исполнување? Како ги оценувал ризиците од сопственичката поврзаност со банката во Србија?
Од јавно достапните извештаи не може да се заклучи дека Народната банка не преземала ништо. Дел од супервизорските постапки се доверливи. Но доверливоста остава простор да се објаснат хронологијата, проценките и целта на преземените мерки, без објавување заштитени податоци.
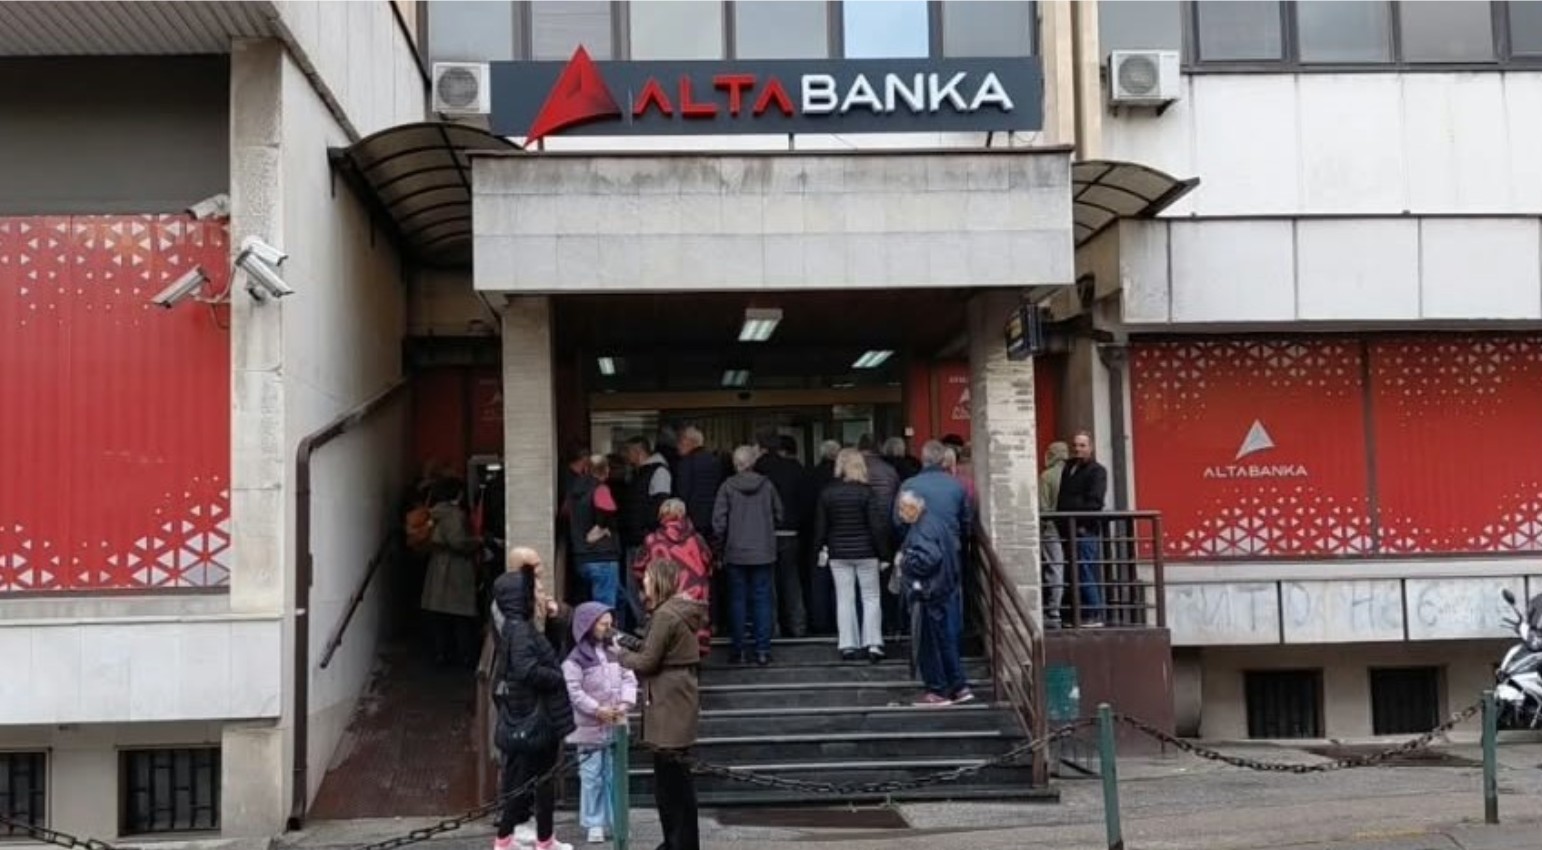
Клиентите денес ги чувствуваат ограничувањата врз сопствените пари. Имаат право да знаат како надзорот ги проценувал ризиците пред да се стигне до затворени експозитури и неделен лимит од 10.000 денари.