Skip to content


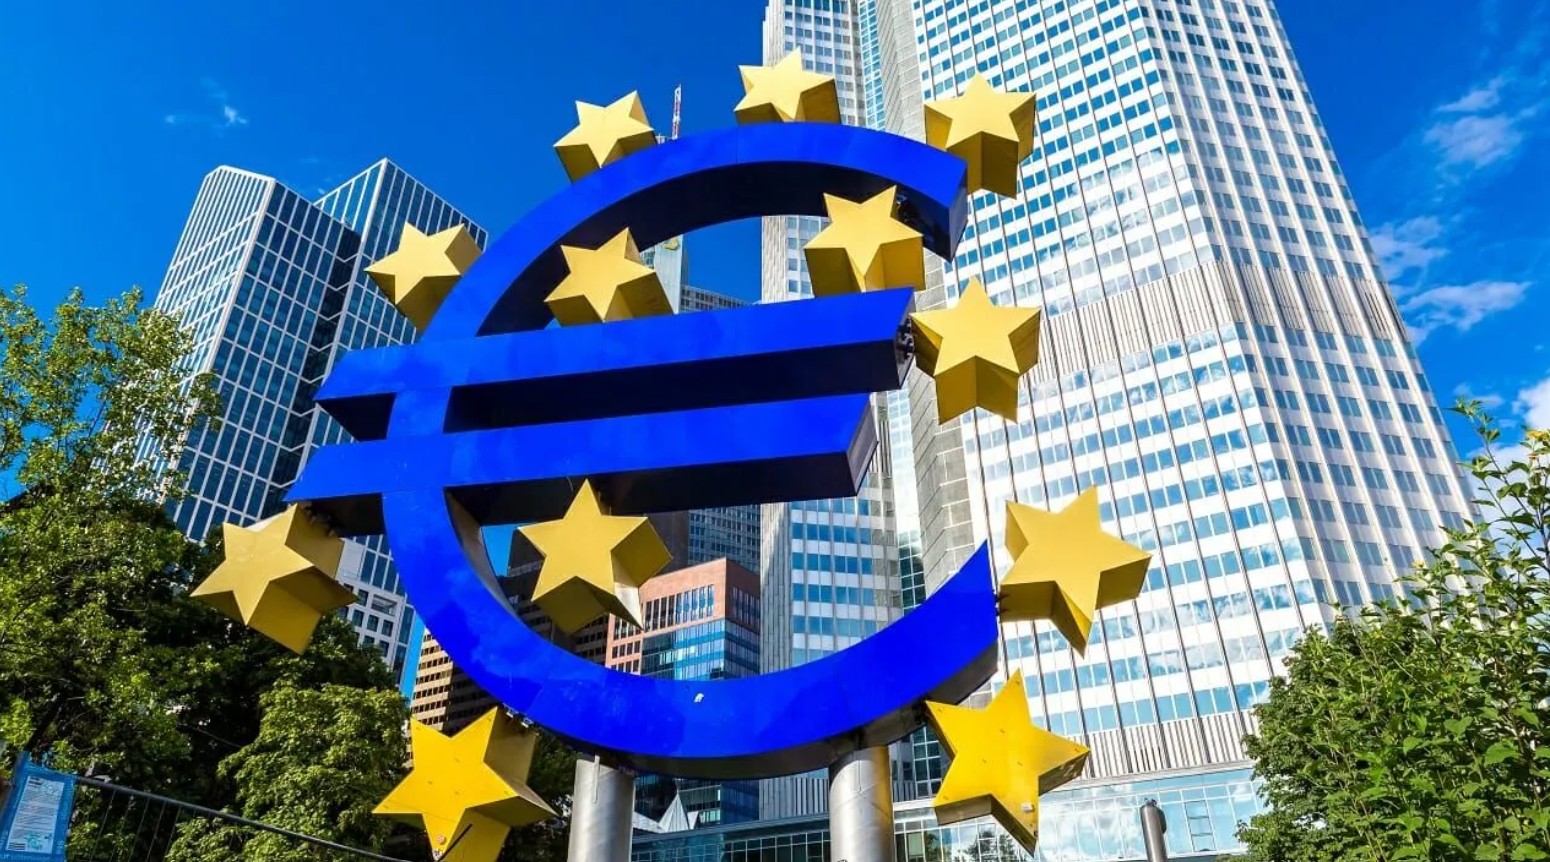
Европската валута падна на најниско ниво во однос на американскиот долар и британската фунта во последните 16 до 17 месеци. Ниту зголемувањето на каматните стапки од Европската централна банка не успеа да го запре падот. Енергетската криза, растечката инфлација и рекордниот француски јавен долг создаваат нов притисок врз европската економија.
Еврото повторно слабее на меѓународните финансиски пазари, достигнувајќи го најниското ниво во однос на американскиот долар од мај 2025 година, додека во однос на британската фунта се спушти на најниска вредност од јуни минатата година.
Падот доаѓа во момент кога Европската централна банка двапати ги зголеми каматните стапки во текот на 2026 година, обидувајќи се да ја стави под контрола инфлацијата предизвикана од новиот енергетски шок.
Според анализата на „Еуроњуз“, европската валута во средата се спушти на приближно 1,111 долари, пред во четвртокот благо да закрепне на околу 1,121 долар.
Од крајот на август еврото изгуби повеќе од пет отсто од вредноста во однос на доларот, со што практично беше поништен претходниот летен раст.
Во однос на британската фунта, еврото падна на околу 0,842 фунти, што е најниско ниво од почетокот на јуни 2025 година.
Европската централна банка ги зголемува каматите, но еврото продолжува да слабее
Во вообичаени економски услови, повисоките каматни стапки ја зголемуваат привлечноста на одредена валута за инвеститорите.
Но овојпат таквиот механизам не го запре слабеењето на еврото. Европската централна банка во септември ја зголеми депозитната каматна стапка на 2,5 отсто, што беше второ зголемување во текот на годината.
Главната причина е забрзувањето на инфлацијата, која во еврозоната достигна 3,8 отсто, највисоко ниво во последните три години. Зголемените цени на нафтата и природниот гас, поврзани со војната во Иран, дополнително ја влошуваат состојбата.
Европа е особено изложена на енергетските шокови бидејќи голем дел од потребните енергенси ги обезбедува преку увоз. Пазарите во моментов очекуваат Европската централна банка да ги задржи каматните стапки непроменети на состанокот на 29 октомври, но не ја исклучуваат можноста за ново зголемување во декември.
Доларот станува посилен, американските камати остануваат повисоки
Слабеењето на еврото не е резултат само на проблемите во европската економија.
Американскиот долар истовремено зајакнува, поттикнат од повисоката инфлација во САД и очекувањата за дополнително зголемување на каматните стапки. Во септември американската инфлација достигна 3,7 отсто, што ги надмина очекувањата на финансиските пазари.
Како резултат на тоа, инвеститорите сè повеќе очекуваат Федералните резерви да ја заострат монетарната политика. Американската референтна каматна стапка моментално се движи меѓу 3,75 и 4 отсто, значително над депозитната стапка на Европската централна банка.
Разликата во каматите дополнително го зголемува интересот за американските финансиски инструменти и ја поддржува вредноста на доларот.
Францускиот долг од 3.590 милијарди евра станува европски проблем
Еден од најсериозните ризици за еврото доаѓа од Франција, втората најголема економија во еврозоната.
Францускиот јавен долг на крајот од јуни 2026 година достигна рекордни 119 отсто од бруто-домашниот производ, односно приближно 3.590 милијарди евра. Ова е речиси двојно повеќе од референтната граница од 60 отсто од БДП утврдена со европските фискални правила.
Зголемената задолженост, високите буџетски дефицити и политичките несогласувања околу мерките за штедење предизвикуваат дополнителна нервоза кај инвеститорите.
Разликата меѓу приносите на десетгодишните француски и германски државни обврзници на почетокот на октомври надмина 150 базични поени, што е највисоко ниво од периодот на европската должничка криза околу 2011 година. Овој показател е особено важен бидејќи открива колку повисока камата бараат инвеститорите за да ѝ позајмат пари на Франција во споредба со Германија.
Колку е поголема разликата, толку поскапо станува финансирањето на францускиот јавен долг.
Париз подготвува штедење од 54 милијарди евра
Француската влада се обидува да ја стабилизира состојбата преку буџетот за 2027 година, кој предвидува мерки за фискална консолидација во вредност од околу 54 милијарди евра. Целта е буџетскиот дефицит да се намали од очекуваните 5,4 отсто од БДП во 2026 година на 5 отсто следната година.
Но, планот наиде на силен политички и општествен отпор. Расправањето за буџетот во францускиот парламент започна во услови на студентски протести и барања за поголеми јавни инвестиции во образованието.
Претседателката на Европската централна банка, Кристин Лагард, јасно порача дека решението за француските финансиски проблеми пред сè мора да дојде од самата Франција, преку нејзината фискална политика.
Тоа дополнително ги намали очекувањата дека централната банка би можела лесно да интервенира за да го ублажи притисокот врз француските обврзници.
Што значи слабеењето на еврото за Македонија?
Движењата на еврото се особено важни и за македонската економија, имајќи предвид дека денарот одржува стабилен курс во однос на европската валута.
Кога еврото слабее во однос на доларот, во иста насока се менува и вредноста на денарот во однос на американската валута. Тоа може да предизвика дополнителни трошоци за увозот на производи и суровини што се плаќаат во долари, особено нафтата и дел од енергенсите.
За македонските компании што увезуваат суровини и опрема од доларски пазари, посилниот долар може да значи повисоки трошоци изразени во денари.
Од друга страна, извозниците што наплатуваат во долари можат да имаат одредена корист од ваквите курсни движења, зависно од структурата на нивните трошоци.
Поголемиот ризик за Македонија сепак произлегува од евентуалното забавување на европската економија.
Европската Унија е главниот трговски партнер на земјата, а намалената економска активност кај европските компании може да влијае врз побарувачката за македонските производи, индустриското производство и извозот.
Клучни датуми за европските финансиски пазари
Следните две недели можат да бидат особено важни за насоката во која ќе се движи европската валута.
На 28 октомври Федералните резерви на САД треба да ја соопштат следната одлука за каматните стапки, а еден ден подоцна, на 29 октомври, ќе заседава Европската централна банка.
Инвеститорите внимателно ќе ги следат сигналите од двете институции, особено поради ризикот од истовремено висока инфлација и забавување на економскиот раст.
За Европа, слабеењето на еврото е повеќе од прашање на девизниот курс. Тоа е показател за пошироката загриженост околу енергетската зависност, јавните долгови и способноста на европските економии да го одржат растот во услови на нова криза.