Skip to content


Европа се соочува со нов сериозен финансиски предизвик, овојпат во самото јадро на еврозоната. Франција, една од најголемите европски економии и столб на Европската унија, сè потешко се справува со растечкиот јавен долг, високите буџетски дефицити и политичката нестабилност. Финансиските пазари веќе испраќаат предупредувачки сигнали, а растот на каматите го отвора прашањето дали Европа би можела да издржи нова должничка криза без длабоки економски и политички последици.
Нобеловецот за економија Пол Кругман, во анализа објавена на 8 октомври, предупредува дека Франција сè повеќе се соочува со недоверба од инвеститорите, а евентуалната потреба од финансиско спасување би претставувала огромен предизвик за европските институции.
Неговото предупредување доаѓа во момент кога приносите на десетгодишните француски државни обврзници достигнаа речиси пет проценти, највисоко ниво од 2002 година. Според „Ројтерс“, само од септември тие се зголемиле за речиси 0,8 процентни поени, што значително го поскапува новото задолжување на француската држава.
Долгот расте, а довербата на инвеститорите се намалува
Последните официјални податоци на францускиот статистички институт INSEE покажуваат дека на крајот од вториот квартал на 2026 година јавниот долг достигнал 3.595,5 милијарди евра, односно 119 проценти од бруто-домашниот производ.
За само три месеци задолженоста се зголемила за речиси 60 милијарди евра, додека во претходниот квартал растот изнесувал над 75 милијарди евра. На крајот од 2025 година долгот бил 115,7 проценти од БДП, што покажува дека должничкиот товар забрзано расте.
Проблемот за Франција не е само колку должи, туку и колку ќе ја чини финансирањето на тој долг. Како што доспеваат старите државни обврзници, владата мора да издава нови, сега со значително повисоки камати.
Тоа значи дека сè поголем дел од буџетот ќе биде насочуван кон исплата на камати, наместо кон здравство, образование, инфраструктура и социјална заштита.
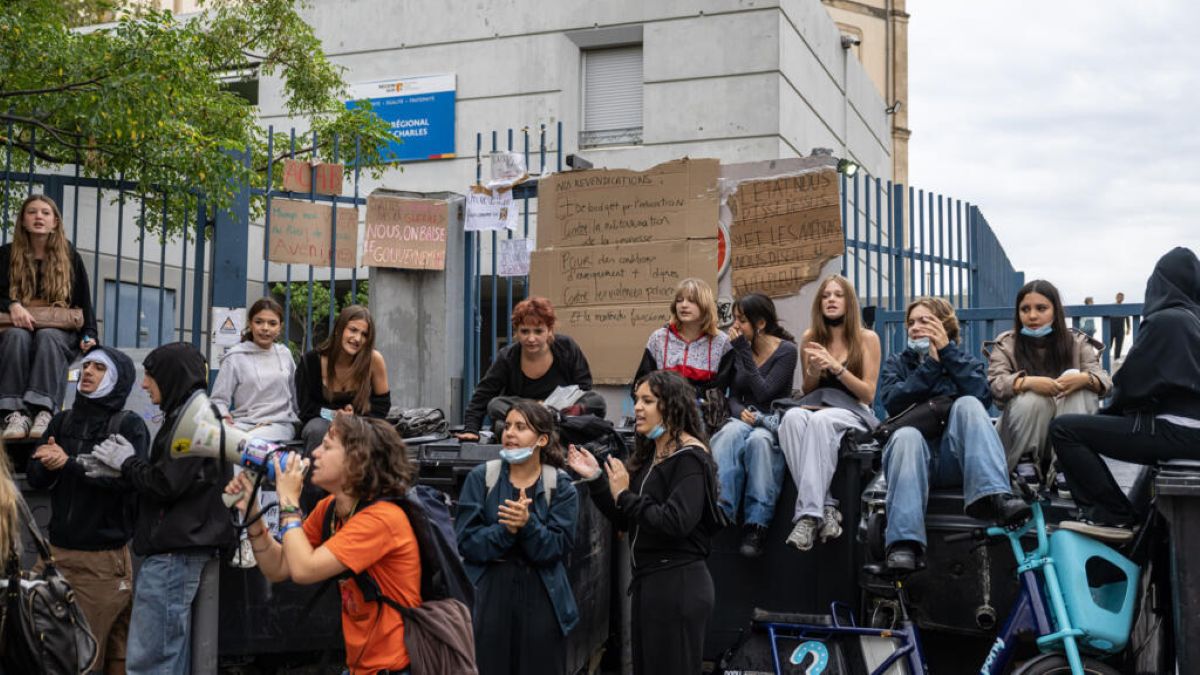
Според „Фајненшл тајмс“, француската влада се обидува да го стабилизира буџетот преку намалување на расходите и даночни мерки, но наидува на силен отпор од синдикатите, студентите и дел од политичките партии. Буџетскиот дефицит за 2026 година се проценува на околу 5,4 проценти од БДП, значително над европското ограничување од три проценти.
Брисел бара итен буџет, но политичката криза ја блокира Франција
Загриженоста веќе се префрли и на европско ниво.
Министрите за финансии од еврозоната и претставници на Европската централна банка на 8 октомври испратија јасна порака до Париз дека усвојувањето на буџетот за 2027 година е неопходно за враќање на довербата на финансиските пазари.
Според „Ројтерс“, Франција планира во 2027 година да позајми околу 340 милијарди евра, додека политичките поделби и претседателските избори следната година дополнително ја отежнуваат можноста за постигнување договор околу буџетските заштеди.
Европскиот комесар за економија Валдис Домбровскис нагласил дека здравите јавни финансии и предвидливите економски политики се неопходни за смирување на пазарите.
Но, Франција веќе се наоѓа во постапка на Европската унија поради прекумерен дефицит, што дополнително ја комплицира можноста за користење на механизмите за поддршка на ЕЦБ.
Дали Франција е преголема за да биде спасена?
Токму ова прашање го поставува Кругман во својата најнова анализа, во која прави паралела со европската должничка криза од 2009 до 2012 година.
Тогаш Грција, Португалија, Шпанија и Италија се соочија со сериозен притисок од финансиските пазари, а интервенциите на европските институции беа клучни за стабилизирање на еврозоната.
Но, ситуацијата со Франција е посложена. Таа е многу поголема економија, со огромен јавен долг и политички систем во кој постигнувањето договор за фискални реформи станува сè потешко.
Кругман предупредува дека евентуалното спасување на Франција би можело да предизвика сериозни поделби меѓу членките на еврозоната. Особено чувствително би било прашањето зошто земјите што претходно спроведуваа болни мерки за штедење би требало да прифатат финансиска поддршка за Франција без споредливи обврски.
Сепак, економистот не тврди дека банкротот е неизбежен. Според неговата анализа, пазарната процена за веројатноста Франција да не го сервисира долгот во следните пет години изнесува околу 1,2 проценти. Ризикот засега е релативно мал, но неговото зголемување е предупредување дека довербата почнува да се нарушува.
Еврото слабее, инвеститорите се повлекуваат кон Германија
Последиците од француската неизвесност веќе се чувствуваат и надвор од националните граници.
Според најновите информации на „Ројтерс“ од 9 октомври, еврото се движи кон петта последователна недела на пад во однос на американскиот долар. Европската валута претходно достигна најниско ниво во последните 17 месеци, од околу 1,116 долари за едно евро.
Истовремено, инвеститорите сè повеќе ги пренасочуваат средствата кон германските државни обврзници, кои се сметаат за побезбедни, додека француските се соочуваат со повисоки премии за ризик.
Ова покажува дека пазарите почнуваат поинаку да ја проценуваат финансиската стабилност на земјите од еврозоната. Франција, која традиционално се сметаше за еден од нејзините најсигурни економски столбови, сега се соочува со значително поголема недоверба.
Прашањето е дали Европската централна банка би интервенирала доколку кризата дополнително се продлабочи.
ЕЦБ располага со инструменти за спречување нарушувања на пазарите на државни обврзници, но нивното активирање не е безусловно. Финансиската одржливост и почитувањето на европските фискални правила се важни критериуми. Дополнително, високиот долг и дефицитот на Франција би можеле да предизвикаат отпор од земјите што инсистираат на построга буџетска дисциплина.
Оттука, проблемот не е само дали Европа располага со доволно финансиски инструменти, туку дали постои политичка согласност за нивно користење.
Иако непосредна должничка катастрофа не е извесна, кризата ја открива ранливоста на европскиот економски модел во период на високи каматни стапки, поскапа енергија и растечки јавни расходи.
За Европската унија, францускиот случај претставува тест што ги надминува границите на една држава. Доколку довербата продолжи да слабее, последиците би можеле да се прелеат врз европските банки, инвестициите, економскиот раст и трошоците за задолжување на другите земји.
А најголемиот ризик е економскиот проблем да прерасне во политички судир меѓу државите што ќе бараат солидарност и оние што ќе инсистираат на строга финансиска дисциплина.